
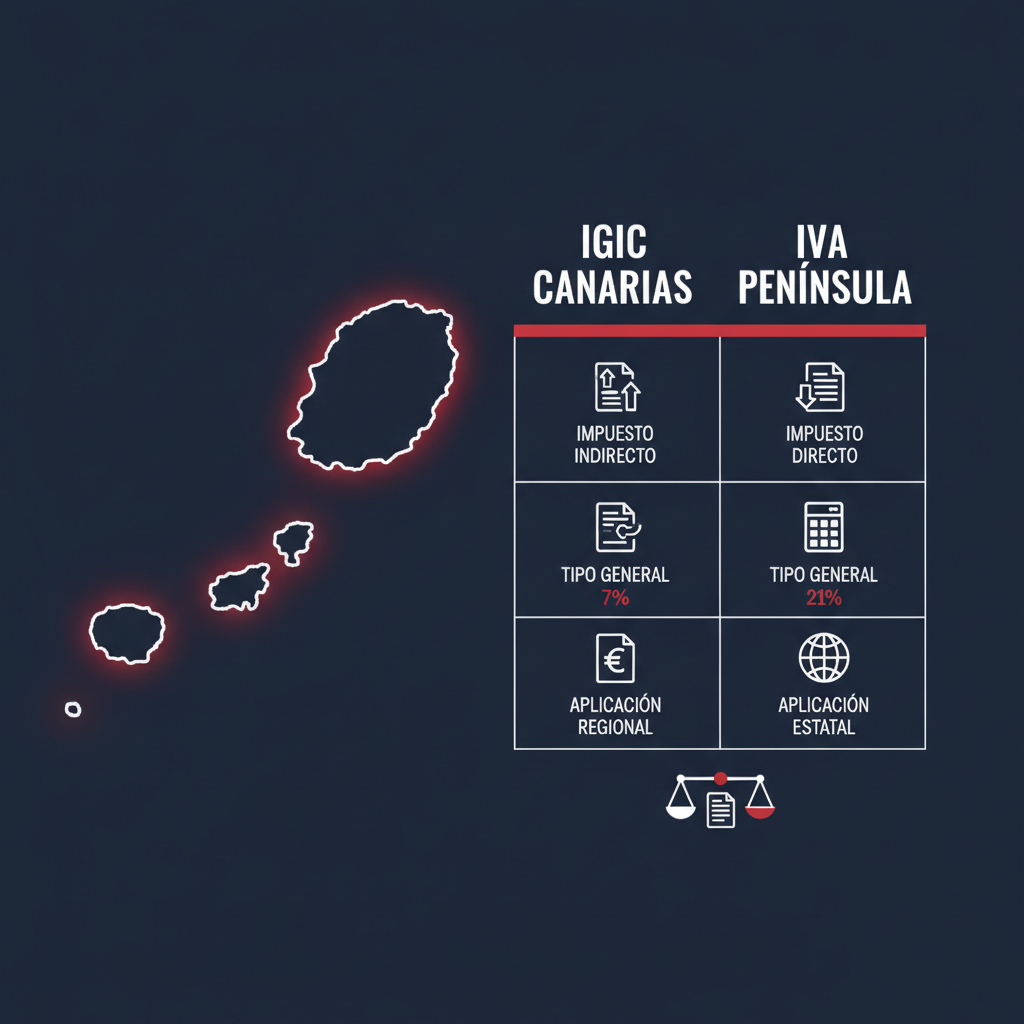
En el complejo ecosistema fiscal español, la convivencia entre el Impuesto sobre el Valor Añadido (IVA) y el Impuesto General Indirecto Canario (IGIC) genera constantes dudas de interpretación para empresas y autónomos. Comprender la frontera entre ambos no es solo una cuestión de aplicar un porcentaje distinto; implica dominar las reglas de localización, las exenciones por exportación y el complejo mundo de las aduanas.
Respuesta corta: El IVA (21% general) aplica en Península y Baleares, mientras que el IGIC (7% general) rige en Canarias por su régimen fiscal especial. Al ser territorio tercero, las ventas hacia las islas son exportaciones exentas de IVA, liquidándose el IGIC en la aduana de entrada. La gestión corresponde a la AEAT y a la ATC, respectivamente.
- Sustitución territorial: En Canarias no existe el IVA; se aplica el IGIC, un impuesto propio derivado del Régimen Económico y Fiscal (REF).
- Diferencia de tipos: El tipo general del IGIC es del 7%, frente al 21% del IVA en Península y Baleares.
- Frontera aduanera: Canarias es territorio tercero a efectos de IVA. Las ventas de bienes desde Península a las islas se tratan como exportaciones (exentas de IVA).
- Gestión diferenciada: El IGIC lo gestiona la Agencia Tributaria Canaria (ATC), mientras que el IVA depende de la AEAT.
- Importación de bienes: Al entrar mercancía en Canarias, se debe liquidar el IGIC a la importación y, frecuentemente, el AIEM.
1. Marco Jurídico: ¿Por qué Canarias tiene un régimen distinto?
La diferenciación fiscal de las Islas Canarias no es un capricho administrativo, sino un derecho histórico consolidado en la Constitución Española y en el Derecho Comunitario Europeo. Aunque Canarias forma parte de la Unión Europea, el archipiélago está excluido de la armonización fiscal en materia de impuestos sobre el volumen de negocios (Directiva 2006/112/CE).
Esto significa que Canarias es considerada Territorio Tercero a efectos de IVA. Esta condición implica que cualquier envío de bienes entre la Península (o Baleares) y Canarias se considera una operación de comercio exterior (importación/exportación). La Ley 20/1991 es la norma matriz que regula el IGIC, otorgando a la Comunidad Autónoma de Canarias una autonomía sustancial para fijar tipos impositivos y gestionar el tributo a través de su propia administración tributaria.
2. Tabla Comparativa de Tipos Impositivos 2026
El diferencial fiscal es la principal ventaja competitiva de las islas, especialmente para el consumo final, ya que permite precios más competitivos sin sacrificar el margen bruto del vendedor.
| Categoría de Tipo | IGIC (Canarias) | IVA (Península/Baleares) | Aplicación Principal |
|---|---|---|---|
| Tipo Cero | 0% | 0% / 4% (Superreducido) | Alimentos básicos, libros, medicamentos esenciales. |
| Reducido | 3% | 10% | Transporte de viajeros, productos sanitarios, industria textil. |
| General | 7% | 21% | Servicios profesionales, electrodomésticos, mayoría de bienes. |
| Incrementado / Especial | 9,5% / 15% | 21% (No existe incrementado) | Joyas, pieles, perfumes, embarcaciones de recreo, bebidas alcohólicas. |
| Tabaco | 20% - 35% | 21% + Impuestos Especiales | Labores del tabaco (régimen especial canario). |
🔍 Dato clave: A diferencia del IVA, el IGIC mantiene tipos incrementados para desincentivar el consumo de bienes de lujo o nocivos, mientras que en el IVA peninsular estos productos tributan al tipo general del 21%.
3. Reglas de Localización: El pilar de la facturación correcta
El error más común entre asesores y empresas es no distinguir entre la entrega de bienes y la prestación de servicios. Las reglas de localización determinan qué impuesto debe aplicarse.
3.1. Entrega de Bienes (Mercancías)
En el comercio de bienes, la regla es física: el impuesto se devenga donde se pone el bien a disposición del cliente.
- De Península a Canarias: Se considera una exportación. La factura se emite SIN IVA (Art. 21 LIVA). El cliente canario deberá pagar el IGIC y los aranceles correspondientes al recibir la mercancía mediante el DUA (Documento Único Administrativo).
- De Canarias a Península: Se considera una importación en territorio IVA. El canario emite factura SIN IGIC. El receptor peninsular liquidará el IVA en la aduana (o mediante diferimiento si es gran empresa).
3.2. Prestación de Servicios (B2B y B2C)
Aquí la situación es más técnica. La regla general (Art. 69 LIVA y Art. 17 Ley 20/1991) establece:
- Servicios B2B (Empresa a Empresa): El servicio tributa en la sede del destinatario. Si una agencia de marketing en Madrid presta servicios a un hotel en Tenerife, el servicio se localiza en Canarias: Factura sin IVA, el hotel canario autorregula el IGIC (Inversión del Sujeto Pasivo).
- Servicios B2C (Empresa a Particular): Generalmente tributa en la sede del prestador. Sin embargo, existen excepciones críticas como los servicios electrónicos, de telecomunicaciones o la regla de "uso y explotación efectiva".
⚠️ Atención a la Regla de Cierre (Uso y Explotación): Si un servicio se presta a un cliente fuera de la UE (o en Canarias, a ciertos efectos) pero el uso efectivo del servicio se produce en el territorio de aplicación del impuesto (Península), la AEAT puede exigir el IVA para evitar la desimposición.
4. El AIEM y el REA: Los complementos del IGIC
Vender en Canarias no es solo entender el IGIC. Existen dos figuras que afectan gravemente al coste logístico:
- AIEM (Arbitrio sobre Importaciones y Entregas de Mercancías): Es un impuesto arancelario que grava la entrada en Canarias de ciertos bienes (alimentos, materiales de construcción, papel, etc.) para proteger la producción local. Los tipos oscilan entre el 5%, 10% y hasta el 15%.
- REA (Régimen Específico de Abastecimiento): Un sistema de ayudas para compensar los costes de insularidad en productos básicos y materias primas.
5. Modelos Tributarios y Obligaciones Formales
La separación administrativa obliga a llevar dos calendarios fiscales distintos si se opera en ambos territorios.
| Obligación | Modelo IVA (AEAT) | Modelo IGIC (ATC) |
|---|---|---|
| Autoliquidación Trimestral | 303 | 420 |
| Declaración Resumen Anual | 390 | 425 |
| Declaración Informativa Terceros | 347 | 415 |
| Grandes Empresas / SII | Suministro Inmediato (SII) | Suministro Inmediato (SII-Canarias) |
Es vital recordar que el Modelo 349 (Operaciones Intracomunitarias) no se utiliza para las relaciones Península-Canarias, ya que no son operaciones intracomunitarias, sino exportaciones/importaciones nacionales.
6. Casos Prácticos Numéricos
Caso 1: Venta de Software (SaaS)
Una empresa de Madrid vende una suscripción de software a un abogado autónomo en Las Palmas por 1.000€.
- Naturaleza: Servicio prestado por vía electrónica.
- Regla: Se localiza en sede del destinatario (B2B).
- Facturación: La empresa de Madrid emite factura por 1.000€ (Sin IVA).
- Obligación: El abogado canario debe autorrepercutir el IGIC al 7% en su modelo 420 (70€ de cuota repercutida y deducida simultáneamente si tiene derecho a ello).
Caso 2: Venta de Mobiliario
Una fábrica de Valencia vende muebles a una tienda en Santa Cruz de Tenerife por 10.000€.
- Naturaleza: Entrega de bienes.
- Facturación: Factura de 10.000€ (Sin IVA - Exportación).
- En Aduana: La tienda canaria pagará: 7% de IGIC (700€) + Tasas de Despacho DUA + AIEM si el mobiliario está gravado (ej. 5% = 500€). Coste total en destino: 11.200€ más gastos de transitario.
7. Errores Críticos que atraen inspecciones
- Cargar IVA a un canario por error: Si eres una empresa peninsular y cobras IVA a un cliente de las islas en una venta de bienes, estás ingresando un impuesto indebido. El cliente no podrá deducirlo y tú podrías ser sancionado.
- Ignorar el REPEP: En Canarias existe el Régimen Especial del Pequeño Empresario o Profesional (exención de IGIC si facturas menos de 30.000€/año). Muchos peninsulares facturan con IGIC a estos profesionales cuando deberían aplicar inversión del sujeto pasivo.
- No conservar el DUA: El DUA es el único documento que justifica la exención de IVA en una exportación a Canarias. Sin él, la AEAT reclamará el 21% de IVA de esas ventas en una inspección.
8. Checklist de cumplimiento para 2026
Antes de emitir o recibir una factura entre estos territorios, verifique:
- ✅ ¿El destinatario es profesional/empresa o consumidor final?
- ✅ ¿El producto está sujeto a AIEM en la entrada a Canarias?
- ✅ ¿Disponemos del código EORI para los despachos aduaneros?
- ✅ ¿Se ha especificado en la factura la cláusula de exención (Art. 21 LIVA o Art. 11 Ley 20/91)?
- ✅ En servicios, ¿se aplica la regla de inversión del sujeto pasivo?
En Taxea, coordinamos departamentos fiscales que operan a ambos lados del Atlántico, asegurando que la optimización del 7% del IGIC no se convierta en una pesadilla burocrática por errores en la gestión de aduanas o reglas de localización.
Artículos relacionados
- fiscalidad canaria: IGIC, REF y RIC
- Planificación sucesoria en la empresa familiar canaria
- Fiscalidad del IGIC en el Comercio Exterior de Canarias 2026
- Guía Fiscal ZEC 2026: Paga un 4% de Impuesto de Sociedades
- Gestoría para Pintores y Reformas 2026: Auditoría y Riesgos IGIC
- IGIC y Comercio con la Península 2026: Guía de Facturación y Aduanas
¿Te ayudamos con tu caso?
Si operas desde Canarias o vendes a Península/UE, conviene revisar IGIC, IVA y facturación antes de automatizar procesos.