
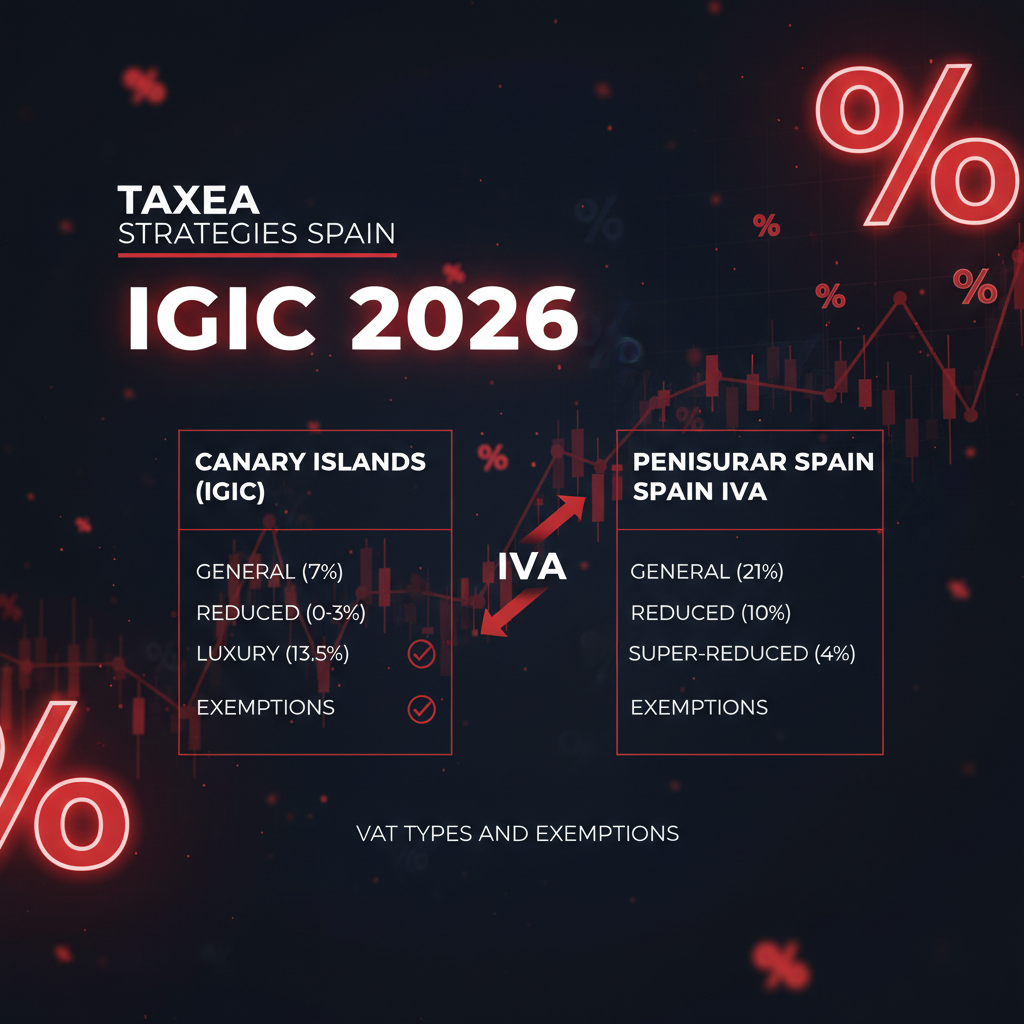
Respuesta corta: El IGIC 2026 mantiene su tipo general en el 7% y el reducido en el 3%, aplicando el tipo cero a bienes de primera necesidad. Su diferencia crítica con el IVA (21%) es la condición de Canarias como "tercer territorio", exigiendo la liquidación del impuesto en aduana para mercancías provenientes de la Península o el resto de la UE.
Operar en el archipiélago canario supone entrar en un ecosistema fiscal singular. Aunque el IGIC comparte la estructura básica de un impuesto sobre el valor añadido (naturaleza indirecta, neutralidad para el empresario, gravamen sobre el consumo), sus divergencias con la Directiva 2006/112/CE del IVA son profundas. Como asesores fiscales, observamos con frecuencia que la simplificación de "Canarias es como el IVA pero más barato" es el origen de cuantiosas sanciones por errores en la facturación y la liquidación.
Marco Legal y Naturaleza del IGIC en 2026
El IGIC no es un impuesto estatal cedido, sino una figura propia integrada en el Régimen Económico y Fiscal (REF), amparado por la Constitución Española y el Derecho Comunitario. Su regulación principal emana de la Ley 20/1991 y la Ley 4/2012, junto con sus respectivos reglamentos. A diferencia de lo que ocurre en la Península y Baleares, las Islas Canarias no forman parte del territorio de aplicación del IVA comunitario, lo que las sitúa, a efectos aduaneros y fiscales, como un "tercer territorio" en la relación con el resto de la Unión Europea.
Esta condición implica que cualquier entrada de mercancía en las islas se considera una importación, independientemente de que provenga de Madrid, París o Pekín. Este matiz es crítico para la tesorería de las empresas, ya que obliga a la liquidación del impuesto en la aduana, salvo que se apliquen mecanismos de diferimiento o regímenes especiales.
Tipos Impositivos del IGIC: Desglose por Sectores en 2026
La estructura de tipos en Canarias es más atomizada que la del IVA, permitiendo una mayor progresividad y fomento de sectores esenciales. A continuación, detallamos la tabla de tipos vigentes para el ejercicio 2026:
| Categoría | Tipo % | Bienes y Servicios Incluidos |
|---|---|---|
| Tipo Cero | 0% | Agua, productos farmacéuticos, libros, periódicos, alimentos básicos, transporte aéreo y marítimo interinsular. |
| Tipo Reducido | 3% | Industria textil, calzado, industria química, papel, aparatos médicos, ciertos servicios culturales y deportivos. |
| Tipo General | 7% | La mayoría de las operaciones: servicios profesionales, hostelería (estándar), comercio minorista y mayorista general. |
| Tipo Incrementado | 9,5% | Determinadas entregas de vehículos y embarcaciones, y labores de tabaco con precios específicos. |
| Tipo Especial | 15% | Artículos de joyería, peletería, perfumes y vehículos de alta cilindrada. |
| Tipo Especial Tabaco | 20% - 35% | Labores específicas de tabaco rubio y negro de alta fiscalidad. |
Diferencias Operativas Críticas: IGIC vs IVA
Para un asesor fiscal, las diferencias no residen solo en el porcentaje, sino en la técnica tributaria. Estos son los puntos de fricción más comunes en 2026:
1. El Concepto de Importación y el AIEM
Mientras que en la Península una compra a Alemania es una Adquisición Intracomunitaria de Bienes (AIB) que se autorregula en el modelo 303, en Canarias es una Importación. Esto supone el devengo automático del IGIC en la aduana y, muy frecuentemente, del AIEM (Arbitrio sobre Importaciones y Entregas de Mercancías en Canarias). El AIEM es un impuesto arancelario que puede oscilar entre el 5% y el 15%, diseñado para proteger la producción local. Si su empresa importa bienes para revender, el coste fiscal real no es el 7%, sino el 7% + AIEM correspondiente.
2. Inversión del Sujeto Pasivo en Servicios
En el comercio de servicios entre Península y Canarias, rigen las reglas de localización del Artículo 69 y 70 de la Ley del IVA y sus homólogos en la Ley del IGIC. Si una empresa canaria presta servicios de consultoría a una empresa en Madrid, la operación se localiza en la Península y tributa por IVA (inversión del sujeto pasivo por parte del cliente madrileño). Si es a la inversa, la empresa canaria deberá autorrepercutirse el IGIC al 7%.
3. El Régimen Especial del Pequeño Empresario (REPEP)
Canarias cuenta con una figura inexistente en el territorio IVA común: el franquiciamiento del IGIC o REPEP. Aquellos autónomos o PYMES cuyo volumen de facturación anual no supere los 30.000 euros (umbral actualizado para 2026) pueden optar por no repercutir IGIC en sus facturas ni deducir el soportado. Esto supone una ventaja competitiva en precios para el consumidor final, aunque conlleva la obligación de presentar una declaración informativa anual (Modelo 425).
Exenciones en el IGIC: ¿Cuándo no se aplica el impuesto?
El catálogo de exenciones se divide en dos grandes grupos que todo gestor debe dominar:
- Exenciones Limitadas (Operaciones Interiores): Son aquellas en las que el empresario no repercute el impuesto pero tampoco puede deducir el IGIC soportado en sus compras. Es el caso de la asistencia sanitaria pública y privada, la educación, las operaciones financieras y los seguros.
- Exenciones Plenas (Exportaciones y asimiladas): En este caso, no se repercute el impuesto pero sí se permite la deducción total del IGIC soportado en la cadena de producción. Incluye las exportaciones fuera de las islas, las entregas a depósitos francos y las operaciones con buques y aeronaves destinados a navegación internacional.
Mención especial merece el Arrendamiento de Viviendas. Al igual que en el IVA, el alquiler de viviendas destinadas exclusivamente a residencia habitual está exento de IGIC. No obstante, si el alquiler incluye servicios de hostelería o es un alquiler vacacional gestionado por una entidad, pasará a tributar al tipo general del 7%.
Caso Práctico: Comparativa de Costes de Operación
Imaginemos una agencia de marketing que factura 10.000 € mensuales a clientes locales.
Escenario Península (IVA):
Base Imponible: 10.000 €
IVA (21%): 2.100 €
Total Factura: 12.100 €
Impacto: El cliente debe desembolsar 2.100 € adicionales que recuperará meses después.
Escenario Canarias (IGIC):
Base Imponible: 10.000 €
IGIC (7%): 700 €
Total Factura: 10.700 €
Impacto: El coste financiero es mucho menor, mejorando el flujo de caja del cliente y la competitividad del prestador.
Obligaciones Formales y Modelos en 2026
El cumplimiento tributario ante la Agencia Tributaria Canaria (ATC) se articula a través de los siguientes modelos:
- Modelo 420: Autoliquidación trimestral para el régimen general.
- Modelo 421: Autoliquidación para sujetos en régimen simplificado.
- Modelo 425: Resumen anual del IGIC (obligatorio para todos).
- Modelo 415: Declaración anual de operaciones con terceras personas (equivalente al 347 estatal).
- Suministro Inmediato de Información (SII): Obligatorio para grandes empresas con facturación superior a 6 millones de euros, igual que en el sistema estatal.
Checklist de Cumplimiento para Empresas en Canarias
Para evitar inspecciones de la ATC en 2026, asegúrese de cumplir estos puntos:
- ✅ Correcta identificación del tipo: No asuma que todo es al 7%. Verifique si su producto entra en el 0% o 3% para optimizar precios.
- ✅ Control de Prorrata: Si realiza actividades exentas y no exentas, aplique correctamente la prorrata para no deducir más de lo legalmente permitido.
- ✅ Gestión del DUA: Conserve todos los Documentos Únicos Administrativos de sus importaciones; son el único justificante válido para la deducción del IGIC de importación.
- ✅ Inversión del Sujeto Pasivo: Identifique cuándo es usted quien debe autoliquidar el impuesto en servicios recibidos desde el exterior.
En Taxea Strategies, somos expertos en navegar la complejidad del REF Canario. Una correcta planificación del IGIC no solo evita sanciones, sino que optimiza la carga fiscal mediante la aplicación de regímenes especiales y deducciones vinculadas a la inversión. Contacte con nuestro equipo para una auditoría preventiva de su situación fiscal en Canarias.
Artículos relacionados
- fiscalidad canaria: IGIC, REF y RIC
- Planificación sucesoria en la empresa familiar canaria
- Impuesto sobre el Patrimonio Canarias 2026: Bonificación y G
- Gestión del IGIC 2026 para autónomos: tipos y obligaciones
- La Nueva Vigencia de 6 Años en la ZEC: Impacto Fiscal en Canarias
- Reforma RIC 2025: Nuevos Activos y Planificación Fiscal en Canarias
¿Te ayudamos con tu caso?
Si operas desde Canarias o vendes a Península/UE, conviene revisar IGIC, IVA y facturación antes de automatizar procesos.