
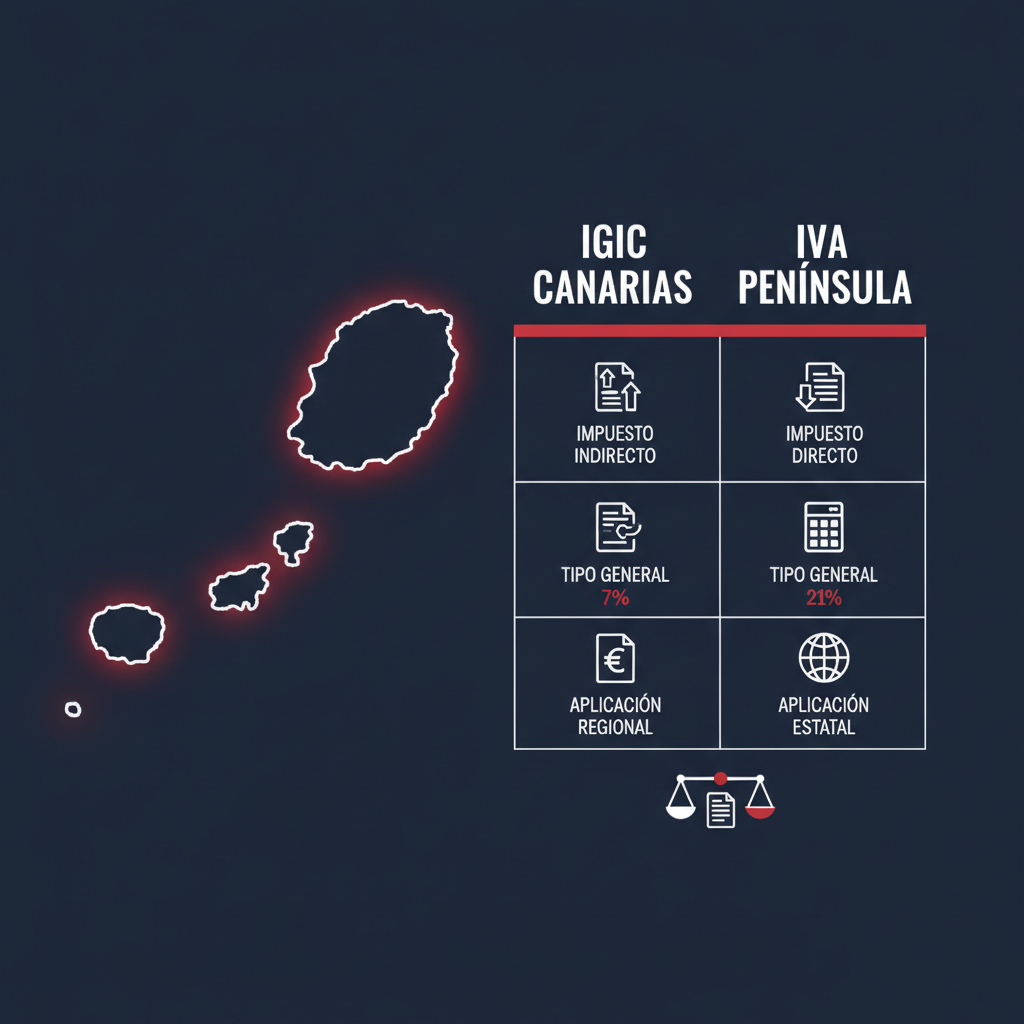
Respuesta corta: El IGIC en 2026 mantiene el tipo general del 7%. Autónomos con ingresos inferiores a 30.000 € anuales pueden acogerse al REPEP (Modelo 400), evitando repercutir el impuesto y presentar declaraciones. Quienes superen este límite deben liquidar trimestralmente el Modelo 420 y gestionar el DUA para intercambios de bienes con la Península como exportaciones o importaciones.
⚡ Lo esencial: El Impuesto General Indirecto Canario (IGIC) es el tributo que grava el consumo en las Islas Canarias, sustituyendo al IVA peninsular. En 2026, el tipo general se mantiene en el 7%, pero la clave para el autónomo reside en la correcta aplicación del Régimen Especial del Pequeño Empresario (REPEP) y el dominio de las reglas de localización para servicios prestados a la Península o el extranjero. No presentar el Modelo 420 o confundirlo con el Modelo 303 de la AEAT conlleva sanciones graves de la Agencia Tributaria Canaria (ATC).
Marco normativo y naturaleza del IGIC en 2026
El IGIC no es una variante regional del IVA; es un tributo estatal de gestión cedida a la Comunidad Autónoma de Canarias, fundamentado en el Régimen Económico y Fiscal (REF). A efectos del IVA comunitario, Canarias se considera un territorio tercero. Esto implica que los intercambios de bienes entre la Península y Canarias son, técnicamente, importaciones y exportaciones, lo que obliga a la gestión del DUA (Documento Único Administrativo).
Para el autónomo establecido en las islas, el IGIC funciona bajo una mecánica de repercusión y deducción: se repercute el impuesto a los clientes y se deduce el soportado en las compras vinculadas a la actividad. No obstante, existen particularidades en el derecho a la deducción dependiendo de si el autónomo realiza actividades exentas plenas o limitadas.
Tipos impositivos del IGIC vigentes en 2026
La estructura de tipos en Canarias es significativamente más competitiva que la peninsular, buscando compensar la insularidad y los costes de transporte. A continuación, desglosamos la tabla de tipos actualizados para el ejercicio 2026:
| Denominación | Tipo | Principales aplicaciones |
|---|---|---|
| Tipo Cero | 0% | Productos alimenticios básicos, agua, medicamentos, libros y prensa, entregas de energía eléctrica (en ciertos tramos). |
| Tipo Reducido | 3% | Industria química, textil, maderera, transporte terrestre y reparación de vehículos. |
| Tipo General | 7% | Servicios profesionales, comercio minorista (no exento), hostelería y la mayoría de bienes de consumo. |
| Tipo Incrementado | 9,5% | Determinados vehículos y embarcaciones, y prestaciones de servicios de carácter recreativo. |
| Especial Incrementado | 15% | Tabaco rubio, joyería, perfumería y artículos de lujo. |
| Especial Tabaco Negro | 20% | Labores de tabaco negro específicamente tarificadas. |
El Régimen Especial del Pequeño Empresario (REPEP)
Este es, sin duda, el aspecto más relevante para el autónomo con facturación moderada. El REPEP permite a aquellas personas físicas cuyo volumen de operaciones anual no supere los 30.000 euros estar exentos de repercutir IGIC en sus facturas.
Ventajas y obligaciones del REPEP:
- Exención de ingreso: El autónomo no cobra IGIC a sus clientes, lo que le hace un 7% más competitivo frente al cliente final.
- Exención de modelos: No tiene obligación de presentar el Modelo 420 trimestral ni el 425 anual.
- Obligación de declaración censal: Debe solicitar la inclusión en el régimen mediante el modelo 400.
- Libros registro: Sigue obligado a llevar un libro registro de facturas emitidas y recibidas.
- Facturación: Debe incluir la mención "Exento de IGIC por aplicación del Régimen Especial del Pequeño Empresario".
Nota del asesor: Si tus clientes son mayoritariamente empresas o profesionales que pueden deducirse el IGIC, el REPEP puede no interesarte, ya que tú no podrás deducir el IGIC que pagas en tus gastos (lo que incrementa tus costes operativos).
Casuística: Facturación a Península, Baleares y Extranjero
Uno de los errores más comunes es la confusión sobre cuándo cargar IGIC en operaciones fuera de las islas. En 2026, las reglas de localización de servicios (Art. 17 Ley 20/1991) dictan lo siguiente:
1. Prestación de servicios (B2B):
Si un autónomo canario presta servicios de consultoría a una empresa en Madrid, la operación está no sujeta a IGIC por la regla de sede del destinatario. Se produce la inversión del sujeto pasivo; el cliente peninsular autorrepercudirá el IVA en la Península.
2. Prestación de servicios (B2C):
Si el cliente es un particular en la Península, el servicio suele estar sujeto a IGIC (lugar de sede del prestador), salvo excepciones como servicios electrónicos, de telecomunicaciones o asesoramiento jurídico/financiero, que tributan donde reside el destinatario.
3. Entrega de bienes:
Toda salida de bienes de Canarias hacia la Península se considera una exportación. Está exenta de IGIC, pero debe documentarse mediante el DUA de exportación para justificar la exención ante una inspección de la ATC.
Modelos tributarios y calendario fiscal
La gestión del IGIC es competencia exclusiva de la Agencia Tributaria Canaria. No se utiliza la plataforma de la AEAT para estos modelos.
| Modelo | Función | Plazos habituales |
|---|---|---|
| Modelo 420 | Autoliquidación trimestral ordinaria. Repercutido menos soportado. | Abril, julio, octubre y enero (hasta el día 20). |
| Modelo 425 | Resumen anual informativo. No genera pago. | Enero del año siguiente (hasta el día 31). |
| Modelo 415 | Declaración de operaciones con terceros (> 3.005,06 €). | Febrero. |
| Modelo 400 | Declaración censal de alta, modificación o baja en el censo. | Según se produzca la variación. |
Caso Práctico: Liquidación trimestral de un diseñador freelance
Imaginemos a un diseñador gráfico en Las Palmas (no acogido al REPEP por superar los 30k) durante el primer trimestre de 2026:
- Ingresos en Canarias: 10.000 € + 7% IGIC = 700 € (IGIC Repercutido).
- Ingresos en Península: 5.000 € (Operación no sujeta, 0 € IGIC).
- Gastos deducibles: Equipo informático y alquiler oficina = 4.000 € + 7% IGIC = 280 € (IGIC Soportado).
Resultado Modelo 420: 700 € (Repercutido) - 280 € (Soportado) = 420 € a ingresar a la ATC.
Si este diseñador hubiera estado en el REPEP, no habría cobrado los 700 €, pero tampoco podría deducirse los 280 €. Su coste de equipo sería superior, pero su precio final para clientes canarios sería más bajo.
Errores críticos que evitar en 2026
Como asesores fiscales, observamos recurrentemente los mismos fallos que derivan en sanciones de hasta el 50% de la cuota dejada de ingresar:
- No conservar el DUA: En compras de bienes a la Península superiores a 150 €, el transportista suele liquidar el IGIC de importación. Sin el documento DUA, el autónomo no puede deducir ese IGIC soportado.
- Confusión con el IVA: Aplicar el 21% por inercia en facturas emitidas desde Canarias es un error de base legal que invalida la factura.
- Criterio de caja: Muchos autónomos aplican el criterio de caja sin haberlo solicitado censalmente. Solo se puede declarar el IGIC cuando se cobra si se ha optado formalmente por este régimen.
- Uso de modelos estatales: Presentar el modelo 303 ante la AEAT en lugar del 420 ante la ATC se considera como "no presentado" a efectos legales canarios.
¿Necesitas optimizar tu fiscalidad canaria? En Taxea Strategies somos expertos en el REF y la gestión del IGIC para perfiles de alto valor y empresas tecnológicas en las islas. Contacta con nuestro equipo legal aquí.
Artículos relacionados
- fiscalidad canaria: IGIC, REF y RIC
- IVA en alquiler de inmuebles 2026: cuándo se aplica y cuándo
- IVA no deducible 2026: qué gastos no puedes recuperar aunque
- Deducción por Inversión en Canarias 2026: Guía del RIC y DIC
- Gestoría para Pintores y Reformas 2026: Auditoría y Riesgos IGIC
- La AIE en Canarias: Claves Fiscales y Régimen Especial del REF
¿Te ayudamos con tu caso?
Si operas desde Canarias o vendes a Península/UE, conviene revisar IGIC, IVA y facturación antes de automatizar procesos.