
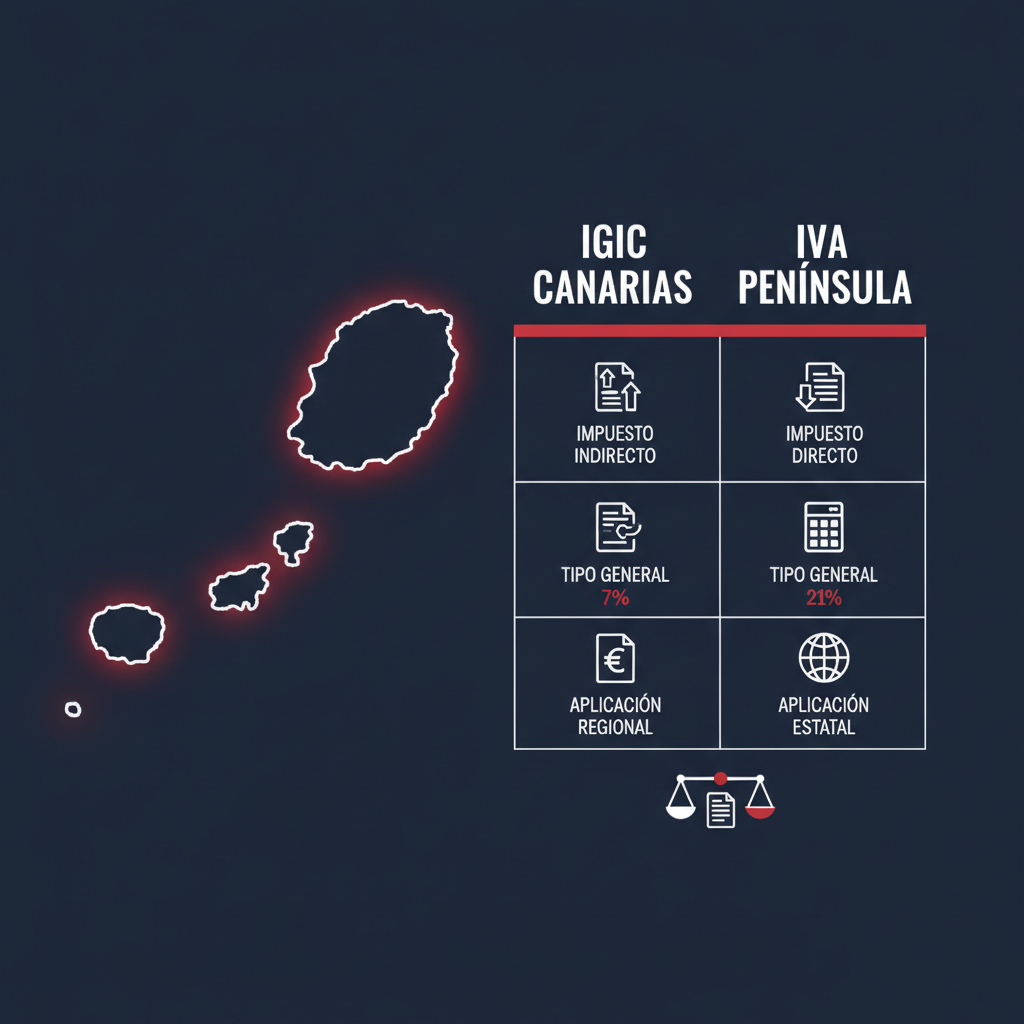
Respuesta corta: En Canarias rige el IGIC con un tipo general del 7% en lugar del IVA. Las transacciones con la Península exigen gestión aduanera (DUA) y la frecuente aplicación de la inversión del sujeto pasivo en servicios. Para cumplir con la Agencia Tributaria Canaria, los sujetos pasivos deben presentar trimestralmente el Modelo 420 o 421.
Operar comercialmente entre las Islas Canarias y el resto del territorio nacional (Península y Baleares) exige un conocimiento profundo del Régimen Económico y Fiscal (REF) canario. Aunque ambos son impuestos indirectos que gravan el consumo, el Impuesto General Indirecto Canario (IGIC) y el Impuesto sobre el Valor Añadido (IVA) presentan divergencias estructurales que afectan directamente al margen de beneficio y a las obligaciones formales de autónomos y empresas.
⚡ Lo esencial
- Ámbito geográfico: En Canarias no se aplica el IVA; rige el IGIC (Ley 20/1991).
- Tipo General: 7% para el IGIC frente al 21% del IVA.
- Inversión del Sujeto Pasivo: Mecanismo clave en la prestación de servicios entre Península y Canarias.
- Aduanas: El tráfico de bienes se considera importación/exportación y requiere DUA.
- Modelo de liquidación: El IGIC se declara mediante el Modelo 420 (trimestral) o 421 ante la Agencia Tributaria Canaria.
Marco normativo y naturaleza jurídica
La exclusión de las Islas Canarias del territorio de aplicación del IVA no es caprichosa; responde a su condición de Región Ultraperiférica (RUP) de la Unión Europea. Mientras que el IVA está armonizado a nivel comunitario por la Directiva 2006/112/CE, el IGIC es un tributo estatal cedido en su gestión a la Comunidad Autónoma de Canarias.
En 2026, la estabilidad de los tipos impositivos busca mantener la competitividad del archipiélago, aunque la complejidad técnica en las transacciones transfronterizas (Península-Canarias) sigue siendo el principal foco de errores contables y sanciones tributarias.
Comparativa de Tipos Impositivos 2026
La principal ventaja competitiva de Canarias radica en su presión fiscal indirecta reducida. A continuación, desglosamos la comparativa actualizada:
| Criterio | IVA (Península y Baleares) | IGIC (Canarias) |
|---|---|---|
| Tipo General | 21% | 7% |
| Tipo Reducido | 10% | 3% |
| Tipo Superreducido / Cero | 4% | 0% |
| Tipos Incrementados | No aplica (21%) | 9,5% y 15% |
| Organismo Gestor | AEAT (Hacienda Estatal) | Agencia Tributaria Canaria |
El IGIC detallado: Tipos y aplicaciones en 2026
El IGIC no es un impuesto plano. Su estructura busca proteger productos de primera necesidad y penalizar el consumo de lujo o bienes con externalidades negativas:
- Tipo Cero (0%): Se aplica a productos básicos (pan, leche, frutas), entregas de energía eléctrica a consumidores vulnerables, transporte aéreo y marítimo entre islas, y exportaciones.
- Tipo Reducido (3%): Aplicable a la industria textil, química, papelera, productos sanitarios, transporte terrestre y ejecución de obras de mobiliario urbano.
- Tipo General (7%): El "cajón de sastre" donde tributan la mayoría de las prestaciones de servicios y entregas de bienes que no tienen un tipo específico asignado.
- Tipo Incrementado (9,5%): Aplicado a determinados vehículos de motor y embarcaciones.
- Tipo Especial (15%): Reservado para artículos de joyería, peletería, perfumería de lujo y bebidas alcohólicas derivadas (alcohol etílico).
- Tipo Especial (20%): Labores de tabaco negro y rubio.
Reglas de Localización: ¿Cuándo se factura con IVA y cuándo con IGIC?
Este es el punto donde más conflictos surgen entre el asesor fiscal y el cliente. La clave reside en distinguir entre la entrega de bienes y la prestación de servicios.
1. Entrega de Bienes (Mercancías)
Fiscalmente, el envío de mercancías de Madrid a Tenerife se considera una exportación para el vendedor peninsular (exenta de IVA según Art. 21 Ley IVA) y una importación para el comprador canario.
- El vendedor emite factura sin IVA.
- El comprador debe liquidar el IGIC en la aduana (normalmente gestionado a través de un transitario con el DUA).
- Ojo con el AIEM: Además del IGIC, ciertos bienes (alimentación, construcción) pagan el Arbitrio sobre Importaciones y Entregas de Mercancías para proteger la industria local.
2. Prestación de Servicios (B2B vs B2C)
Aquí aplicamos las reglas de localización de los artículos 69 y 70 de la Ley del IVA (que son espejos de la normativa del IGIC):
- B2B (Empresa a Empresa): La regla general es que el servicio tributa donde esté la sede del destinatario. Si una agencia de marketing en Las Palmas trabaja para una empresa en Barcelona, el servicio se localiza en Península (IVA). Se emite factura sin IGIC y la empresa catalana hace inversión del sujeto pasivo.
- B2C (Empresa a Particular): La regla general es que tributa en la sede del prestador. Un abogado de Madrid que asesora a un particular en Fuerteventura cobrará IVA al 21%. Sin embargo, existen excepciones importantes para servicios electrónicos, de consultoría o ingeniería prestados a particulares canarios, que suelen tributar en Canarias (IGIC).
Inversión del Sujeto Pasivo: El mecanismo de seguridad
La inversión del sujeto pasivo es fundamental para evitar la doble imposición y facilitar la gestión. Ocurre cuando el profesional que presta el servicio no está establecido en el territorio donde se localiza el impuesto. En este caso, el cliente es quien se auto-repercute y se deduce el impuesto simultáneamente en su liquidación trimestral.
Ejemplo práctico: Un desarrollador freelance residente en Tenerife presta servicios de programación a una SL en Madrid.
- El freelance canario emite factura por 1.000€ sin IGIC (indicando "Operación localizada en destino - Inversión del Sujeto Pasivo").
- La SL en Madrid recibe la factura y, en su Modelo 303, contabiliza 210€ de IVA repercutido y 210€ de IVA soportado.
- Resultado financiero para la SL: Neutro.
Obligaciones Formales y Modelos
Si tu actividad económica se desarrolla en Canarias, el calendario fiscal difiere ligeramente del peninsular en cuanto a los códigos de los modelos:
- Modelo 420: Autoliquidación trimestral del IGIC. Equivalente al 303 de IVA.
- Modelo 425: Resumen anual del IGIC. Equivalente al 390.
- Modelo 415: Declaración anual de operaciones con terceros (si se superan los 3.005,06€). Equivalente al 347.
- Libros Registro: Obligatorios tanto en IVA como en IGIC, aunque bajo el Suministro Inmediato de Información (SII) si se superan los 6 millones de euros de facturación.
El REPEP: El gran desconocido
A diferencia del IVA en Península (donde todos los autónomos deben declarar desde el primer euro, a la espera de la transposición definitiva de la Directiva de Franquicia de IVA), en Canarias existe el Régimen Especial del Pequeño Empresario (REPEP).
Aquellos empresarios o profesionales personas físicas cuyo volumen de negocios en el año anterior sea inferior a 30.000 euros, pueden estar exentos de incluir el IGIC en sus facturas y de presentar liquidaciones trimestrales, siempre que se acojan formalmente a este régimen. Esto supone un ahorro administrativo y una ventaja competitiva en precios frente a consumidores finales.
Checklist de errores frecuentes en 2026
- Confundir exención con no sujeción: Una factura de Canarias a Península no lleva IGIC porque no está sujeta, no porque esté exenta (salvo exportaciones de bienes). La mención legal en la factura debe ser correcta para evitar requerimientos.
- No reclamar la devolución de IVA: Si un empresario canario viaja a Madrid y compra material para su empresa con IVA, ese IVA no es deducible en el Modelo 420. Debe solicitar la devolución a través del Modelo 360 ante la AEAT.
- Olvidar el DUA en envíos de bajo valor: Aunque existen franquicias aduaneras para envíos de escaso valor, la documentación debe estar siempre en regla para evitar el bloqueo de mercancías en el aeropuerto.
- Aplicar mal el tipo en servicios inmobiliarios: Si el inmueble está en Canarias, el servicio (alquiler, reforma, arquitectura) siempre lleva IGIC, independientemente de dónde resida el dueño o el profesional.
Conclusión
Navegar entre el IGIC y el IVA requiere una visión técnica que va más allá de un simple cambio de porcentaje. En 2026, la digitalización de la Agencia Tributaria Canaria y el cruce de datos con la AEAT hacen que el margen para el error sea mínimo. Si tu empresa tiene flujos comerciales con el archipiélago, asegúrate de parametrizar correctamente tu ERP y revisar la localización de cada operación.
Artículos relacionados
- fiscalidad canaria: IGIC, REF y RIC
- Planificación sucesoria en la empresa familiar canaria
- Fiscalidad del IGIC en el Comercio Exterior de Canarias 2026
- Reserva para Inversiones en Canarias (RIC) 2026: Guía Fiscal
- Valor Fiscal de Vehículos 2026: Guía para el Cálculo del ITP
- Régimen Fiscal Canario 2026: Claves del Ahorro Único en España
¿Te ayudamos con tu caso?
Si operas desde Canarias o vendes a Península/UE, conviene revisar IGIC, IVA y facturación antes de automatizar procesos.