
⚡ Lo esencial
Respuesta corta: La diferencia principal radica en el tipo general: 7% de IGIC en Canarias frente al 21% de IVA peninsular. El tráfico de bienes se trata como importación o exportación sujeta a DUA. En servicios B2B, aplica la inversión del sujeto pasivo, tributando en la sede del destinatario según el impuesto vigente en su territorio (IGIC o IVA).
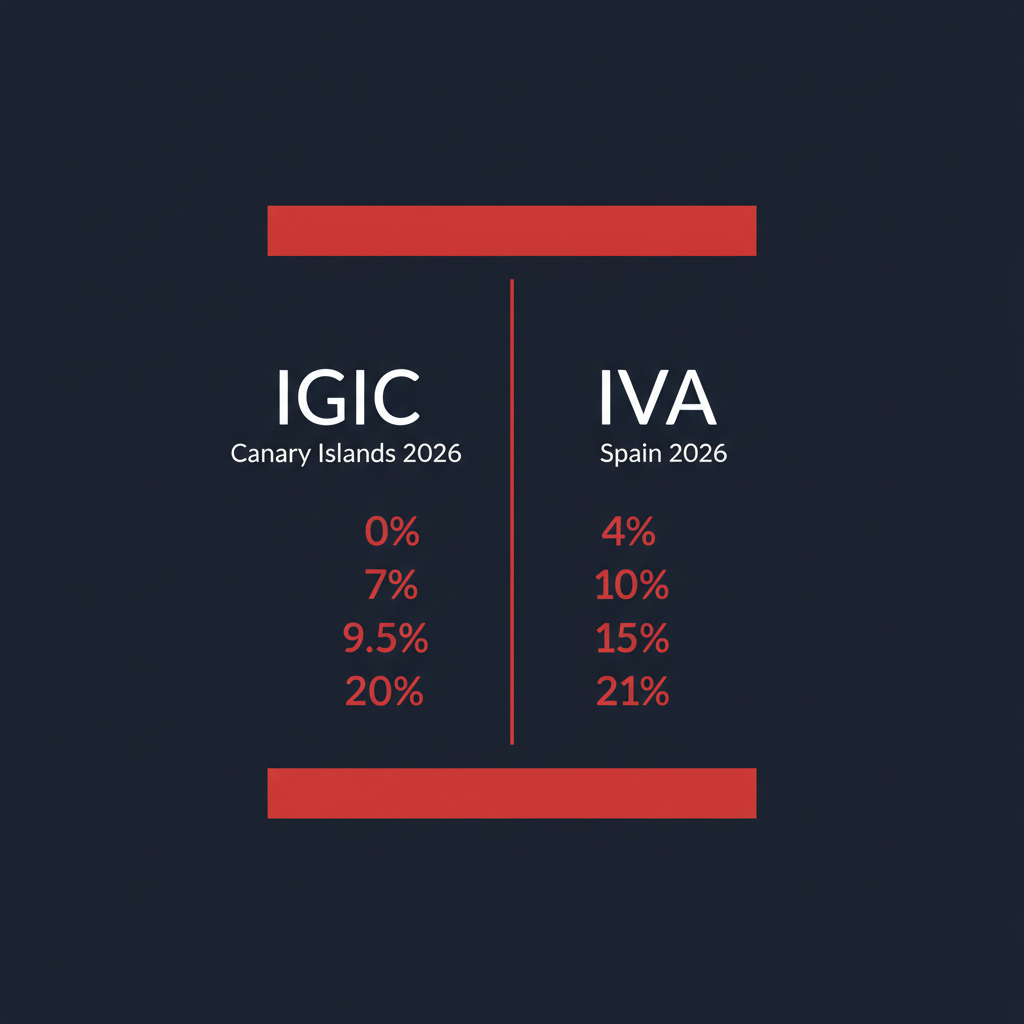
- El IGIC es el impuesto indirecto propio de Canarias, con un tipo general del 7%, frente al 21% del IVA peninsular.
- Canarias queda excluida del territorio IVA de la UE, lo que convierte los envíos de bienes en importaciones y exportaciones sujetas a control aduanero.
- Las operaciones de servicios B2B suelen tributar en el país/región del destinatario por la regla de inversión del sujeto pasivo.
- El DUA (Documento Único Administrativo) es obligatorio para el tráfico de mercancías entre Península y el Archipiélago.
- En 2026, se mantienen tipos específicos de IGIC incrementado (13,5% y 20%) para bienes de lujo y labores del tabaco.
Marco normativo y naturaleza jurídica del IGIC vs IVA
La dualidad fiscal en España no es una cuestión de libre elección, sino una realidad estructural derivada del Régimen Económico y Fiscal (REF) de Canarias. Mientras que en el territorio peninsular e Islas Baleares rige el Impuesto sobre el Valor Añadido (IVA), regulado por la Ley 37/1992, en las Islas Canarias se aplica el Impuesto General Indirecto Canario (IGIC), regido por la Ley 20/1991.
La principal distinción radica en que Canarias, a efectos del IVA, tiene la consideración de "país tercero". Esto no significa que esté fuera de la Unión Europea, sino que está excluida del territorio aduanero común para la armonización del IVA. Esta particularidad fiscal busca compensar la lejanía e insularidad del archipiélago, ofreciendo tipos impositivos sensiblemente inferiores para fomentar la competitividad económica local.
Comparativa de tipos impositivos 2026
Para un asesor fiscal, la clave reside en la clasificación del bien o servicio. El IGIC no es simplemente un "IVA más barato"; cuenta con una estructura de tipos más atomizada que el IVA. A continuación, desglosamos la tabla comparativa actualizada a 2026:
| Concepto | IGIC (Canarias) | IVA (Península y Baleares) |
|---|---|---|
| Tipo General | 7% | 21% |
| Tipo Reducido | 3% (Transporte, productos sanitarios) | 10% (Hostelería, vivienda) |
| Tipo Superreducido / Cero | 0% (Alimentos básicos, energía) | 4% (Pan, libros, medicamentos) |
| Tipo Incrementado | 13,5% y 20% (Lujo, Tabaco, Alcohol) | No aplica (Máximo 21%) |
| Gestión Tributaria | Agencia Tributaria Canaria (ATC) | Agencia Estatal (AEAT) |
Reglas de localización de servicios: ¿Dónde tributo?
Uno de los errores más frecuentes en la facturación entre Canarias y Península es la aplicación incorrecta de las reglas de localización previstas en los artículos 69 y 70 de la LIVA (y sus equivalentes en la Ley del IGIC). La regla general es que el servicio se entiende prestado en la sede del destinatario si este es un empresario o profesional (B2B).
1. Escenario B2B (Empresa a Empresa)
Si una consultora con sede en Madrid presta servicios de marketing a una empresa en Tenerife, la operación está no sujeta a IVA por la regla de localización. Sin embargo, la empresa tinerfeña deberá autorrepercutir el IGIC al 7% en su declaración (Modelo 420), mediante el mecanismo de inversión del sujeto pasivo.
2. Escenario B2C (Empresa a Particular)
Si la misma consultora madrileña presta servicios a un particular residente en Canarias, la operación suele estar sujeta a IVA (21%), salvo en servicios electrónicos, de telecomunicaciones o radiodifusión, donde se aplica la tributación en destino (IGIC). Es fundamental analizar la "cláusula de uso y disfrute", que puede obligar a tributar en Canarias si el servicio se consume físicamente allí.
Tráfico de bienes: El DUA y el AIEM
A diferencia de los servicios, los bienes físicos deben atravesar una aduana. Esto conlleva dos procesos fundamentales:
- Exportación (desde origen): Exenta de impuesto (IVA o IGIC según el caso).
- Importación (en destino): El importador debe liquidar el impuesto correspondiente a la entrada del bien, además de los aranceles si proceden.
Además del IGIC, en las importaciones a Canarias existe un tributo específico denominado AIEM (Arbitrio sobre Importaciones y Entregas de Mercancías). Este arbitrio tiene un carácter proteccionista para la industria local canaria y grava la entrada de ciertos productos (como lácteos, materiales de construcción o químicos) con tipos que oscilan entre el 5% y el 15%. Este coste adicional debe ser tenido en cuenta en cualquier escandallo de costes logísticos.
Caso práctico: Venta de mobiliario de oficina
Supongamos que una fábrica de muebles de Valencia vende un lote de mesas a un coworking en Las Palmas por valor de 10.000 €.
- Facturación del vendedor (Valencia): Emite factura sin IVA (Operación asimilada a la exportación). Debe conservar el DUA de exportación para justificar la exención ante la AEAT.
- Entrada en Canarias: La mercancía llega al puerto. El agente de aduanas tramita el DUA de importación.
- Liquidación: El coworking deberá pagar 700 € de IGIC (7%) y, si el mobiliario está sujeto a AIEM (por ejemplo, al 5%), otros 500 €.
- Total costes fiscales: 1.200 € a liquidar en aduana para poder retirar la mercancía.
Obligaciones formales y modelos tributarios
La gestión administrativa difiere no solo en el fondo, sino en la forma. Un profesional que opere en ambos territorios deberá manejar calendarios fiscales paralelos:
- IVA: Se declara principalmente a través del Modelo 303 (trimestral o mensual) y el resumen anual Modelo 390.
- IGIC: Se utiliza el Modelo 420 (régimen general trimestral) o el Modelo 421 (régimen simplificado). El resumen anual es el Modelo 425.
Es importante destacar que el SII (Suministro Inmediato de Información) también es aplicable en Canarias para empresas con un volumen de operaciones superior a 6.010.121,04 euros anuales, debiendo remitir los libros de registro a la Agencia Tributaria Canaria de forma telemática.
Errores comunes que generan sanciones
Como asesores, detectamos patrones de error recurrentes que suelen derivar en actas de inspección:
- No disponer del DUA: En una venta de Península a Canarias, si el vendedor no posee el DUA de exportación, la AEAT considerará la venta como nacional sujeta al 21% de IVA, exigiendo el ingreso del impuesto más recargos.
- Aplicar el tipo del 7% en Península: Un error de principiante es creer que, como el cliente es canario, la factura emitida desde Madrid debe llevar el 7% de IGIC. Madrid no tiene competencia sobre el IGIC; la factura debe ir sin IVA y es el cliente quien liquida el IGIC en su comunidad.
- Ignorar el Régimen Especial del Pequeño Empresario (REPE): En Canarias existe una franquicia fiscal para empresarios que facturen menos de 30.000 € anuales, quedando exentos de declarar IGIC, algo que no tiene un equivalente exacto en el régimen general del IVA peninsular.
Conclusión para la planificación fiscal 2026
Operar comercialmente con las Islas Canarias ofrece ventajas competitivas innegables debido al menor gravamen indirecto, pero exige una rigurosidad técnica elevada. La correcta parametrización de los sistemas ERP para distinguir entre entregas de bienes y prestaciones de servicios, así como el control documental de las aduanas, son los pilares para evitar contingencias con el fisco. En Taxea Strategies recomendamos realizar una auditoría de procesos logísticos antes de iniciar la expansión comercial al archipiélago.
Artículos relacionados
- cambios fiscales 2026-2027
- Derechos del contribuyente en una inspección AEAT 2026: guía
- Acta de conformidad vs disconformidad AEAT 2026: diferencias
- La IA como filtro para elegir asesoría fiscal en 2026
- Fiscalidad de Dietas y Kilometraje 2026: Límites y Prueba
- Gestoría para empresas de imprenta y artes gráficas 2026: guía fiscal
- Base de Cotización Seguridad Social: Qué es y Cómo te afecta: criterio fiscal, ejemplo resuelto y documentación
- Deducibilidad de intereses por financiación a filiales: doctrina del TS
¿Te ayudamos con tu caso?
¿Llevas tus plazos al día? Revisamos tu calendario fiscal sin improvisar.