
Para una startup en España, las medidas fiscales seguras que puede aplicar hoy son concretas y verificables. La más relevante es acceder a la condición de empresa emergente ante ENISA para tributar al 15% en el Impuesto sobre Sociedades, en lugar del tipo general. A partir de ahí, la seguridad fiscal se construye documentando bien cada beneficio y manteniendo el cumplimiento continuo con Hacienda y la Seguridad Social.
Las palancas legales disponibles ahora mismo son estas:
- Impuesto sobre Sociedades al 15 % durante el primer ejercicio con base imponible positiva y los tres siguientes, para empresas acreditadas por ENISA.
- Exención de stock options hasta 50.000 € anuales entregados a empleados, con reglas propias de imputación temporal.
- Aplazamiento y exención de pagos fraccionados, una medida de liquidez pensada para los primeros años de vida de la empresa.
- Recomendación operativa: documentar cada decisión (contratos, actas, valoraciones) y apoyarse en asesoría fiscal continua para no perder ninguno de estos beneficios por un descuido administrativo.
Puntos clave
Mantener la fiscalidad segura de una startup en España depende de certificar la condición de empresa emergente ante ENISA y sostener el cumplimiento documental cada trimestre.
| Punto | Detalles |
|---|---|
| Certificación ENISA | Acredita innovación y escalabilidad; sin ella no se accede al Impuesto sobre Sociedades al 15%. |
| Requisitos de plantilla y facturación | Exige al menos 60% de plantilla en España y un tope de 10 millones de euros de facturación anual. |
| Stock options bien documentadas | La exención llega a 50.000 € anuales, pero exige valoración soportada y reglas de imputación temporal. |
| SAFE y participativos con contrato claro | El SAFE traslada el riesgo fiscal a la redacción del contrato; los préstamos participativos ofrecen más previsibilidad. |
| Acompañamiento continuo | Taxea Strategies ofrece asesor personal y control fiscal trimestral para conservar los beneficios de la Ley de Startups. |
Tabla de contenidos
- Qué exige la Ley de Startups (Ley 28/2022) y cómo obtener la certificación ENISA
- Estructura societaria y retribuciones: decisiones que reducen riesgos fiscales
- Financiación segura: SAFE, convertibles y préstamos participativos, y sus implicaciones fiscales
- Checklist operativo de cumplimiento para mantener beneficios fiscales
- Por qué una asesoría proactiva ayuda a una fiscalidad startup segura
- Implicaciones fiscales específicas del SAFE frente a otros instrumentos de financiación
- Tratamiento fiscal de la conversión de un SAFE en acciones
- Lo que la mayoría de fundadores subestima sobre la fiscalidad startup
- Un asesor fiscal que conoce cada plazo de tu startup
- Fuentes
Qué exige la Ley de Startups (Ley 28/2022) y cómo obtener la certificación ENISA
La Ley 28/2022, de fomento del ecosistema de las empresas emergentes, es el marco que sostiene todos los incentivos fiscales para startups españolas. Antes de planificar cualquier estrategia, conviene entender qué exige exactamente y qué se pierde si se incumple.
Los incentivos principales son cuatro: el tipo reducido del 15% en el Impuesto sobre Sociedades, una deducción del 50% para los inversores particulares (business angels) que aporten capital, la exención de stock options para empleados y la posibilidad de aplazar o eximir pagos fraccionados. Cada uno tiene su propio recorrido temporal y sus propias condiciones.
Para mantener la condición de empresa emergente, la normativa fija varios requisitos simultáneos:
- Antigüedad limitada: la empresa no puede superar los cinco años desde su constitución (siete en sectores como biotecnología, energía o industrial).
- Sede en España: el domicilio social, fiscal o el establecimiento permanente debe estar en territorio español.
- Plantilla local: al menos el 60 % de la plantilla debe tener contrato laboral en España.
- Límite de facturación: el volumen de negocio anual no puede superar los 10 millones de euros.
- No repartir dividendos: distribuir beneficios durante el periodo de vigencia hace perder automáticamente la condición.
El proceso de acreditación lo gestiona ENISA, que valora si el proyecto es innovador y escalable a partir de la documentación presentada: plan de negocio, modelo de escalabilidad y estructura societaria. La certificación no es un trámite automático ni meramente formal: ENISA revisa el fondo del proyecto, y el silencio administrativo transcurrido el plazo se entiende positivo.
Consejo profesional: Guarda toda la documentación que presentaste a ENISA en la certificación inicial. Si Hacienda revisa tu condición de empresa emergente más adelante, esos mismos papeles son tu primera línea de defensa.
Estructura societaria y retribuciones: decisiones que reducen riesgos fiscales
La forma jurídica que elijas al arrancar condiciona buena parte de tu seguridad fiscal posterior. En la práctica, la sociedad limitada sigue siendo la opción más razonable para una startup en fase temprana: limita la responsabilidad patrimonial de los socios, permite estructurar participaciones con relativa sencillez y encaja de forma natural con los requisitos de la Ley de Startups. Puedes revisar el proceso completo en esta guía sobre constituir una sociedad limitada.
Sobre las stock options, la mecánica fiscal merece atención particular porque es donde más errores se cometen:
- La exención cubre hasta 50.000 € anuales por empleado en la entrega de acciones o participaciones.
- La regla de imputación temporal permite diferir la tributación hasta el evento de liquidez o hasta un máximo de diez años, lo que reduce el coste fiscal inmediato del empleado y mejora la retención del talento.
- La valoración de las participaciones en el momento de la entrega debe quedar bien soportada, porque es el dato que determina la base de la exención.
- Ejecutar planes de stock options a través de autocartera exige respetar los límites legales de participaciones propias que puede mantener la sociedad.
Consejo profesional: Incluye siempre cláusulas de permanencia y pactos de socios claros antes de firmar una ronda. Protegen la deducción del inversor y evitan disputas de valoración cuando alguien sale de la empresa antes de tiempo.
Financiación segura: SAFE, convertibles y préstamos participativos, y sus implicaciones fiscales
Los instrumentos de financiación temprana no todos se tratan igual ante Hacienda, y esa diferencia importa más de lo que muchos fundadores creen al firmar su primera ronda.
Los SAFE (simple agreement for future equity) y los convertibles son acuerdos de inversión que postergan la valoración de la empresa hasta una ronda futura. Su tratamiento fiscal en España es menos estandarizado que en Estados Unidos, precisamente porque nuestra normativa no contempla una figura equivalente con reglas propias. Eso obliga a tratar cada SAFE como lo que jurídicamente es: un contrato atípico cuyas consecuencias fiscales dependen de cómo esté redactado.
Los préstamos participativos, por contraste, ofrecen más previsibilidad. Vinculan la rentabilidad del inversor a hitos concretos del negocio en lugar de fijar un interés rígido, lo que reduce la exposición a ajustes fiscales por precios de transferencia. Muchos fondos los prefieren por esa misma flexibilidad.
Para blindar cualquiera de estos instrumentos frente a una due diligence posterior, conviene:
- Fijar por escrito los criterios de valoración y el momento en que se activa la conversión.
- Evitar intereses fijos poco justificados que Hacienda pueda reclasificar como retribución encubierta.
- Separar la caja de la ronda de la tesorería operativa, apoyándose en herramientas como las que comparamos en esta guía sobre Revolut Business y Wise.
- Revisar cada término con tu asesor antes de firmar, no después.
Checklist operativo de cumplimiento para mantener beneficios fiscales
Mantener la condición de empresa emergente no es un estado permanente: exige revisión constante. Estos son los controles que marcan la diferencia entre conservar los beneficios y perderlos por un descuido:
- Modelo 200 (declaración del Impuesto sobre Sociedades) presentado en plazo, aplicando correctamente el tipo del 15%.
- Censos actualizados ante la Agencia Tributaria si cambia el domicilio, la actividad o la estructura de socios.
- Contratos laborales formalizados que acrediten el porcentaje de plantilla en España exigido por ley.
- Actas y valoraciones documentadas de cada operación societaria relevante: ampliaciones de capital, entrega de participaciones, entrada de inversores.
- Revisión trimestral de plantilla y facturación para detectar desviaciones antes de que se conviertan en un problema con Hacienda.
Según el análisis de KPMG sobre planificación fiscal para startups, pequeñas desviaciones de este tipo son las que con más frecuencia derivan en revisiones administrativas.
Si detectas una contingencia, la remediación rápida pasa por regularizar el contrato o la operación afectada, documentar el motivo del incidente y consultar con tu asesor antes de que llegue el siguiente plazo de declaración.
Por qué una asesoría proactiva ayuda a una fiscalidad startup segura
La diferencia entre una startup que mantiene sus beneficios fiscales y otra que los pierde casi nunca está en la normativa, sino en el seguimiento. Muchos fundadores conocen la Ley de Startups pero descuidan el control trimestral que exige mantenerla.
Ahí es donde entra un partner fiscal como Taxea Strategies, que se aparta del modelo de gestoría tradicional para funcionar como socio operativo del negocio. En lugar de limitarse a presentar modelos al final de cada trimestre, el enfoque de Taxea implica:
- Un asesor personal asignado desde el primer día, no un buzón genérico de consultas.
- Control fiscal continuo que detecta desviaciones (plantilla, facturación o dividendos) antes de que se conviertan en causa de exclusión.
- Planificación estratégica orientada a minimizar la carga tributaria dentro del marco legal disponible.
La tasa de retención de clientes de Taxea alcanza el 98 %, respaldada por más de 90 reseñas con cinco estrellas. Esa cifra refleja algo poco habitual en asesoría fiscal: clientes que se quedan porque el seguimiento funciona, no porque cambiar de gestoría sea complicado.
Para una startup que se juega la deducción de sus inversores o la exención de sus stock options en un detalle documental, ese acompañamiento constante pesa tanto como la propia normativa.
Implicaciones fiscales específicas del SAFE frente a otros instrumentos de financiación
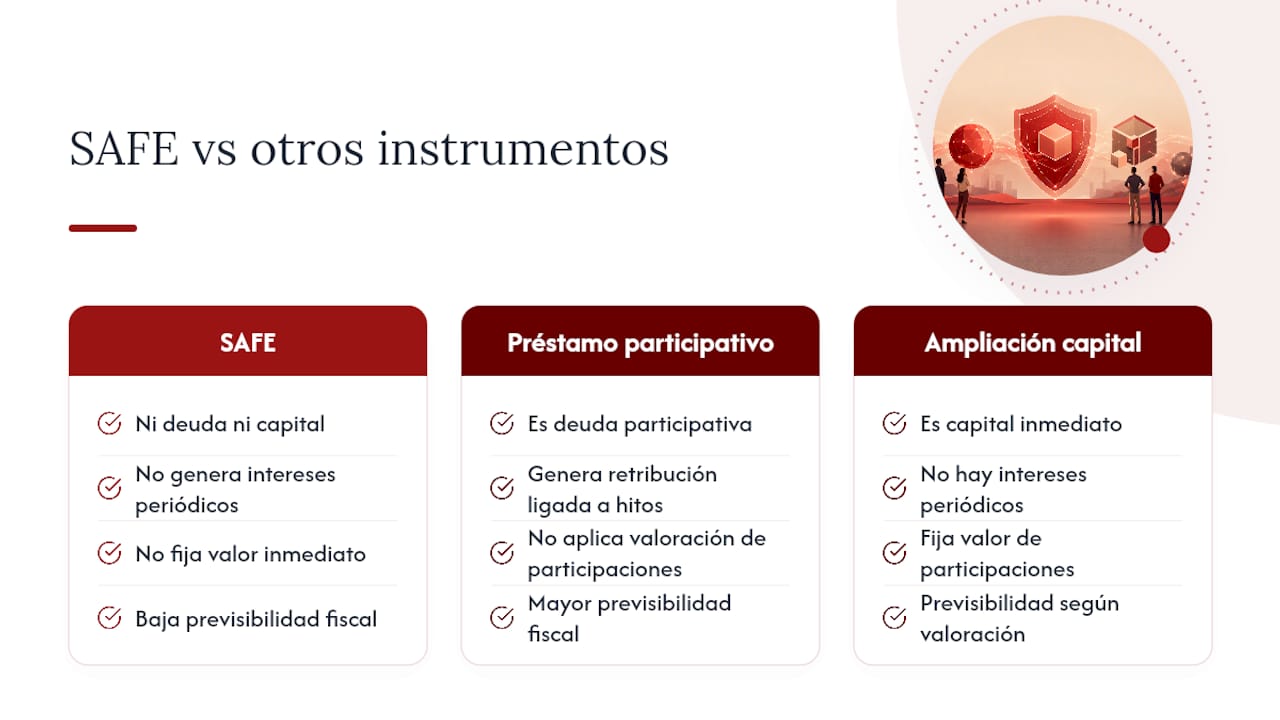
Un SAFE no es deuda ni es capital en el momento de la firma. Es una promesa de entregar participaciones futuras a un precio que se determinará más adelante, normalmente con un descuento o un tope de valoración (cap). Esa naturaleza híbrida es precisamente lo que complica su encaje fiscal en España.
A diferencia de un préstamo participativo, el SAFE no genera intereses periódicos que deban tributar como rendimiento del capital mobiliario para el inversor. A diferencia de una ampliación de capital convencional, tampoco fija de inmediato un valor de las participaciones que Hacienda pueda usar como referencia. Ese vacío normativo, señalado por KFund en su análisis sobre el uso de SAFEs en España, obliga a los fundadores a decidir por contrato qué régimen aplicarán, en lugar de apoyarse en una figura legal ya tipificada.
Comparado con los préstamos participativos, que vinculan la retribución del inversor a hitos de negocio y ofrecen mayor previsibilidad fiscal, el SAFE traslada buena parte del riesgo de interpretación al momento de la conversión. No hay tabla de retenciones estándar ni modelo de declaración específico para este instrumento, así que cada cláusula del acuerdo (el descuento, el cap, el evento que dispara la conversión) debe redactarse pensando en cómo la leerá un inspector, no solo en cómo la lee el inversor.
Para un fundador, la conclusión práctica es simple: un SAFE bien redactado reduce la complejidad de la ronda, pero traslada la responsabilidad fiscal a la calidad del contrato, no a una norma que la resuelva por defecto.
Tratamiento fiscal de la conversión de un SAFE en acciones
El momento en que un SAFE se convierte en participaciones sociales es donde aparecen las consecuencias fiscales reales, tanto para el inversor como para los fundadores.
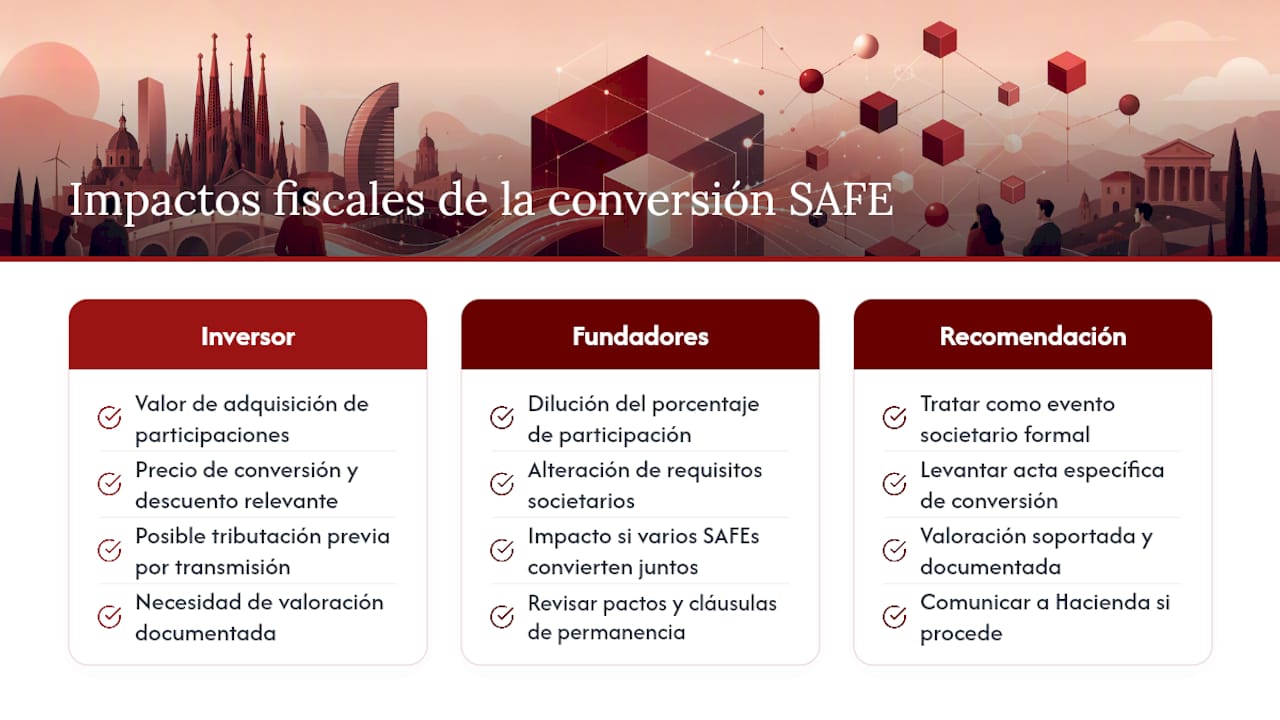
Para el inversor, la conversión determina el valor de adquisición de sus nuevas participaciones, una cifra clave el día que decida vender. Si el precio de conversión se fijó con un descuento significativo sobre la ronda posterior, esa diferencia puede generar preguntas sobre si hubo una transmisión de valor que debería haber tributado antes. Por eso la valoración del momento de conversión necesita quedar documentada con el mismo rigor que una ampliación de capital ordinaria.
Para los fundadores, la conversión diluye su porcentaje de participación y puede alterar el cumplimiento de requisitos ligados a la estructura societaria, especialmente si varios SAFEs convierten a la vez y cambian sustancialmente el reparto de capital. También conviene revisar si la operación afecta a pactos de socios previos o a cláusulas de permanencia ya firmadas.
La recomendación práctica, respaldada por el enfoque de KPMG sobre integrar la fiscalidad como herramienta de crecimiento, es tratar cada conversión como un evento societario formal: acta específica, valoración soportada y comunicación a Hacienda si la operación lo requiere. Improvisar esta parte del proceso es una de las causas más frecuentes de ajustes en una due diligence posterior.
Lo que la mayoría de fundadores subestima sobre la fiscalidad startup
La conversación pública sobre fiscalidad para startups se centra casi siempre en los incentivos: el 15% de Sociedades, la exención de las stock options, la deducción para inversores. Son reales y merecen aprovecharse, pero esa mirada oculta un problema mayor: los beneficios se pierden con más frecuencia por fallos de gestión que por falta de incentivos legales.
Nadie pierde la condición de empresa emergente por no conocer la ley. La pierde por un contrato mal clasificado, un dividendo repartido sin pensar en las consecuencias o una valoración de stock options sin soporte documental el día que un inversor pregunta. La normativa es generosa; la ejecución es donde falla la mayoría.
Mi recomendación para un fundador que lee esto en plena ronda de financiación es priorizar el control trimestral por encima de perseguir cada deducción posible. De poco sirve optimizar hasta el último euro si un descuido administrativo te hace perder el tipo reducido durante los cuatro años siguientes. La fiscalidad startup segura no es la que exprime cada beneficio disponible, sino la que se sostiene sin sorpresas cuando llega la due diligence.
— Alexis
Un asesor fiscal que conoce cada plazo de tu startup
Taxea Strategies es la alternativa a la gestoría genérica para startups que necesitan mantener su condición de empresa emergente sin perder tiempo revisando modelos y plazos por su cuenta.

En lugar de un contacto anual para presentar el Impuesto sobre Sociedades, Taxea asigna un asesor personal desde el primer día que hace seguimiento continuo de tu plantilla, tu facturación y cada decisión societaria que pueda afectar a tus beneficios fiscales. Ese control permanente es justo lo que separa a una startup que conserva el 15% de Sociedades durante los cuatro años completos de otra que lo pierde por un detalle documental.
El primer paso es una auditoría fiscal inicial: revisamos tu situación actual, identificamos si cumples los requisitos de la Ley de Startups y construimos un plan de cumplimiento a medida. Si necesitas constituir la sociedad antes de dar ese paso, consulta nuestra guía práctica sobre constitución de una SL o revisa cómo organizar tu documentación con el software de gestión documental para pymes. Pide tu auditoría fiscal inicial con Taxea y empieza a construir tu fiscalidad sobre una base sólida.
Fuentes
- Ley 28/2022, de 21 de diciembre, de fomento del ecosistema de las empresas emergentes. (BOE)
- ENISA
- La fiscalidad, una herramienta para el crecimiento de las startups — KPMG Tendencias
- Especial: el uso de SAFEs en España — KFund
Preguntas frecuentes
¿Qué es exactamente una fiscalidad startup segura?
¿Cuánto tarda ENISA en certificar una empresa emergente?
El procedimiento tiene un plazo administrativo y, si transcurre sin respuesta, el silencio se entiende positivo, aunque conviene aportar documentación completa desde el inicio para evitar retrasos.
¿Qué pasa si mi startup supera el límite de facturación?
¿Un SAFE tributa igual que un préstamo participativo?
No. El SAFE no genera intereses periódicos y su tratamiento depende del contrato, mientras que el préstamo participativo vincula la rentabilidad a hitos y ofrece mayor previsibilidad fiscal.
¿Cuándo conviene contratar asesoría fiscal especializada?
Desde el momento de la constitución, porque las decisiones sobre estructura societaria y stock options son difíciles de corregir después. Un partner como Taxea Strategies aporta seguimiento continuo desde el primer día.