
El punto de equilibrio es el volumen de ventas en el que los ingresos totales igualan exactamente a los costes totales, con un beneficio neto de cero. A partir de ese umbral, cada unidad adicional vendida genera ganancia; por debajo, el negocio acumula pérdidas. Las dos fórmulas esenciales son:
- En unidades: Q = Costes fijos ÷ (Precio de venta unitario − Coste variable unitario)
- En valor (ventas): Ventas de equilibrio = Costes fijos ÷ (1 − Ratio de coste variable)
Un ejemplo rápido: con costes fijos de 40.000 €, precio de venta de 20 € y coste variable de 12 € por unidad, el punto de equilibrio en unidades es 5.000/16%3A_Contabilidad_y_Finanzas/16.04%3A_El_punto_de_equilibrio) y en ventas equivale a 100.000 €.
Puntos clave
El punto de equilibrio es el volumen mínimo de ventas que un negocio necesita para cubrir todos sus costes y no incurrir en pérdidas, calculado con la fórmula CF ÷ (PV − CV) en unidades o CF ÷ (1 − CV/PV) en valor.
| Punto | Detalles |
|---|---|
| Fórmula en unidades | Q = Costes fijos ÷ (Precio de venta − Coste variable unitario); redondear siempre hacia arriba. |
| Margen de contribución | Cada euro de margen unitario reduce el número de unidades necesarias para alcanzar el equilibrio. |
| Margen de seguridad | Mide cuánto pueden caer las ventas antes de entrar en pérdidas; un 20–30 % es una referencia razonable. |
| Revisar periódicamente | Actualizar el cálculo tras cualquier cambio estructural: nuevas contrataciones, alquileres o cambios de precio. |
| Taxeastrategies | Integra el seguimiento del umbral de rentabilidad en el reporting mensual para autónomos y pymes. |
Tabla de contenidos
- ¿Qué significa el punto de equilibrio? Costes, variables y margen de contribución
- Para qué sirve el punto de equilibrio en la práctica
- Cómo calcular el punto de equilibrio: fórmulas, pasos y ejemplo resuelto
- ¿Cuál es el margen de seguridad y cómo se calcula?
- Tipos de punto de equilibrio: unidades, valor y multi-producto
- Supuestos y limitaciones del análisis del punto de equilibrio
- Cómo trasladar el cálculo a una hoja de cálculo
- Nuestra perspectiva: lo que el punto de equilibrio no te dice (y debería)
- Taxeastrategies: asesoría que convierte el umbral en una herramienta de gestión real
- Fuentes
- Preguntas frecuentes
¿Qué significa el punto de equilibrio? Costes, variables y margen de contribución
En el umbral de rentabilidad, los ingresos totales cubren aproximadamente los costes totales, resultando en beneficio neto cercano a cero. Para llegar a ese cálculo con precisión, primero hay que identificar correctamente cada tipo de coste.
Costes fijos (CF): no varían con el volumen de producción o ventas. El alquiler del local, los seguros, las cuotas de software, los salarios de plantilla fija o la amortización de maquinaria son ejemplos habituales. Permanecen constantes aunque el negocio venda cero unidades en un mes.
Costes variables (CV): cambian en proporción directa a la actividad. Las materias primas, las comisiones de venta, el embalaje o los costes de envío por pedido son costes variables típicos. Cuanto más se produce o vende, más crecen.
Margen de contribución por unidad: es la diferencia entre el precio de venta unitario (PV) y el coste variable unitario (CV). Representa lo que cada unidad vendida aporta para cubrir los costes fijos antes de generar beneficio.
Margen de contribución = PV − CV
Ratio de margen de contribución: expresa ese margen como porcentaje del precio de venta. Se usa cuando el cálculo se hace en valor (ventas totales) en lugar de en unidades, lo que resulta especialmente útil en negocios de servicios o con múltiples productos.
Ratio = (PV − CV) ÷ PV = 1 − (CV ÷ PV)
Clasificar bien un coste como fijo o variable no es un trámite formal: es la base sobre la que descansa todo el análisis. Un error aquí desplaza el umbral calculado y puede llevar a decisiones de precio o de ventas equivocadas.
Para qué sirve el punto de equilibrio en la práctica
Conocer el umbral de rentabilidad no es un ejercicio académico. Permite tomar decisiones concretas con cifras en la mano, no con intuición.
- Fijar precios con criterio: si el margen de contribución es demasiado estrecho, el umbral sube hasta niveles de ventas inalcanzables. Calcular el equilibrio antes de lanzar un producto revela si el precio propuesto es viable.
- Establecer metas de ventas mensuales: dividir el punto de equilibrio anual entre doce da la cifra mínima que el equipo comercial debe alcanzar cada mes para no incurrir en pérdidas.
- Evaluar la viabilidad de nuevos proyectos: antes de constituir una sociedad o lanzar una línea de producto, el análisis del equilibrio muestra si el mercado puede absorber el volumen necesario.
- Negociar costes fijos: saber que reducir el alquiler en 500 € al mes baja el umbral en decenas de unidades da argumentos concretos en una negociación con el arrendador.
- Planificar contingencias: si las ventas caen un 20 %, ¿el negocio sigue por encima del umbral? El análisis responde esa pregunta antes de que el escenario se materialice.
- Estimar el tiempo hasta la rentabilidad: en proyectos nuevos, comparar el ritmo de ventas previsto con el umbral permite proyectar en cuántos meses se alcanzará el punto de equilibrio.
El umbral de rentabilidad no es una meta de éxito, sino una señal de referencia. Superarlo es el requisito mínimo; la gestión real empieza a partir de ahí.
Cómo calcular el punto de equilibrio: fórmulas, pasos y ejemplo resuelto
Datos necesarios
Para calcular el umbral de rentabilidad se necesitan tres cifras: los costes fijos totales del período, el precio de venta unitario y el coste variable por unidad (o, alternativamente, el ratio de costes variables sobre ventas).
Las fórmulas explicadas
La fórmula algebraica parte de igualar ingresos y costes:
PV × Q = CF + CV × Q → Q × (PV − CV) = CF → Q = CF ÷ (PV − CV)
Para obtener el punto de equilibrio en valor (euros de ventas), se usa el ratio de margen de contribución:
Paso a paso
- Reunir los datos: listar todos los costes fijos del período (mes, trimestre o año) y calcular el coste variable medio por unidad vendida.
- Calcular el margen de contribución unitario: restar el coste variable al precio de venta.
- Dividir los costes fijos entre el margen de contribución: el resultado es el número de unidades que hay que vender para cubrir todos los costes.
- Verificar en valor: multiplicar las unidades de equilibrio por el precio de venta, o aplicar directamente la fórmula en valor.
- Redondear siempre hacia arriba: vender 4.999 unidades cuando el umbral es 5.000 sigue siendo pérdida. La fracción de unidad se redondea al entero superior.
- Comprobar el resultado: calcular ingresos totales (Q × PV) y costes totales (CF + Q × CV) en el punto calculado. Deben ser iguales o prácticamente iguales.
Ejemplo numérico resuelto
Una empresa de producción audiovisual tiene costes fijos de 40.000 €, vende cada proyecto a 20 € por unidad de servicio y su coste variable unitario es de 12 €.
| Concepto | Valor |
|---|---|
| Costes fijos (CF) | 40.000 € |
| Precio de venta unitario (PV) | 20 € |
| Coste variable unitario (CV) | 12 € |
| Margen de contribución (PV − CV) | 8 € |
| Punto de equilibrio en unidades | 5.000 unidades |
| Punto de equilibrio en ventas | 100.000 € |
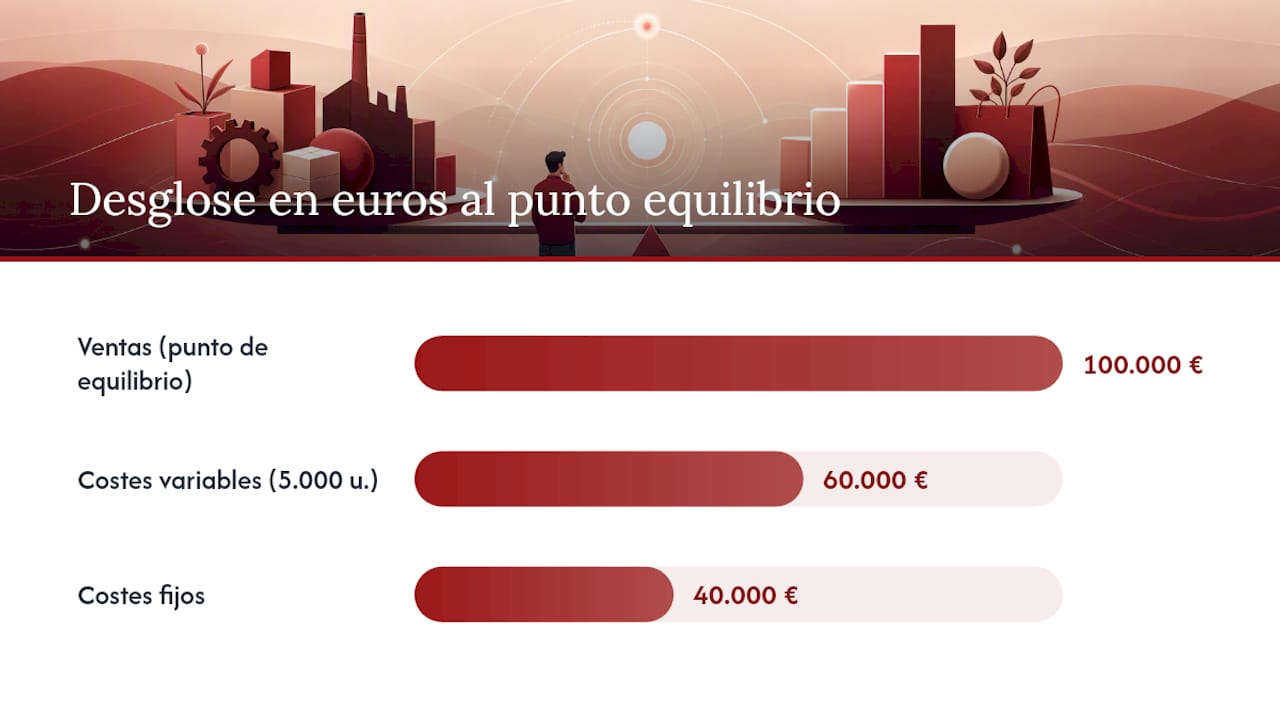
Cálculo: 40.000 € ÷ 8 € = 5.000 unidades. En valor: 5.000 × 20 € = 100.000 €. Comprobación: ingresos (100.000 €) = costes fijos (40.000 €) + costes variables (5.000 × 12 € = 60.000 €). El resultado cuadra.
¿Cuál es el margen de seguridad y cómo se calcula?
El margen de seguridad mide la distancia entre las ventas actuales y el umbral de rentabilidad. Cuanto mayor sea, más resistente es el negocio ante una caída de ingresos.
- Fórmula en valor: Margen de seguridad = Ventas actuales − Ventas de equilibrio
- Fórmula en porcentaje: Margen de seguridad (%) = (Ventas actuales − Ventas de equilibrio) ÷ Ventas actuales × 100
Ejemplo: si las ventas actuales son 130.000 € y el umbral es 100.000 €, el margen de seguridad es 30.000 € o un 23,1 %. Eso significa que las ventas podrían caer un 23,1 % antes de que el negocio entre en pérdidas.
- Un margen inferior al 10 % indica alta vulnerabilidad ante imprevistos o estacionalidad.
- Un margen en torno al veinte a treinta por ciento es una referencia razonable para pymes con costes fijos moderados.
- Por encima del 30 %, el negocio tiene capacidad de absorber shocks sin entrar en zona de pérdidas.
Operar cerca del umbral no es necesariamente un problema coyuntural, pero sí una señal de que cualquier desviación en ventas previstas puede generar pérdidas de forma inmediata.
Tipos de punto de equilibrio: unidades, valor y multi-producto
No todos los negocios calculan el umbral de la misma manera. La elección del método depende de lo que se vende y de cómo se estructura la oferta.
- En unidades (producto único): el método estándar. Funciona bien cuando hay un solo producto o cuando todos los productos tienen el mismo margen de contribución. El resultado es el número exacto de unidades a vender.
- En valor (ventas totales): se usa cuando las «unidades» no son prácticas, como en negocios de servicios, consultoría o SaaS. Se trabaja con el ratio de margen de contribución sobre ventas totales. Una calculadora basada en ingresos permite visualizar este enfoque con facilidad.
- Multi-producto: cuando la cartera incluye varios productos con márgenes distintos, un único umbral agregado puede ocultar que ciertos productos están siendo subvencionados por otros. El método más riguroso es calcular el equilibrio por línea de producto o asumir una mezcla de ventas estable y calcular un margen de contribución ponderado. Si la mezcla cambia, el umbral cambia también.
Consejo profesional: en carteras diversificadas, un análisis por línea de producto revela qué referencias arrastran la rentabilidad del conjunto. Antes de eliminar un producto «poco rentable», comprueba si su margen de contribución es positivo: mientras cubra sus costes variables, contribuye a los costes fijos del negocio.
Para negocios de servicios con estructura de costes basada en horas o capacidad humana, el cálculo por ingresos es más representativo que el cálculo por unidades físicas.
Supuestos y limitaciones del análisis del punto de equilibrio
El umbral de rentabilidad es una herramienta poderosa, pero descansa sobre hipótesis que rara vez se cumplen al cien por cien en la realidad.
- Linealidad de costes e ingresos: el modelo asume que los costes variables crecen de forma constante y que el precio de venta no varía con el volumen. En la práctica, los descuentos por volumen o los costes de horas extra rompen esa linealidad.
- Clasificación fija/variable: algunos costes son semivariables (electricidad, mantenimiento) y asignarlos a una categoría introduce error. En empresas de servicios, la contratación de personal ante un aumento de demanda puede convertir costes variables en fijos, generando saltos escalonados en el umbral.
- Todas las unidades producidas se venden: el modelo no contempla inventario no vendido. Si hay stock acumulado, los costes reales superan los del modelo.
- Mezcla de ventas constante en multi-producto: si la proporción entre productos cambia, el margen de contribución ponderado cambia y el umbral calculado deja de ser válido.
- Estacionalidad y cambios de escala: un umbral calculado en enero puede ser incorrecto en julio si los costes fijos o el precio de venta han variado.
Para mitigar estas limitaciones, conviene actualizar el cálculo al menos trimestralmente y complementarlo con un análisis de sensibilidad: ¿qué ocurre si el precio baja un 10 %?
Consejo profesional: revisa el punto de equilibrio siempre que el negocio sufra un cambio estructural: una nueva contratación fija, un cambio de local, la incorporación de tecnología o la entrada en un nuevo mercado. Esos eventos desplazan el umbral de forma significativa y hacen que el cálculo anterior quede obsoleto.
Cómo trasladar el cálculo a una hoja de cálculo
Llevar el modelo a Excel o Google Sheets permite actualizarlo en segundos y simular escenarios sin recalcular a mano.
Estructura de celdas recomendada
- Celda B2: Costes fijos totales (CF) → introduce el valor directamente.
- Celda B3: Precio de venta unitario (PV) → valor directo.
- Celda B4: Coste variable unitario (CV) → valor directo.
- Celda B5: Margen de contribución → fórmula:
=B3-B4 - Celda B6: Punto de equilibrio en unidades → fórmula:
=REDONDEAR.MAS(B2/B5,0) - Celda B7: Ventas de equilibrio (€) → fórmula:
=B6*B3 - Celda B8: Ventas actuales → introduce el valor real del período.
- Celda B9: Margen de seguridad (€) → fórmula:
=B8-B7 - Celda B10: Margen de seguridad (%) → fórmula:
=SI(B8>0,(B8-B7)/B8,0)
Plantilla de referencia con valores de ejemplo
| Celda | Concepto | Valor / Fórmula | Resultado |
|---|---|---|---|
| B2 | Costes fijos | 40.000 € | 40.000 € |
| B3 | Precio de venta unitario | 20 € | 20 € |
| B4 | Coste variable unitario | 12 € | 12 € |
| B5 | Margen de contribución | =B3−B4 | 8 € |
| B6 | Umbral en unidades | =REDONDEAR.MAS(B2/B5,0) | 5.000 |
| B7 | Ventas de equilibrio | =B6×B3 | 100.000 € |
| B8 | Ventas actuales | 130.000 € | 130.000 € |
| B9 | Margen de seguridad (€) | =B8−B7 | 30.000 € |
| B10 | Margen de seguridad (%) | =(B8−B7)/B8 | 23,1 % |
Para añadir escenarios, duplica la hoja y cambia los valores de CF, PV o CV en cada copia. En Excel, la función «Tabla de datos» (pestaña Datos → Análisis de hipótesis) permite ver cómo varía el umbral ante rangos de precios o costes sin duplicar hojas. En Google Sheets, una columna auxiliar con distintos valores de PV y la fórmula =REDONDEAR.MAS($B$2/(A14-$B$4),0) genera la misma tabla de sensibilidad en segundos.
Para organizar y centralizar los datos de costes que alimentan este modelo, contar con un buen software de gestión documental reduce el tiempo de preparación y minimiza errores de transcripción.
Nuestra perspectiva: lo que el punto de equilibrio no te dice (y debería)
El análisis del umbral de rentabilidad tiene un problema de popularidad: se usa mucho y se interpreta mal con frecuencia. La mayoría de los artículos lo presentan como una fórmula que se calcula una vez y se archiva. En la práctica de asesoría, ese es exactamente el error que más caro sale.
El umbral no es un dato estático. Es una función de tres variables que cambian: costes fijos, precio de venta y coste variable. Cuando una empresa firma un nuevo contrato de alquiler, incorpora un empleado fijo o negocia un descuento con un proveedor, el umbral se desplaza. Seguir gestionando con el número antiguo equivale a navegar con un mapa desactualizado.
Hay otro punto que se subestima sistemáticamente: la diferencia entre el umbral calculado y el umbral real. El modelo asume que todo lo producido se vende, que los precios no varían y que los costes se comportan de forma lineal. En servicios profesionales, ninguna de esas tres hipótesis se cumple con regularidad. Un mes con proyectos cancelados, un cliente que negocia un descuento o un aumento de horas de personal pueden desplazar el umbral real varios puntos por encima del teórico.
La recomendación práctica es integrar el cálculo en el reporting mensual, no tratarlo como un ejercicio anual. Cuando el margen de seguridad cae por debajo del 15 %, esa cifra debe activar una revisión de costes o una acción comercial concreta, no una reunión de análisis tres meses después. Las herramientas de inteligencia de negocio permiten automatizar ese seguimiento y recibir alertas antes de que el problema sea visible en la cuenta de resultados.
Para autónomos y pymes con márgenes ajustados, la palanca más accesible suele ser la reducción de costes variables, no la subida de precios. Subir precios tiene fricción comercial; renegociar con proveedores o revisar los gastos deducibles tiene un impacto directo en el margen de contribución sin afectar la relación con el cliente.
Taxeastrategies: asesoría que convierte el umbral en una herramienta de gestión real
Calcular el punto de equilibrio una vez es útil. Monitorizarlo cada mes, actualizarlo cuando cambia la estructura de costes y usarlo para tomar decisiones de precio o de contratación es lo que marca la diferencia entre gestionar con datos y gestionar con intuición.

Taxeastrategies trabaja con autónomos y pymes como asesoría fiscal, contable y estratégica con reporting financiero mensual incluido. Eso significa que el umbral de rentabilidad de tu negocio no es un cálculo que haces una vez al año: es un indicador que revisamos contigo cada mes, junto con el margen de seguridad y los escenarios de costes. Cuando los costes fijos suben o el margen de contribución se estrecha, lo detectamos antes de que aparezca en la cuenta de resultados.
Si quieres revisar el punto de equilibrio de tu negocio con un asesor personal, consulta nuestra guía de gastos deducibles para autónomos como primer paso para identificar costes que pueden reducirse, o contacta directamente con el equipo de Taxeastrategies para una revisión personalizada de tu estructura de costes.
Fuentes
- Umbral de rentabilidad — Wikipedia
- El umbral de rentabilidad y algunos indicadores relacionados — Universidad de Granada
- ¿Qué es y cómo calcular el umbral de rentabilidad? — Sage Advice España
Este artículo es información general y no sustituye el consejo de un asesor financiero cualificado. Consulte a un profesional financiero cualificado sobre su caso particular antes de actuar según este contenido.
Preguntas frecuentes
¿Qué es el punto de equilibrio y cómo se calcula?
El punto de equilibrio es el volumen de ventas en el que los ingresos totales igualan a los costes totales, con beneficio cero. Se calcula dividiendo los costes fijos entre el margen de contribución unitario (precio de venta menos coste variable por unidad).
¿Cuál es la fórmula para calcular el punto de equilibrio?
En unidades: Q = Costes fijos ÷ (Precio de venta − Coste variable unitario). En valor (euros de ventas): Ventas de equilibrio = Costes fijos ÷ (1 − Coste variable ÷ Precio de venta).
¿Cuáles son los tres tipos de punto de equilibrio?
¿Qué significa operar cerca del punto de equilibrio?
Significa que el negocio tiene poca tolerancia a imprevistos: cualquier caída en ventas o aumento de costes puede generar pérdidas de forma inmediata. El margen de seguridad cuantifica exactamente esa distancia y permite gestionar el riesgo con datos concretos.