
La disyuntiva entre dividendos o nómina de socios no admite una respuesta única, pero sí una regla rápida de decisión.
Si trabajas a jornada completa en la empresa, necesitas cotizar para tu jubilación o baja médica, y tus funciones son equiparables a las de un directivo del sector, prioriza el salario. Si ya tienes cobertura social suficiente, la empresa genera caja sobrante y hay beneficios distribuibles aprobados en junta, el dividendo gana eficiencia fiscal. Con varios socios y rentas personales distintas, casi siempre compensa combinar ambas vías en proporciones ajustadas a cada perfil.
- Renta personal alta y necesidad de cotizar: más peso en nómina.
- Caja sobrante sin urgencias de tesorería: más peso en dividendos.
- Varios socios con dedicaciones distintas: mezcla ajustada a cada caso.
Consejo profesional: guarda siempre un contrato o nombramiento que describa tus funciones reales, y compara tu sueldo con el de un puesto equivalente en el mercado. Sin esa documentación, Hacienda puede cuestionar la nómina o recalificar el dividendo como retribución encubierta.
Puntos clave
La mayoría de socios de pymes en España optimiza su carga fiscal con un salario de mercado defendible más dividendos sobre el excedente, ajustados cada ejercicio.
| Punto | Detalles |
|---|---|
| Regla de decisión rápida | Renta alta y dedicación plena piden más nómina; caja sobrante y renta cubierta piden más dividendo. |
| Fiscalidad distinta | El salario tributa en la base general del IRPF; el dividendo, en la base del ahorro tras pagar el Impuesto sobre Sociedades. |
| Cotización solo en nómina | El dividendo no genera cotización, lo que afecta a la pensión y a las prestaciones futuras del socio. |
| Documentación como defensa | Contratos, actas de junta y comparables de mercado son la principal protección ante una comprobación. |
| Revisión con Taxeastrategies | Un asesor personal recalcula el mixto óptimo cuando cambian tu renta o el tipo del Impuesto sobre Sociedades. |
Tabla de contenidos
- Dividendos o nómina para socios: comparativa rápida
- Cómo tributan salarios y dividendos en España
- Estrategia mixta: cómo combinar nómina y dividendos
- Holding: cuándo tiene sentido y cuándo no
- Errores que activan una comprobación de Hacienda
- Checklist de documentos y pasos formales
- Cómo te ayuda Taxeastrategies a decidir tu retribución
- Fuentes
- Preguntas frecuentes
Dividendos o nómina para socios: comparativa rápida
Antes de hacer números conviene ver de un vistazo cómo se comportan ambas vías en las variables que realmente importan: fiscalidad, cotización, efecto contable y riesgo.
| Dimensión | Nómina | Dividendos |
|---|---|---|
| Base impositiva y tipos | IRPF, base general (tramos progresivos) | Base del ahorro (tipos menores, pero tras pagar el IS) |
| Cotización a la Seguridad Social | Sí, según régimen del socio | No cotiza |
| Impacto en beneficio e IS | Gasto deducible, reduce la base del IS | Se reparte sobre beneficio ya tributado en el IS |
| Requisitos formales y timing | Contrato o nombramiento, nómina mensual | Cuentas aprobadas, acuerdo de junta, acta |
| Riesgo fiscal | Bajo si el sueldo es de mercado | Alto si sustituye a un salario por trabajo real |
| Mejor para | Socio trabajador con dedicación plena | Socio con renta ya cubierta o caja sobrante |
- Socio trabajador con renta alta y funciones ejecutivas: nómina como base, dividendo como complemento.
- Socio minoritario sin funciones ejecutivas: dividendos casi en exclusiva.
- Socio único con varias fuentes de ingresos: mixto revisado cada ejercicio.
Cuando las cifras empiezan a moverse en varias direcciones (cambios en el tipo del Impuesto sobre Sociedades, entrada de un nuevo socio, aumento de beneficios), toca simular con datos reales o consultar a tu asesor antes de fijar la política del año.
Cómo tributan salarios y dividendos en España
La diferencia jurídica es clara y la Agencia Tributaria la aplica sin margen de interpretación: los rendimientos del trabajo tributan en la base general del IRPF, con tramos progresivos que llegan hasta el 47 % según comunidad autónoma, mientras que los dividendos se consideran rendimientos del capital mobiliario e integran la base del ahorro, con tipos que oscilan entre el 19 % y el 30 % según el importe.
Pero el dividendo no sale gratis para la empresa. Ese doble paso, primero el IS y después el IRPF del socio sobre el dividendo, es lo que hay que comparar contra el coste combinado de nómina y cotizaciones.
Un ejemplo simplificado ayuda a ver la diferencia. Un socio con una renta personal de 35.000 € anuales suele salir mejor parado subiendo algo la nómina, porque su tipo marginal en el IRPF todavía es moderado y necesita generar bases de cotización. A partir de 60.000 €, el tipo marginal del salario empieza a acercarse al tramo alto, y desviar parte del excedente a dividendos reduce la factura conjunta. Con rentas de 100.000 € o más, el mixto suele imponerse con claridad: un salario que cubra las funciones reales y cotice lo necesario, y el resto en dividendos tras cerrar cuentas.
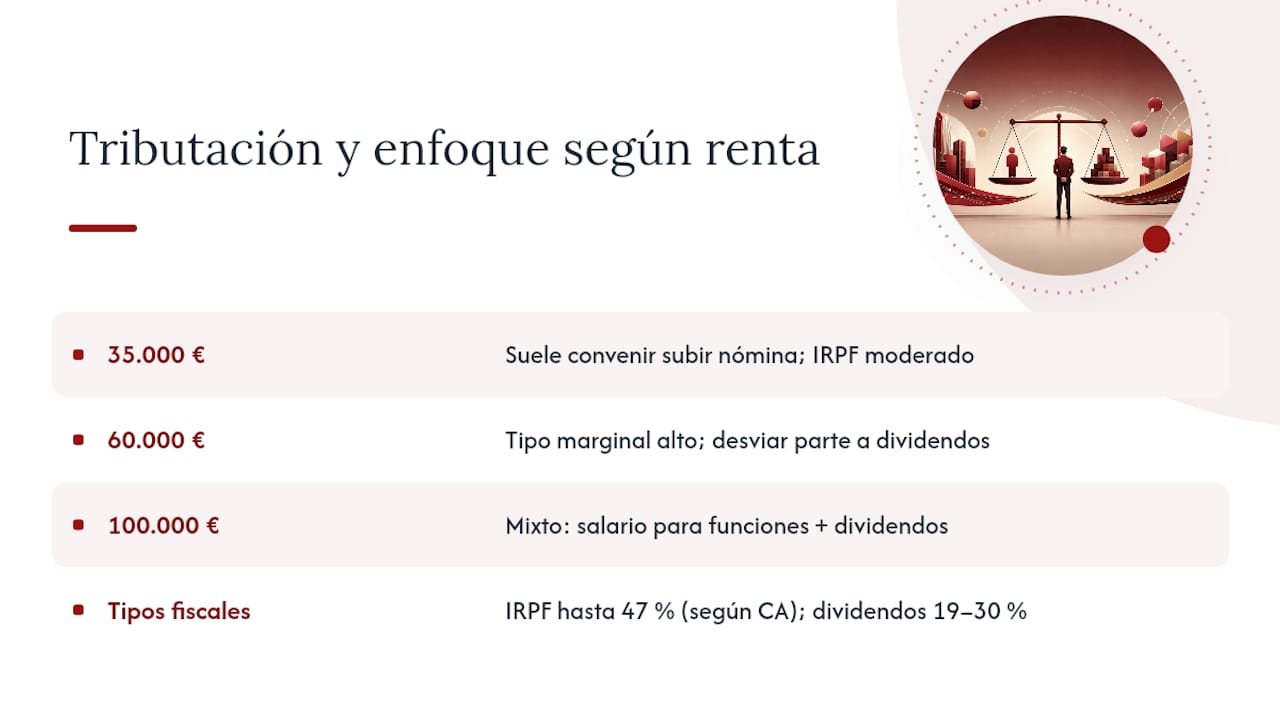
Estos umbrales no son fijos ni universales. Dependen del tipo marginal de cada comunidad autónoma, del régimen de cotización del socio y de si la empresa tributa al tipo general o a uno reducido del Impuesto sobre Sociedades.
El Ministerio de Hacienda mantiene actualizada la normativa sobre el IS y los procedimientos de aprobación de cuentas, un punto de referencia obligado antes de fijar cualquier política de reparto.
Consejo profesional: revisa la estrategia cada año, no solo cuando cambian tus ingresos. El tipo del Impuesto sobre Sociedades tiene una senda de reducción prevista entre 2025 y 2029, y ese movimiento desplaza el punto en el que el dividendo deja de ser la opción más cara para el conjunto empresa más socio, según recoge el análisis de Scentia Alliance sobre salario o dividendos en 2026.
Seguridad Social: qué cotiza y qué no
El socio trabajador, el administrador retribuido con funciones ejecutivas y el autónomo societario deben cotizar, normalmente en el Régimen Especial de Trabajadores Autónomos si tienen el control efectivo de la sociedad. El dividendo, en cambio, no genera ninguna obligación de cotización.
- Socio con control efectivo y funciones ejecutivas: cotiza como autónomo societario.
- Administrador sin retribución por el cargo pero con salario por trabajo real: cotiza por ese salario.
- Socio capitalista sin funciones en la empresa: no cotiza, cobre lo que cobre en dividendos.
Dejar de cotizar reduce el coste inmediato para la empresa, pero también reduce la base reguladora para la jubilación, la prestación por incapacidad o el paro. Un socio de 40 años que renuncia a cotizar durante una década para maximizar dividendos puede encontrarse con una pensión notablemente menor cuando llegue el momento, así que la decisión no es solo fiscal.
Cuándo conviene subir la nómina
- Trabajas a jornada completa y tus funciones son equiparables a las de un director o gerente contratado externamente.
- Necesitas generar base de cotización suficiente para tu jubilación o para acceder a prestaciones por baja.
- Existen comparables claros en el mercado o en la propia plantilla que justifican ese nivel salarial.
- Un sueldo muy por debajo del de mercado es una de las señales que más fácilmente activa una comprobación.
- La forma de blindarte es simple: contrato firmado, funciones descritas y una nómina coherente con lo que cobraría un tercero por el mismo puesto.
Un caso habitual: un socio que dirige la operativa diaria de una pyme con beneficios moderados suele salir beneficiado subiendo su nómina hasta un nivel de mercado, incluso si eso reduce el margen para repartir dividendos ese ejercicio.
Cuándo tienen sentido los dividendos
- Existe beneficio distribuible real, con las reservas legales cubiertas y un acuerdo aprobado en junta.
- El socio ya tiene su cobertura social resuelta por otra vía, o su renta personal es baja y el tipo del ahorro le sale más ventajoso.
- La empresa tiene varios socios con distinta dedicación, y el dividendo permite repartir beneficio sin distorsionar las nóminas de quienes sí trabajan.
El dividendo no cotiza, pero eso mismo es su punto débil si se usa mal: sustituir un salario que remunera trabajo real por un reparto de beneficios es exactamente el patrón que Hacienda revisa con más atención.
Estrategia mixta: cómo combinar nómina y dividendos
El diseño práctico sigue un orden lógico: primero fijas un salario defendible por las funciones reales del socio y después dejas que el resto del beneficio se reparta como dividendo cuando las cuentas lo permitan.
Un ejemplo con cifras redondas para una pyme con 150.000 € de beneficio antes de impuestos y un socio que trabaja a jornada completa:
- Fijas un salario de mercado de 45.000 € brutos, deducible en el IS y sujeto a cotización.
- El beneficio restante, unos 105.000 € antes de impuestos, tributa al tipo del Impuesto sobre Sociedades vigente para la empresa.
- El beneficio neto tras el IS se distribuye como dividendo, y el socio lo integra en su base del ahorro al presentar la renta.
- Comparas el coste total (IRPF del salario más cotizaciones, frente a IS más IRPF del dividendo) para verificar que el reparto elegido minimiza la factura conjunta sin descuidar la cobertura social.
La proporción exacta (un 80/20, un 60/40 entre salario y dividendo) depende del tamaño de la empresa, del número de socios y de cuánta caja necesita retener el negocio para operar. Una empresa con caja ajustada no debería forzar un dividendo alto solo por eficiencia fiscal si eso compromete pagos a proveedores o inversión.
La sensibilidad de este cálculo es alta: si el tipo del Impuesto sobre Sociedades baja en los próximos ejercicios, el dividendo gana atractivo relativo; si sube, el salario recupera terreno. Por eso el mixto no es una decisión que se toma una vez y se olvida.
Consejo profesional: documenta cada decisión de reparto en el acta de la junta, con el importe exacto, la fecha del acuerdo y la referencia a las cuentas aprobadas que lo sustentan. Esa acta es tu primera línea de defensa si Hacienda pide justificación años después.
Holding: cuándo tiene sentido y cuándo no
Una estructura con sociedad holding puede diferir la tributación del dividendo cuando este pasa de la filial operativa a la holding, y permite acumular beneficios para reinvertir sin que el socio persona física tribute de inmediato. También facilita separar el patrimonio empresarial del riesgo operativo del día a día.
Pero tiene costes reales: constitución y mantenimiento de una segunda sociedad, contabilidad adicional y la obligación de que las operaciones entre ambas se valoren a precio de mercado. Hacienda vigila especialmente la sustancia económica de la holding, es decir, que no sea una estructura vacía creada solo para diferir impuestos.
Para una pyme pequeña, con un único socio y beneficios moderados, montar una holding rara vez compensa: los costes de gestión superan el ahorro fiscal esperado. Tiene sentido a partir de cierto volumen de beneficio recurrente o cuando hay varios socios con horizontes de reinversión distintos.
Errores que activan una comprobación de Hacienda
La Administración analiza la realidad económica del cargo, no solo el papel. Estas son las señales que más comprobaciones generan:
- Sueldos claramente por debajo del de mercado para socios con dedicación plena.
- Reparto de dividendos sin beneficio distribuible real o sin acta de junta que lo respalde.
- Facturación del socio a su propia empresa como si fuera un profesional externo, sin medios propios que justifiquen esa actividad.
- Pagos en especie (coche, vivienda, dietas) sin documentar ni valorar correctamente.
Las consecuencias habituales incluyen la pérdida de deducibilidad del gasto, una regularización con intereses de demora y, en los casos más graves, sanciones. El documento práctico sobre retribución de socios y administradores recoge criterios concretos para comparar tu sueldo con el de mercado antes de que lo haga un inspector.
Checklist de documentos y pasos formales
Para nómina: contrato o nombramiento como administrador, alta en el régimen de cotización correspondiente, nóminas mensuales con sus retenciones, y el modelo de Seguridad Social al día.
Para dividendos: cuentas anuales aprobadas, acuerdo de la junta general reflejado en acta, certificado de beneficios distribuibles que respete las reservas legales, y justificante bancario del pago.
- Antes de pagar: verifica que existe beneficio distribuible y que las reservas obligatorias están cubiertas.
- Durante: redacta el acta con el importe, la fecha y la firma de los socios presentes.
- Después: conserva toda la documentación un mínimo de cuatro años, el plazo general de prescripción fiscal.
- Guarda copia digital de contratos, actas y nóminas en un sistema accesible y ordenado.
- Revisa anualmente si tu política retributiva sigue siendo coherente con el mercado y con los beneficios reales de la empresa.
El enfoque práctico del asesor
Lo que separa una estrategia defendible de una arriesgada casi nunca es el importe, sino la documentación que la respalda. Si tus cifras son significativas o tienes varios socios con intereses distintos, merece la pena simular el reparto con datos reales antes de cerrar el ejercicio.
Cómo te ayuda Taxeastrategies a decidir tu retribución
Taxeastrategies diseña la simulación numérica de tu caso concreto, comparando el coste real de subir nómina frente a repartir dividendos, y te acompaña en la redacción del acta de junta que respalda cada decisión.

El servicio incluye control fiscal continuo, no solo una revisión anual: cuando cambia el tipo del Impuesto sobre Sociedades o tu renta personal se mueve de tramo, tu asesor te avisa y recalcula la mezcla óptima entre salario y dividendo. Si además necesitas ordenar contratos, actas y comparables de mercado para blindar tu posición ante Hacienda, la guía de gastos deducibles para autónomos es un buen punto de partida para entender qué retribuciones acepta la Agencia Tributaria como gasto. Solicita una simulación inicial con tu asesor personal y decide con cifras reales, no con suposiciones.
Fuentes
Para comprobar tramos, tipos y procedimientos de primera mano, consulta la Agencia Tributaria y el Ministerio de Hacienda.
Este artículo es información general y no sustituye el consejo de un asesor financiero cualificado. Consulte a un profesional financiero cualificado sobre su caso particular antes de actuar según este contenido.
Preguntas frecuentes
¿Cómo se pagan los dividendos a los socios?
Se pagan por transferencia bancaria tras aprobar las cuentas anuales y el reparto en junta general, dejando constancia en el acta y conservando el justificante de pago.
¿Cómo se reparten los dividendos entre los socios?
Se reparten en proporción a su porcentaje de participación en el capital social, salvo que los estatutos recojan un reparto distinto acordado por unanimidad.
¿Cómo tributan los dividendos en España?
¿Cuándo están exentos los dividendos?
Para personas físicas no existe una exención general relevante en la práctica habitual de una pyme; la exención por dividendos que existió en el pasado ya no está vigente.
¿Qué pasa si la empresa tiene pérdidas y no puede repartir dividendos?
Sin beneficio distribuible no cabe reparto legal de dividendos, así que la retribución del socio ese ejercicio debe canalizarse por nómina si necesita ingresos, siempre que la empresa tenga liquidez para asumirla.
¿Ayuda Taxeastrategies a preparar la documentación del reparto?
Sí, Taxeastrategies acompaña la redacción de actas, la revisión de cuentas y la simulación fiscal previa al reparto para que la decisión quede documentada y defendible.