
Las pymes y autónomos en España pueden aplicar dos incentivos de amortización fiscal especialmente ventajosos: la libertad de amortización del artículo 102 de la Ley del Impuesto sobre Sociedades (LIS) y la amortización acelerada del artículo 103 LIS. Ambos permiten deducir más en los primeros ejercicios, reducir la base imponible y diferir el pago de impuestos, mejorando directamente el flujo de caja sin necesidad de modificar la contabilidad financiera.
Para activar estos beneficios hoy, sigue estos pasos:
- Verifica la condición de empresa de reducida dimensión (ERD): el importe neto de la cifra de negocios del ejercicio anterior debe ser inferior a 10 millones de euros.
- Identifica los activos elegibles: inmovilizado material nuevo, inversiones inmobiliarias e inmovilizado intangible afectos a la actividad económica.
- Calcula el coeficiente acelerado: toma el coeficiente lineal máximo de las tablas oficiales de amortización (art. 12.1.a) LIS y Orden HAC/1347/2024) y multiplícalo por 2.
- Para libertad de amortización: acredita el incremento de plantilla media y calcula el límite máximo aplicable (120.000 € × incremento de plantilla, con dos decimales).
- Prepara el expediente documental y refleja el ajuste extracontable en las casillas 00313/00314 del modelo 200.
Puntos clave
La amortización acelerada (art. 103 LIS) y la libertad de amortización (art. 102 LIS) son los dos incentivos fiscales más accesibles para pymes en España, aplicables sin modificar la contabilidad financiera, mediante ajustes extracontables en el modelo 200.
| Punto | Detalles |
|---|---|
| Regla del coeficiente acelerado | La amortización acelerada equivale al coeficiente lineal máximo de la tabla × 2, sin requisito de empleo. |
| Límite de libertad de amortización | El máximo deducible es 120.000 € multiplicados por el incremento de plantilla media (dos decimales). |
| Compatibilidad entre incentivos | La parte de inversión que supere el límite de libertad puede acogerse a la amortización acelerada del art. 103 LIS. |
| Ajuste extracontable en modelo 200 | El exceso fiscal sobre la amortización contable se consigna en las casillas 00313/00314; no requiere asiento contable adicional. |
| Taxeastrategies | Ofrece diagnóstico de ERD, cálculo de coeficientes, preparación del expediente y tramitación del ajuste en el modelo 200. |
Tabla de contenidos
- ¿Qué es la amortización fiscal y por qué afecta a tu pyme?
- ¿Qué permite la libertad de amortización del artículo 102 LIS?
- ¿Cómo funciona la amortización acelerada del artículo 103 LIS?
- ¿Qué activos pueden acogerse y qué límites debes conocer?
- Cómo calcular la amortización acelerada paso a paso
- ¿Cómo reflejar el incentivo en contabilidad y en la declaración?
- ¿Cuándo puede no convenir aplicar estos incentivos?
- Tres ejemplos prácticos con resultados numéricos
- La perspectiva de Taxeastrategies sobre la planificación de amortizaciones
- Taxeastrategies gestiona tus amortizaciones fiscales sin margen de error
- Fuentes
- Preguntas frecuentes
¿Qué es la amortización fiscal y por qué afecta a tu pyme?
La amortización fiscal es la deducción que refleja la pérdida de valor de los activos de la empresa a efectos del Impuesto sobre Sociedades (IS) o del IRPF en estimación directa. Cada año, una parte del coste de una máquina, un vehículo o un local se deduce de los ingresos, reduciendo la base imponible sobre la que se calcula el impuesto.
La diferencia clave entre amortización contable y fiscal es que la primera sigue criterios del Plan General Contable (PGC) para reflejar la depreciación económica real del activo, mientras que la segunda puede diferir de aquella cuando la normativa tributaria permite coeficientes más elevados. Cuando la amortización fiscal supera a la contable, surge una diferencia temporaria que se gestiona mediante un ajuste extracontable en la declaración del impuesto, sin alterar los libros contables.
Para una pyme con base imponible positiva, esto se traduce en un ahorro fiscal inmediato: pagas menos impuesto este año y más en ejercicios futuros, cuando el activo ya esté totalmente amortizado fiscalmente. La Agencia Tributaria regula estos coeficientes a través de la LIS y las tablas oficiales.
Consejo profesional:Si tu empresa tiene liquidez ajustada, aplica los incentivos de amortización acelerada o libertad de amortización para diferir el impuesto sin tocar la contabilidad financiera. El ajuste extracontable en el modelo 200 es el mecanismo que lo hace posible, y no requiere ningún asiento adicional en los libros.
¿Qué permite la libertad de amortización del artículo 102 LIS?
El artículo 102 LIS otorga a las empresas de reducida dimensión la posibilidad de amortizar libremente los elementos nuevos del inmovilizado material y las inversiones inmobiliarias afectos a actividades económicas, siempre que se cumplan requisitos de empleo.
Requisitos para acceder a la libertad de amortización
- Condición de ERD: importe neto de la cifra de negocios inferior a 10 millones de euros en el ejercicio inmediato anterior.
- Activos nuevos: los elementos deben ser nuevos y estar afectos a la actividad económica.
- Incremento de plantilla: la plantilla media total del ejercicio en que se aplica la libertad debe superar a la del ejercicio anterior. El incremento se calcula comparando los 12 meses del ejercicio con los 12 meses anteriores.
- Mantenimiento del empleo: el nivel de plantilla alcanzado debe mantenerse durante los 24 meses siguientes al cierre del ejercicio en que se aplica el incentivo.
- Puesta en funcionamiento: el activo debe estar en funcionamiento dentro del periodo impositivo en que se aplica la deducción.
Cómo se calcula el límite máximo
La libertad de amortización exige un incremento de plantilla y fija la cuantía máxima susceptible de acogerse a este régimen en 120.000 € multiplicados por el incremento de la plantilla media, calculado con dos decimales.
Por ejemplo: si la plantilla media pasa de 4,00 a 5,50 trabajadores, el incremento es de 1,50. El límite de libertad de amortización será 120.000 € × 1,50 = 180.000 €. Solo hasta esa cantidad puede amortizarse libremente; el exceso de inversión puede acogerse a la amortización acelerada del artículo 103 LIS, ya que ambos incentivos son compatibles.
Consecuencias por incumplimiento
Si no se mantiene el incremento de plantilla durante los 24 meses exigidos, la empresa debe ingresar la cuota íntegra correspondiente a las cantidades deducidas en exceso, más los intereses de demora correspondientes. La casuística más habitual es la reducción de plantilla por despidos o no renovación de contratos temporales en el periodo de mantenimiento.
¿Cómo funciona la amortización acelerada del artículo 103 LIS?
La amortización acelerada es el incentivo más accesible para las ERD porque no exige incremento de plantilla. Basta con ser empresa de reducida dimensión y adquirir elementos nuevos del inmovilizado material, inversiones inmobiliarias o determinados intangibles afectos a la actividad.
La regla de cálculo es directa: el coeficiente fiscal acelerado equivale al coeficiente lineal máximo de las tablas multiplicado por 2.
Coeficientes de referencia según tipo de activo
Nota: los coeficientes exactos dependen del grupo de activo según la tabla oficial (Orden HAC/1347/2024). Consulta siempre la tabla vigente antes de aplicar.
Para los intangibles cuya vida útil no pueda estimarse de forma fiable, la LIS fija un límite específico en el artículo 12.2 LIS, y en determinados supuestos de reinversión la disposición transitoria vigésima octava permite continuar regímenes anteriores para operaciones iniciadas antes del 1 de enero de 2015, con coeficientes que en casos concretos pueden alcanzar el triple del lineal máximo.
Un aspecto que muchas pymes desconocen: la deducción del exceso de amortización no exige inscripción contable previa. El exceso sobre la amortización contable se incorpora mediante ajuste extracontable en las casillas 00313 y 00314 del modelo 200, lo que simplifica enormemente la gestión para empresas con recursos administrativos limitados.
¿Qué activos pueden acogerse y qué límites debes conocer?
Los incentivos de amortización para ERD cubren un amplio espectro de activos, pero con matices que conviene tener claros antes de aplicarlos.
Activos admitidos:
- Inmovilizado material nuevo afecto a la actividad (maquinaria, equipos, vehículos, instalaciones).
- Inversiones inmobiliarias nuevas afectas (locales, naves industriales adquiridos para uso en la actividad).
- Inmovilizado intangible nuevo en los términos del artículo 103 LIS.
- Activos adquiridos mediante arrendamiento financiero con opción de compra, siempre que se ejerza la opción y se cumplan los requisitos de empleo para la libertad de amortización.
- Activos construidos por la propia empresa o encargados mediante contrato de obra, siempre que se pongan en funcionamiento en el periodo impositivo correspondiente.
Excepciones y límites relevantes:
- Los activos de segunda mano no son elegibles; el requisito de «nuevo» es estricto.
- Los intangibles con vida útil indefinida o no estimable se rigen por el artículo 12.2 LIS, con un límite anual del 150 % del precio de adquisición dividido entre la vida útil estimada o, en su defecto, por la regla específica del precepto.
- Los elementos cuyo valor unitario sea inferior al umbral de inmovilizado de escasa cuantía pueden acogerse a la libertad de amortización del artículo 12.3 LIS (hasta 300 € por elemento, con límite anual de 25.000 €), un régimen distinto al del artículo 102.
- Los activos afectos parcialmente a la actividad solo permiten deducir la parte proporcional afecta.
- Los vehículos de turismo tienen limitaciones adicionales en cuanto al valor amortizable deducible.
Cómo calcular la amortización acelerada paso a paso
El cálculo sigue una secuencia clara que cualquier pyme puede replicar con los datos de la factura de compra y la tabla oficial.
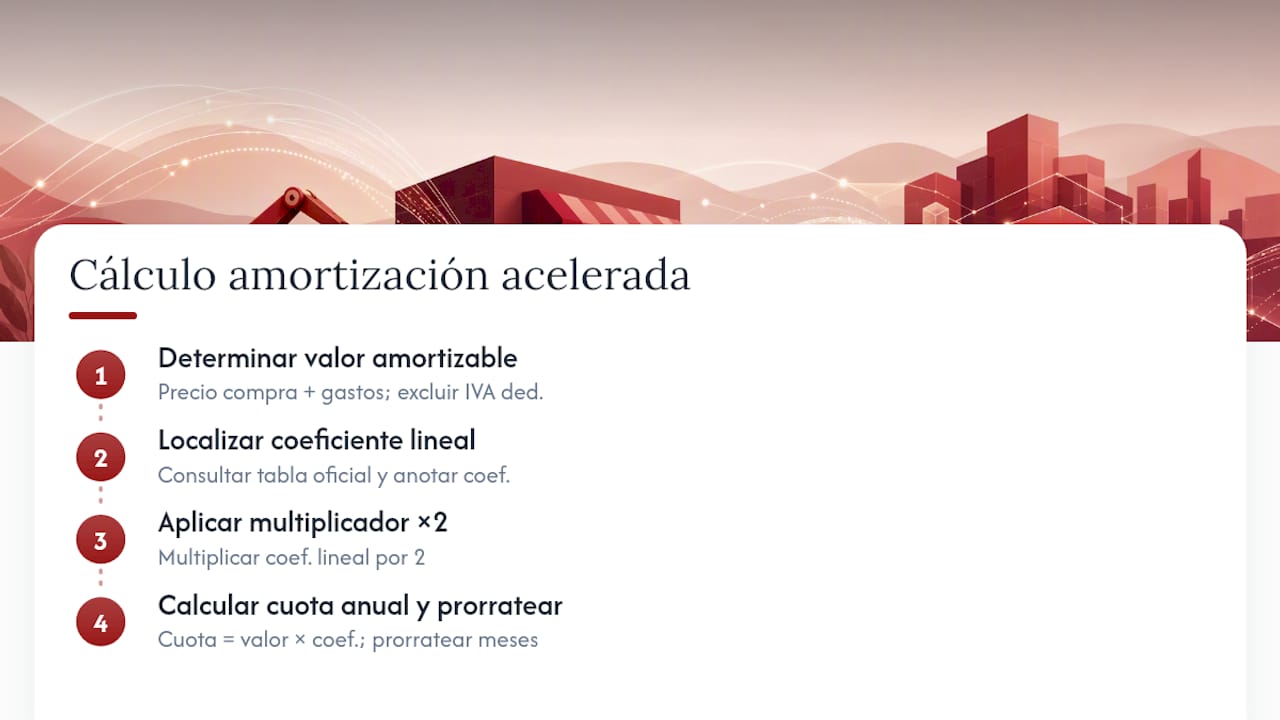
Paso 1. Determina el valor amortizable. Toma el precio de adquisición del activo, incluidos los gastos accesorios (transporte, instalación, puesta en marcha), y excluye el IVA soportado deducible.
Paso 2. Localiza el coeficiente lineal máximo. Consulta la tabla de amortización oficial e identifica el grupo al que pertenece el activo. Anota el coeficiente lineal máximo.
Paso 3. Aplica el multiplicador ×2. El coeficiente acelerado es el resultado de multiplicar el coeficiente lineal máximo por 2.
Paso 4. Calcula la cuota anual y prorratéala si procede. Multiplica el valor amortizable por el coeficiente acelerado. Si el activo se pone en funcionamiento a mitad del ejercicio, prorratéa por los meses completos desde la puesta en funcionamiento hasta el cierre del ejercicio.
Ejemplo numérico completo
Una pyme adquiere una máquina industrial por 36.000 € y la pone en funcionamiento el 1 de julio.
- Coeficiente acelerado: 12 % × 2 = 24 %
- Cuota anual completa: 36.000 € × 24 % = 8.640 €
- Prorrateo por 6 meses (julio a diciembre): 8.640 € × (6/12) = 4.320 € deducibles en el primer ejercicio
En los ejercicios siguientes, la cuota anual completa será 8.640 € hasta agotar el valor amortizable. Este cálculo coincide con el ejemplo práctico publicado por la Agencia Tributaria, que ilustra el método con un coeficiente del 12 % y prorrateo mensual.
¿Cómo reflejar el incentivo en contabilidad y en la declaración?
El punto que genera más dudas entre las pymes es precisamente el que más las frena: creer que aplicar la amortización acelerada obliga a modificar los libros contables. No es así.
La diferencia entre esa amortización y la mayor deducción fiscal se gestiona exclusivamente en la declaración del Impuesto sobre Sociedades mediante un ajuste extracontable negativo (disminución de la base imponible) en el ejercicio de aplicación. Cuando en ejercicios posteriores la amortización fiscal sea inferior a la contable, se practica el ajuste inverso.
Documentación mínima a conservar:
- Facturas originales de adquisición del activo (con fecha y descripción del bien).
- Contratos de compraventa o de arrendamiento financiero con opción de compra.
- Acta o documento de puesta en funcionamiento del activo.
- Nóminas, contratos laborales y registros de plantilla para acreditar el incremento y mantenimiento del empleo (solo para libertad de amortización). Contar con un sistema de fichaje digital facilita la acreditación del registro de plantilla ante Hacienda.
- Cálculo detallado del incremento de plantilla media (comparativa de los dos ejercicios).
- Evidencia del ejercicio de la opción de compra en contratos de leasing, si procede.
- Copia de las declaraciones del modelo 200 con las casillas 00313/00314 cumplimentadas.
Consejo profesional:Organiza el expediente fiscal por activo y por ejercicio desde el momento de la adquisición. Si Hacienda inicia una comprobación, la documentación debe estar disponible de forma inmediata; un expediente bien estructurado reduce el riesgo de regularización y los plazos de resolución. Herramientas de gestión documental digital permiten centralizar facturas, contratos y cálculos en un único repositorio accesible.
¿Cuándo puede no convenir aplicar estos incentivos?
La amortización acelerada y la libertad de amortización son beneficiosas en la mayoría de los casos, pero no siempre. Antes de aplicarlas, evalúa estas situaciones:
- Empresa con pérdidas fiscales acumuladas o previsión de bases imponibles negativas en los próximos ejercicios. Adelantar la deducción no genera ahorro si no hay base imponible positiva sobre la que aplicarla, y puede consumir base amortizable que sería útil en ejercicios futuros con beneficios.
- Impacto en ratios financieros y acceso a financiación. La amortización contable no cambia, pero si la empresa presenta cuentas anuales con ratios de rentabilidad sobre activos que los bancos o inversores analizan, conviene valorar el efecto de la diferencia temporaria en el balance (pasivo por impuesto diferido).
- Subvenciones o ayudas condicionadas a resultados contables. Algunas líneas de financiación pública o privada exigen que la empresa acredite un resultado contable mínimo. Aunque el ajuste es extracontable, el pasivo por impuesto diferido sí aparece en el balance.
- Activos con vida útil real muy corta. Si el activo se va a amortizar contablemente en el mismo plazo que el fiscal acelerado, el incentivo no aporta diferimiento real.
Lista de verificación rápida:
- ¿Tendrás base imponible positiva este ejercicio? Si no, espera.
- ¿Necesitas mantener ratios de solvencia para una operación de crédito próxima? Analiza el impacto en balance.
- ¿El activo es nuevo y está afecto a la actividad? Si no, el incentivo no aplica.
- ¿Puedes acreditar el incremento de plantilla y mantenerlo 24 meses? Si hay dudas, usa solo la amortización acelerada (art. 103), que no exige empleo.
Tres ejemplos prácticos con resultados numéricos
Escenario 1: autónomo con equipo informático
Un autónomo en estimación directa compra un ordenador y periféricos por 3.000 € en enero.
- Amortización acelerada año 1: 3.000 € × 50 % = 1.500 €
- Amortización acelerada año 2: 3.000 € × 50 % = 1.500 € (activo totalmente amortizado)
- Frente a la amortización lineal normal (25 % = 750 € anuales durante 4 años), el autónomo adelanta 750 € de deducción al primer ejercicio.
Escenario 2: pyme industrial con maquinaria y creación de empleo
Una pyme adquiere maquinaria nueva por 250.000 € e incrementa su plantilla media en 1,50 trabajadores.
- Límite de libertad de amortización: 120.000 € × 1,50 = 180.000 € (deducibles íntegramente en el ejercicio).
- Exceso de inversión: 250.000 € – 180.000 € = 70.000 €, amortizables aceleradamente al coeficiente lineal máximo × 2 (supongamos 24 %): 70.000 € × 24 % = 16.800 € en el primer ejercicio.
- Deducción total en el ejercicio: 180.000 € + 16.800 € = 196.800 €.
Acción recomendada: combinar ambos incentivos por tramos, modelizar el impacto en la base imponible antes de presentar el modelo 200 y asegurarse de mantener la plantilla durante 24 meses. Herramientas de análisis financiero para pymes ayudan a proyectar el efecto fiscal en varios ejercicios.
Escenario 3: inversión en inmueble afecto a la actividad
Una pyme adquiere un local comercial nuevo por 300.000 € (excluido el suelo, que no es amortizable).
- Amortización acelerada anual: 300.000 € × 6 % = 18.000 € (frente a 9.000 € en amortización normal).
- Si la pyme también cumple requisitos de empleo, puede aplicar libertad de amortización hasta el límite de 120.000 € × incremento de plantilla sobre ese inmueble.
Acción recomendada: verificar que el inmueble está afecto exclusivamente a la actividad y que el suelo está correctamente segregado en la factura o escritura. El riesgo de incumplimiento en este escenario suele derivar de la acreditación del uso exclusivo del inmueble en la actividad.
La perspectiva de Taxeastrategies sobre la planificación de amortizaciones
Hay una brecha entre lo que la normativa permite y lo que la mayoría de las pymes realmente aplica. En la práctica, muchos empresarios conocen la existencia de la amortización acelerada pero la dejan sin aplicar por dos razones: desconocen si cumplen los requisitos de ERD, o asumen que el proceso administrativo es más complejo de lo que realmente es.
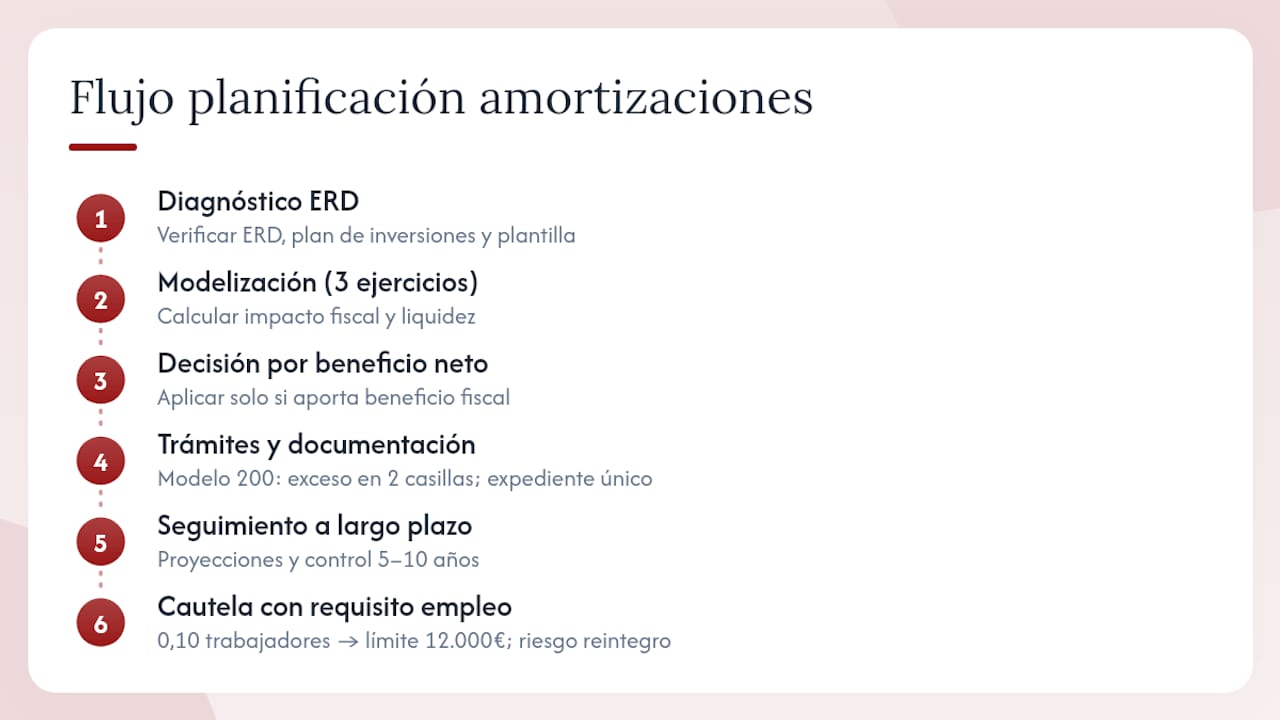
El enfoque que seguimos en Taxeastrategies parte de un diagnóstico inicial: verificamos la condición de ERD, revisamos el plan de inversiones previsto y analizamos la plantilla media de los dos últimos ejercicios. Con esos datos, modelizamos el impacto fiscal en los próximos tres ejercicios para que el cliente vea en cifras concretas cuánto impuesto difiere y cuánta liquidez adicional genera. No se trata de aplicar el incentivo porque existe, sino de decidir si aporta beneficio neto en ese contexto específico.
Lo que más sorprende a los clientes es que el ajuste extracontable no requiere tocar la contabilidad. El modelo 200 recoge el exceso de amortización en dos casillas, y el expediente documental se prepara una vez, en el momento de la adquisición. El coste administrativo real es mucho menor que el beneficio fiscal obtenido.
Donde sí recomendamos prudencia es en la libertad de amortización cuando el incremento de plantilla es marginal o incierto. Un incremento de 0,10 trabajadores genera un límite de solo 12.000 €, y el riesgo de tener que reintegrar la cuota con intereses si no se mantiene ese nivel de empleo puede superar el beneficio. En esos casos, la amortización acelerada del artículo 103 LIS, sin requisito de empleo, es la opción más segura.
La planificación de amortizaciones no es un trámite anual: es una decisión que afecta al flujo de caja de los próximos cinco o diez años. Tratarla como tal, con proyecciones y seguimiento, es lo que diferencia una gestión fiscal reactiva de una verdaderamente estratégica.
Taxeastrategies gestiona tus amortizaciones fiscales sin margen de error
Calcular correctamente la amortización acelerada o la libertad de amortización requiere tres cosas que no siempre van juntas: conocer la normativa vigente, tener los datos de plantilla y activos bien documentados, y saber trasladar el resultado al modelo 200 sin errores. Un fallo en cualquiera de esas fases puede derivar en una regularización con intereses.

Taxeastrategies ofrece un servicio de diagnóstico de elegibilidad como ERD, cálculo de coeficientes acelerados y libertad de amortización, preparación del expediente documental y tramitación del ajuste en el modelo 200. Si Hacienda inicia una comprobación, el expediente ya está preparado. El servicio incluye seguimiento anual para que el incentivo se aplique correctamente en cada ejercicio, no solo en el primero.
Antes de la primera reunión, prepara las facturas de los activos adquiridos, los contratos laborales del último ejercicio y la cifra de negocios del año anterior. Con esos datos, el diagnóstico es inmediato. Consulta también nuestra guía sobre gastos deducibles para autónomos para identificar otras deducciones que puedes estar dejando sobre la mesa. Si quieres dar el paso con una estructura societaria que optimice tu situación fiscal desde el inicio, la guía para constituir una sociedad limitada en España te da el marco completo.
Contacta con Taxeastrategies para revisar tu situación y calcular el ahorro fiscal que puedes obtener este ejercicio.
Fuentes
La normativa que regula estos incentivos es accesible directamente en las fuentes primarias. Guardar una copia fechada de cada consulta es una práctica recomendable para cualquier actuación administrativa posterior.
Los artículos clave de la Ley 27/2014, del Impuesto sobre Sociedades (LIS) son:
- Tabla de amortización (Agencia Tributaria)
La Orden HAC/1347/2024 actualiza la tabla de coeficientes de amortización lineal por tipo de activo. La Agencia Tributaria publica los manuales prácticos del IS y del IRPF con ejemplos de cálculo y las instrucciones para cumplimentar el modelo 200, incluyendo las casillas 00313 y 00314.
Para autónomos en estimación directa, el manual práctico del IRPF de la Agencia Tributaria incluye una sección específica sobre incentivos fiscales para empresas de reducida dimensión con los mismos coeficientes y ejemplos.
Preguntas frecuentes
¿Qué requisitos exige la amortización acelerada para pymes?
La amortización acelerada del artículo 103 LIS requiere que la empresa tenga la condición de empresa de reducida dimensión (cifra de negocios inferior a 10 millones de euros en el ejercicio anterior) y que los activos sean nuevos y estén afectos a la actividad económica. No exige incremento de plantilla.
¿Qué es la amortización fiscal y en qué se diferencia de la contable?
Puede diferir de la amortización contable, que sigue el PGC; la diferencia se gestiona mediante un ajuste extracontable en el modelo 200.
¿Cuál es el beneficio fiscal concreto de la amortización acelerada?
Permite deducir hasta el doble de la cuota anual normal en los primeros ejercicios, reduciendo la base imponible y difiriendo el pago del impuesto.
¿Qué impuestos pagan las pymes en España y cómo afecta la amortización?
La amortización fiscal reduce la base imponible sobre la que se aplica ese tipo, por lo que cada euro adicional de amortización acelerada genera un ahorro fiscal directo proporcional al tipo impositivo aplicable.
¿Se puede combinar la libertad de amortización con la amortización acelerada?
Sí. La parte de la inversión que supere el límite de la libertad de amortización (120.000 € × incremento de plantilla) puede acogerse a la amortización acelerada del artículo 103 LIS. Ambos incentivos son compatibles y pueden aplicarse simultáneamente sobre distintos tramos de la misma inversión.
Esta guía tiene carácter informativo general y no sustituye el asesoramiento fiscal profesional. Verifica siempre la normativa vigente con la Agencia Tributaria o con un asesor cualificado antes de aplicar estos incentivos en tu declaración.