
Un reporting financiero mensual es el documento que convierte la contabilidad del mes en decisiones concretas para el negocio. Su objetivo operativo es doble: dar a la dirección la información necesaria para actuar y mantener bajo control la posición de caja, con un plan de acción claro ante cualquier desviación. Para que cumpla ambas funciones, debe llegar a manos de quien decide antes del día 10 del mes siguiente.
En resumen:
- Un informe financiero mensual debe llegar antes del día 10 para ser útil en la toma de decisiones y mantener la liquidez bajo control.
- El resumen ejecutivo, con tres a cinco mensajes clave y gráficas, facilita que la dirección actúe rápidamente sin profundizar en anexos.
- Es fundamental comparar el resultado real con el presupuesto y actualizar las previsiones para detectar desviaciones oportunamente.
- Automatizar la recopilación de datos y designar responsables distintos para preparar y validar el informe reducen errores y tiempos de revisión.
- En empresas con alta dependencia de flujo diario, la revisión semanal o diaria de la posición de caja complementa eficazmente el informe mensual.
Tabla de contenidos
- Bloques esenciales de un informe de finanzas mensual
- Cómo hacer un informe financiero mensual paso a paso
- Qué KPIs financieros hay que vigilar cada mes
- Plantilla de informe financiero mensual para adaptar
- Errores comunes en el reporte financiero mensual
- Por qué comunicar el reporte a otros departamentos
- Cómo Taxea Strategies aplica este proceso cada mes
- ¿Externalizar el reporting o construir el proceso internamente?
- El servicio de reporting mensual de Taxea Strategies
- Fuentes
- Preguntas frecuentes
Bloques esenciales de un informe de finanzas mensual
Un reporting financiero mensual bien construido no es una recopilación de tablas contables, sino un documento jerarquizado: primero, lo que hay que decidir; después, el detalle que lo justifica. Cada bloque responde a una pregunta distinta que se hace un gestor cuando abre el informe.
- Resumen ejecutivo: entre tres y cinco mensajes accionables, acompañados de dos o tres gráficas clave (ingresos, margen, caja). Es la página que se lee primero y, muchas veces, la única que se lee entera. Un resumen bien construido aumenta la probabilidad de que la dirección actúe sobre lo que el informe propone, precisamente porque no obliga a bucear en anexos.
- Cuenta de pérdidas y ganancias mensual y acumulada: compara el mes contra el mes anterior, contra el mismo mes del año pasado y contra el acumulado del ejercicio. Lo relevante no es la cifra aislada, sino la tendencia del margen bruto y del resultado operativo.
- Balance de situación simplificado: una versión reducida que destaca las variaciones más significativas en activo circulante, deuda y fondos propios, sin reproducir el balance oficial completo.
- Estado de flujos de caja y previsión a 90 días: muestra de dónde entra y sale el dinero, y proyecta la tesorería a tres meses vista. Es el bloque que más ansiedad quita a un empresario que no domina la contabilidad.
- Comparativa contra presupuesto y forecast: enfrenta lo real con lo planificado y revisa si el forecast del trimestre sigue siendo realista.
- Glosario breve de KPIs: dos o tres líneas que expliquen cada indicador para que cualquier persona del equipo, no solo el departamento financiero, entienda el informe sin ayuda.
Este orden no es casual. Un directivo que abre el informe busca primero la conclusión y solo después, si le interesa, el porqué.
Cómo hacer un informe financiero mensual paso a paso
Construir un reporting financiero mensual fiable no depende de la herramienta que uses, sino del proceso que lo sostiene. Un informe excelente hecho una vez y abandonado al mes siguiente vale menos que uno modesto que llega siempre a tiempo.
- Define el objetivo y el destinatario. Un informe para el socio inversor no es igual que uno para el equipo de operaciones. Si tu empresa está en fase de captación, el reporting debe priorizar métricas propias del modelo de negocio como MRR, churn, CAC o LTV, conectadas con el business plan.
- Fija un calendario operativo. Marca fechas fijas para el cierre contable, la conciliación bancaria, la revisión interna y la entrega final. El ciclo completo debe cerrar con el informe en manos de la dirección antes del día 10 del mes siguiente, momento en el que la información todavía sirve para decidir. Pasado ese margen, el dato pierde vigencia y el informe se convierte en un ejercicio retrospectivo sin utilidad práctica.
- Centraliza las fuentes de datos. Contabilidad, extractos bancarios, facturación y, si existe, el CRM o el ERP deben alimentar el mismo repositorio. Cuantas más fuentes dispersas, más tiempo se pierde reconciliando cifras que deberían coincidir desde el origen. Un sistema de almacenamiento en la nube bien organizado reduce buena parte de esta fricción.
- Construye las comparativas y el forecast. No basta con mostrar el real: hay que enfrentarlo al presupuesto y actualizar la previsión de los meses siguientes según lo que ya se sabe.
- Automatiza lo repetitivo y deja el análisis a las personas. Las herramientas que automatizan la captura de gastos e informes reducen errores y costes de procesamiento frente a la introducción manual de datos.
Consejo profesional: Asigna un responsable distinto para preparar el informe y para validarlo. Cuando la misma persona hace ambas cosas, los errores de origen pasan desapercibidos con mucha más frecuencia.
La tesorería merece una mención aparte dentro de este calendario. Un reporting mensual es adecuado para revisar resultados y presupuesto, pero la posición de caja puede exigir seguimiento semanal o incluso diario si la empresa opera con márgenes de liquidez ajustados. Negocios con cobros muy estacionales o alta dependencia de pocos clientes deberían complementar el cierre mensual con un control diario de caja, especialmente en sectores donde el efectivo entra y sale a diario.
Antes de dar por cerrado el informe, conviene pasar un checklist mínimo: ¿coinciden los saldos bancarios con el libro mayor?, ¿está reconciliada cada cuenta relevante?, ¿hay alguna factura pendiente de registrar que distorsione el margen del mes? Estas preguntas, si se automatizan como alertas, evitan que un error de origen se traslade al resumen ejecutivo que lee la dirección.
Qué KPIs financieros hay que vigilar cada mes
No todos los indicadores merecen un lugar en el informe mensual. Los que sí lo merecen deben cumplir una condición: que su variación sugiera una acción concreta, no solo una observación.
- Margen bruto: (ingresos menos coste directo) dividido entre ingresos. Si cae más de dos puntos en un mes sin una explicación estacional clara, revisa precios o costes de aprovisionamiento antes del cierre siguiente.
- EBITDA operativo: el resultado antes de intereses, impuestos, depreciaciones y amortizaciones. Es el termómetro real del negocio recurrente, sin el ruido de decisiones financieras o fiscales puntuales.
- Burn rate y runway: cuánto efectivo consume la empresa al mes y cuántos meses de vida le quedan al ritmo actual. Una startup con 40.000 € de caja y un burn de 8.000 € mensuales tiene cinco meses de runway, cifra que debe aparecer en el resumen ejecutivo sin necesidad de calcularla aparte.
- DSO (días de cobro) y DPO (días de pago): cuánto tarda la empresa en cobrar a sus clientes frente a cuánto tarda en pagar a sus proveedores. Un DSO que crece mes a mes suele anticipar problemas de caja antes de que aparezcan en el flujo.
- Ratio de caja: efectivo disponible dividido entre pasivo corriente. Por debajo de 1 conviene vigilar de cerca los vencimientos próximos.
- MRR (si aplica): ingresos recurrentes mensuales, clave en modelos de suscripción o software.
La regla práctica es simple: cada KPI debe llevar asociada una acción por defecto. Un indicador sin acción asociada es solo un dato curioso, no un instrumento de gestión.
Plantilla de informe financiero mensual para adaptar
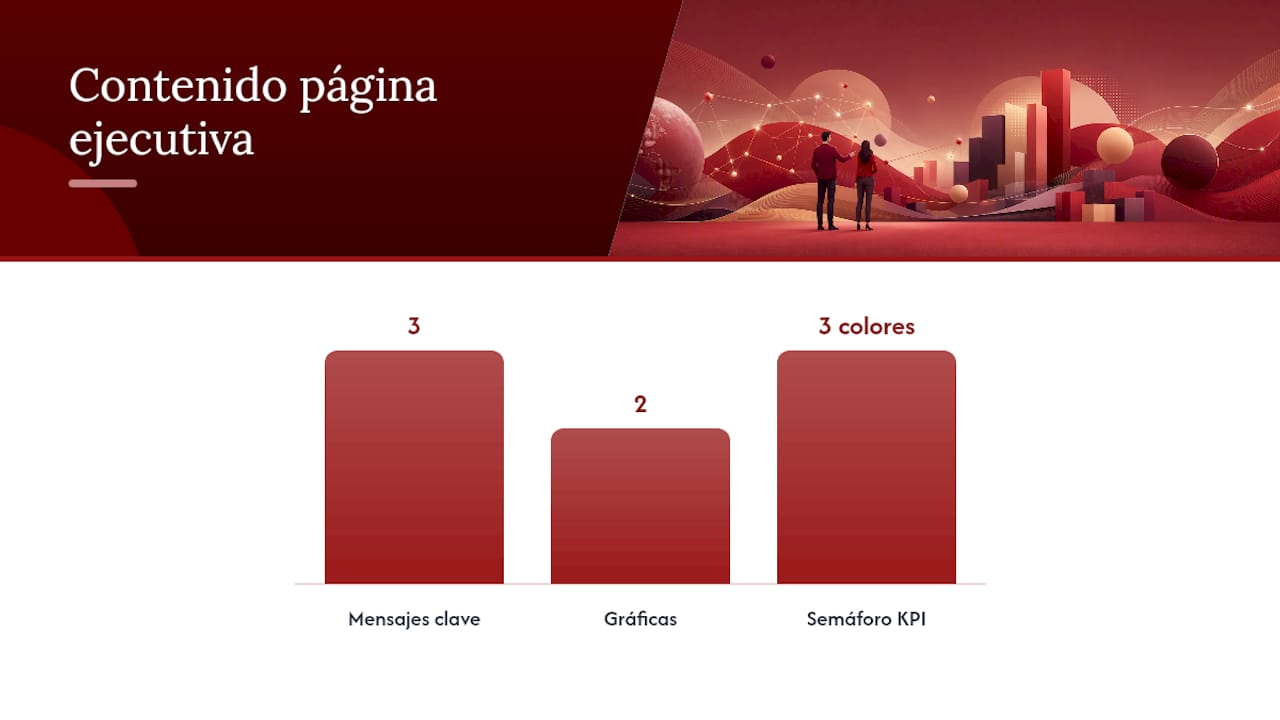
Una plantilla útil no necesita ser sofisticada; necesita ser repetible. La página ejecutiva debe caber en una sola hoja: tres mensajes clave, dos gráficas y un semáforo visual de KPIs (verde, ámbar, rojo) según su desviación respecto al presupuesto.
Los anexos, en cambio, sí requieren detalle completo:
- Cuenta de pérdidas y ganancias mensual y acumulada, con comparativa contra presupuesto.
- Balance simplificado con las variaciones más relevantes del mes.
- Estado de flujos de caja y previsión a 90 días.
- Detalle línea a línea de las desviaciones más significativas, con una frase explicativa por cada una.
El Informe Mensual de Recaudación Tributaria que publica la Agencia Tributaria es un buen ejemplo de esta lógica aplicada a gran escala: presenta cifras mensuales y acumuladas en términos de caja, con gráficos y notas explicativas que cualquier lector no especializado puede seguir sin formación contable previa.
El formato de entrega recomendado combina un PDF ejecutivo de una o dos páginas con acceso a un dashboard interactivo para quien quiera profundizar. Las herramientas de BI bien configuradas permiten mantener ambos formatos actualizados desde la misma fuente de datos, sin duplicar el trabajo cada mes.
| Tipo de empresa | Énfasis del informe | Frecuencia de tesorería |
|---|---|---|
| Startup en fase de captación | MRR, churn, CAC, LTV, runway | Semanal |
| Pyme de servicios | Margen bruto, DSO, EBITDA | Mensual |
| Comercio o retail | Rotación de stock, margen por línea, caja diaria | Diaria |
| Empresa familiar consolidada | Comparativa presupuesto, balance, reparto de resultados | Mensual |
Errores comunes en el reporte financiero mensual
El error más costoso no suele ser un cálculo mal hecho, sino un informe que llega tarde. Cuando el reporte se entrega a mitad del mes siguiente, la dirección ya ha tomado decisiones sin esa información, y el documento pasa de ser una herramienta de gestión a un ejercicio de archivo.
- Retrasos sistemáticos: cada semana de demora reduce el margen real de reacción ante una desviación.
- Exceso de métricas: un informe con veinte indicadores sin jerarquía obliga al lector a decidir qué importa, tarea que debería haber hecho quien lo preparó.
- Falta de conciliación bancaria: un saldo que no coincide entre el banco y la contabilidad contamina cualquier análisis posterior.
- Dependencia total de procesos manuales: sin automatización mínima, el tiempo dedicado a “montar” el informe deja poco margen para analizarlo.
Consejo profesional: Si notas que cada mes dedicas más tiempo a corregir datos que a interpretarlos, el problema no está en las fórmulas: está en la fuente de los datos. Ataja eso primero.
Por qué comunicar el reporte a otros departamentos
Un reporting financiero mensual que solo ve el departamento de finanzas pierde la mitad de su valor. Ventas necesita saber si el margen aguanta el ritmo de descuentos que está aplicando; operaciones necesita entender si el gasto en proveedores está desviado; el equipo comercial necesita conocer el DSO real antes de negociar condiciones nuevas con un cliente.
La forma más eficaz de compartirlo no es enviar el PDF completo a todo el mundo, sino adaptar el resumen ejecutivo a cada audiencia: una versión con foco comercial para ventas, otra con foco de costes para operaciones. El bloque de KPIs y el semáforo de desviaciones funcionan como lenguaje común entre departamentos que, de otro modo, hablarían de cifras distintas sin darse cuenta.
Cómo Taxea Strategies aplica este proceso cada mes
En Taxea Strategies llevamos el reporting mensual con un asesor personal asignado desde el primer día, que conoce el negocio del cliente y no cambia cada trimestre. Ese acompañamiento continuo es lo que permite detectar desviaciones antes de que se conviertan en un problema de caja, no solo describirlas después.
El proceso operativo combina tres elementos:
- Un calendario de cierre y conciliación que garantiza la entrega del informe antes del día 10 de cada mes.
- Una reunión mensual con el asesor para revisar el resumen ejecutivo y decidir acciones concretas, no solo repasar cifras.
- Una plantilla adaptada al sector y tamaño de cada cliente, que evoluciona conforme cambia el negocio.
Para una pyme o startup, el resultado esperado no es solo “tener un informe”: es llegar a cada reunión de dirección con datos fiables y una recomendación clara sobre qué hacer con ellos.
¿Externalizar el reporting o construir el proceso internamente?
La decisión de externalizar el reporting financiero mensual suele depender de tres señales: si el equipo dedica más tiempo a montar el informe que a interpretarlo, si las desviaciones se detectan siempre tarde, o si la empresa ha crecido lo suficiente como para necesitar comparativas de presupuesto que nadie internamente sabe construir con rigor.
Un partner externo proactivo no se limita a entregar cifras: propone acciones, avisa de riesgos antes de que se materialicen y adapta el informe a medida que el negocio cambia de fase, algo que rara vez ocurre con un proveedor que solo factura horas de gestoría tradicional.
Antes de decidir, conviene hacerse tres preguntas: ¿el informe actual llega antes del día 10?, ¿alguien de dirección lo lee y actúa sobre él?, ¿el coste de un error de caja detectado tarde supera el coste de externalizar el proceso? Si dos de las tres respuestas preocupan, la balanza se inclina hacia el acompañamiento externo.
— Alexis
El servicio de reporting mensual de Taxea Strategies
Taxea Strategies ofrece reporting financiero mensual como parte de su acompañamiento fiscal y contable, no como un extra desconectado de la gestión diaria del negocio. El servicio incluye un asesor personal que conoce tu empresa, la entrega del informe antes del día 10 de cada mes y una reunión mensual para revisar el resumen ejecutivo y decidir acciones concretas, con plantilla adaptada a tu sector desde el primer cierre.

Para una pyme, esto significa dejar de perseguir datos dispersos entre el banco, la facturación y la contabilidad, y empezar a recibir un documento que ya viene interpretado. Si además necesitas revisar qué gastos son deducibles para ajustar el margen real del mes. Ese análisis se integra en el mismo proceso, sin gestiones separadas. Puedes empezar solicitando una valoración gratuita de tu situación actual y ver cómo quedaría tu primer informe mensual con Taxea Strategies.
Fuentes
- MDPI: estudio sobre ciclos de información financiera y timing de reporting
- AEAT: Informe mensual de recaudación tributaria (junio 2026)
- Sage Advice: Reporting financiero — qué es y cómo hacerlo
- andseed: 7 pasos para crear un reporting financiero para inversores
Preguntas frecuentes
¿Qué es un reporting financiero?
Es el proceso de recopilar, analizar y comunicar los datos económicos de una empresa en un documento estructurado que sirve de base para tomar decisiones de gestión.
¿Cuáles son los 4 estados financieros clave del reporte mensual?
El resumen ejecutivo, la cuenta de pérdidas y ganancias, el balance simplificado y el estado de flujos de caja con previsión a 90 días forman el núcleo del informe mensual.
¿Cómo se realiza un informe mensual paso a paso?
Se define primero el destinatario, se fija un calendario de cierre y conciliación, se centralizan las fuentes de datos y se construyen las comparativas contra presupuesto antes de entregar el documento, idealmente antes del día 10 del mes siguiente.
¿Qué es la regla 50-30-20 en finanzas?
Es un criterio de presupuesto personal que reparte los ingresos en un 50 % para gastos esenciales, un 30 % para gastos discrecionales y un 20 % para ahorro o deuda; no es un estándar aplicado al reporting financiero empresarial, que usa comparativas contra presupuesto y KPIs propios del negocio en su lugar.
¿Cada cuánto hay que revisar la tesorería si el reporte es mensual?
El cierre de resultados puede ser mensual, pero la posición de caja conviene revisarla semanalmente o incluso a diario cuando existe riesgo de liquidez o alta estacionalidad en los cobros.