
La due diligence fiscal es una revisión fiscal proactiva y continua que detecta y corrige riesgos tributarios antes de que se conviertan en sanciones. No hablamos de la auditoría propia de una compraventa o fusión, sino de un control periódico pensado para autónomos, pymes y empresas familiares que quieren dormir tranquilos con Hacienda. El objetivo es simple: revisar IVA, IRPF e Impuesto sobre Sociedades con la frecuencia suficiente para detectar incoherencias antes de que la Agencia Tributaria las detecte por ti.
El valor práctico se mide en tres frentes: menos riesgo de inspección, mejor planificación tributaria y decisiones de negocio tomadas con datos reales, no con intuición. Un buen chequeo cruza cifras entre la contabilidad, los modelos 303, 111 y 190, y el saldo bancario real, con un ojo puesto siempre en el plazo de prescripción de cuatro años que marca el artículo 66 de la Ley General Tributaria.
Al terminar una revisión bien hecha, deberías tener:
- Un informe de hallazgos con las incoherencias detectadas y su gravedad.
- Provisiones estimadas para contingencias fiscales identificadas.
- Un calendario de cumplimiento con los próximos vencimientos y tareas.
Consejo profesional: un pre-cierre mensual de apenas media hora, cruzando IVA soportado con las facturas registradas, cuesta poco y evita que los errores se acumulen trimestre tras trimestre.
Puntos clave
Una due diligence fiscal continua reduce el riesgo de inspección y mejora la planificación tributaria cuando combina controles mensuales, cierres trimestrales y un pre-cierre anual disciplinado.
| Punto | Detalles |
|---|---|
| Revisa cuatro ejercicios no prescritos | El plazo de prescripción del artículo 66 de la LGT marca hasta dónde puede indagar Hacienda. |
| Prioriza IVA y retenciones | En pymes con recursos limitados, ahí se concentra la mayor parte del riesgo real de requerimiento. |
| Organiza una data room por bloques | Separar documentación fiscal, contable y laboral acelera cualquier revisión posterior. |
| Exige entregables concretos | Informe de hallazgos, provisiones estimadas y calendario de cumplimiento, no solo modelos presentados. |
| Taxea Strategies ofrece seguimiento mensual | Asesor asignado, pre-cierres periódicos y periodo de prueba antes de comprometerte. |
Tabla de contenidos
- Qué áreas cubre una due diligence fiscal continua
- ¿Cada cuánto hay que revisar la fiscalidad de tu empresa?
- Cómo implementar el proceso paso a paso
- Checklist de documentación: qué necesitarás preparar
- Riesgos frecuentes y cómo corregirlos a tiempo
- Qué mirar al elegir una asesoría fiscal
- El enfoque de Taxea Strategies frente a la revisión fiscal preventiva
- Cómo empezar tu revisión fiscal continua con Taxea Strategies
- Fuentes
- Preguntas frecuentes
Qué áreas cubre una due diligence fiscal continua
Una revisión seria no se limita a repasar el IVA. Cubre todos los puntos donde suelen aparecer contingencias en empresas de tamaño pequeño y mediano, cruzando cada declaración con los libros contables y los movimientos bancarios reales.
- IVA: modelo 303, deducciones soportadas, prorrata cuando corresponde, y operaciones intracomunitarias con su NIF intracomunitario correctamente registrado.
- IRPF: pagos fraccionados de autónomos (modelos 130 y 131) y retenciones a trabajadores o profesionales (modelos 111 y 190).
- Impuesto sobre Sociedades: pagos a cuenta, deducciones aplicadas y, en estructuras más complejas, el régimen de consolidación fiscal cuando existe grupo.
- Obligaciones informativas: declaraciones de operaciones con terceros y modelos específicos de operativa intracomunitaria.
La revisión cruzada entre contabilidad y modelos presentados es la pieza que más contingencias saca a la luz, porque ahí es donde suelen esconderse los errores de arrastre. Por eso conviene revisar los últimos cuatro ejercicios no prescritos: es el horizonte en el que Hacienda todavía puede reclamar, según marca el propio artículo 66 de la LGT.
¿Cada cuánto hay que revisar la fiscalidad de tu empresa?
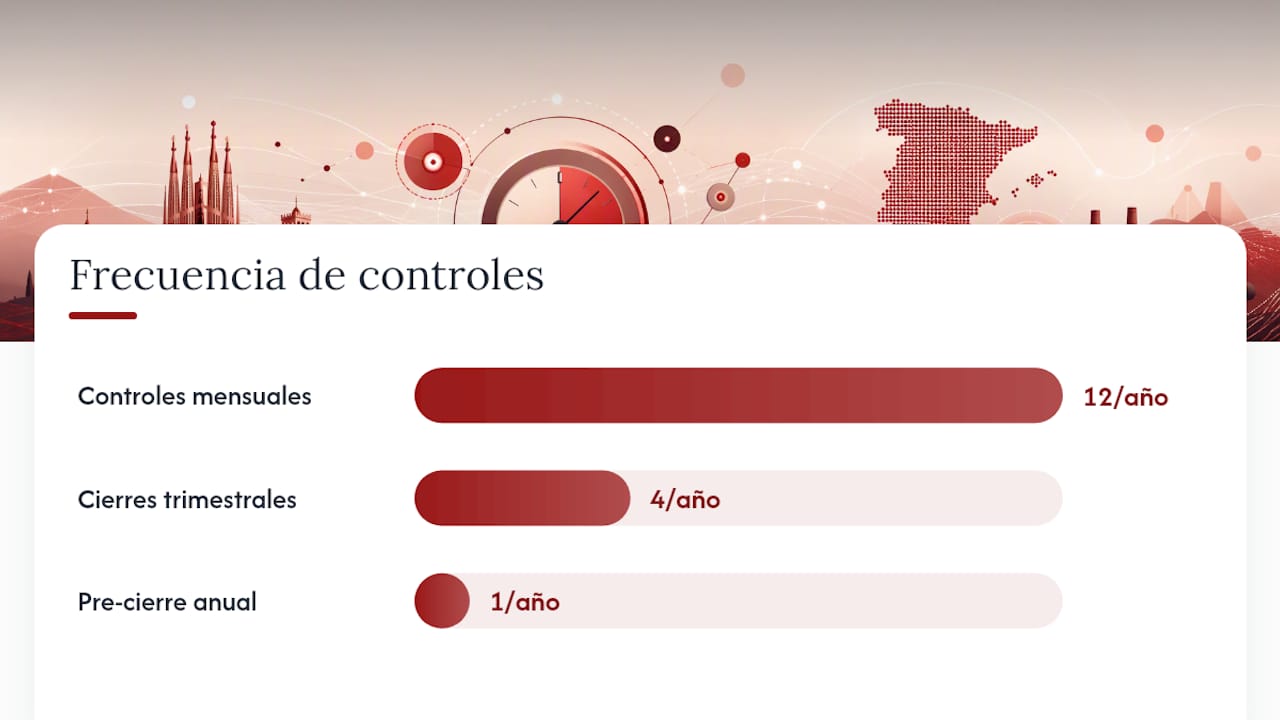
No hace falta una auditoría mensual completa. Basta con un ritmo escalonado: controles ligeros cada mes, un cierre más detallado cada trimestre y un pre-cierre exhaustivo antes de terminar el ejercicio fiscal. Las asesorías que trabajan de forma proactiva insisten en este pre-cierre porque permite corregir desviaciones cuando todavía hay margen de maniobra, en lugar de descubrirlas cuando ya se ha presentado el modelo anual.
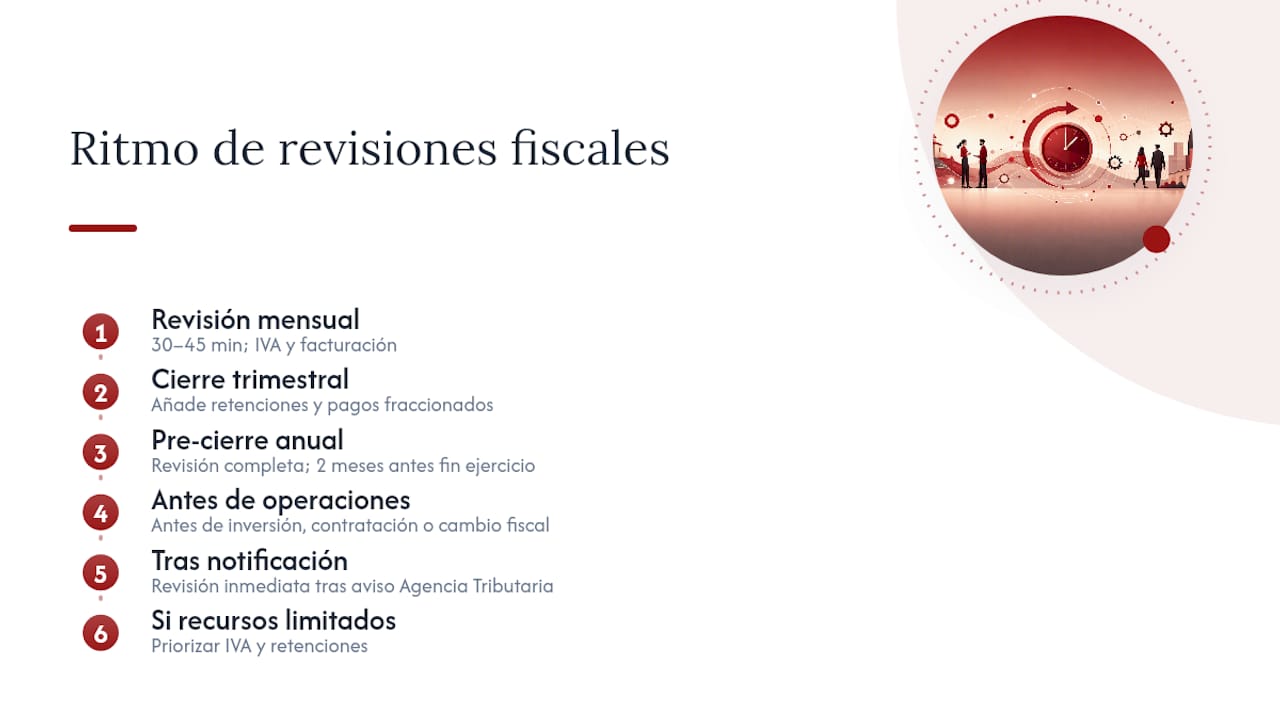
Hay momentos que exigen una revisión extra, aunque no toque calendario: antes de firmar una operación relevante (una inversión, una contratación masiva, un cambio de régimen fiscal) y, por supuesto, en cuanto llega cualquier notificación de la Agencia Tributaria. Si tus recursos son limitados, prioriza el IVA y las retenciones: ahí se concentra la mayor parte del riesgo real de requerimiento para una pyme española.
Un esquema realista sería: revisión mensual de 30 a 45 minutos centrada en IVA y facturación, cierre trimestral que añade retenciones y pagos fraccionados, y pre-cierre anual completo dos meses antes del fin del ejercicio.
Cómo implementar el proceso paso a paso
Una due diligence fiscal continua funciona bien cuando sigue una secuencia clara, con responsables definidos en cada fase.
- Kickoff y definición del alcance: se decide qué impuestos y ejercicios se revisan y quién aporta la documentación. Responsable: el propio autónomo o el departamento administrativo, en coordinación con el asesor.
- Solicitud documental: se pide la documentación de los últimos ejercicios no prescritos, siguiendo la checklist correspondiente.
- Verificaciones cruzadas: se comparan modelos presentados, libros contables y extractos bancarios. Aquí se detecta la mayoría de las incoherencias.
- Análisis de contingencias: se cuantifica el riesgo de cada hallazgo y se estima su posible coste.
- Informe y plan de acción: se entrega un documento con los hallazgos priorizados y las medidas correctoras.
- Seguimiento periódico: se revisa el cumplimiento del plan en los siguientes cierres.
Los entregables típicos incluyen:
- Checklist documental cumplimentada.
- Acta de hallazgos con nivel de riesgo asignado.
- Estimación de provisiones para contingencias detectadas.
- Calendario de cumplimiento con próximos vencimientos.
Checklist de documentación: qué necesitarás preparar
Cuanto más ordenada llegue la documentación, más rápido y barato resulta el proceso. Una revisión básica bien organizada puede resolverse en cuatro a seis semanas cuando existe una carpeta digital estructurada desde el principio.
- Declaraciones de IS, IVA, IRPF y modelos 111/190 de los últimos cuatro ejercicios.
- Cuentas anuales depositadas y libros contables oficiales.
- Conciliaciones bancarias mensuales.
- Facturas soporte de gastos deducibles, con especial atención a las que respaldan deducciones más agresivas.
- Contratos clave (arrendamientos, préstamos, colaboraciones mercantiles).
- Actas de inspecciones o requerimientos previos, si existieran.
Organiza todo por bloques (fiscal, contable, laboral) en carpetas con nombres claros y fecha. Un sistema de gestión documental adecuado ahorra horas de búsqueda cuando llega el momento de justificar una cifra concreta.
Consejo profesional: guarda cada factura escaneada con el nombre del proveedor y la fecha en el propio archivo, no solo en la carpeta; así la encontrarás aunque cambies de sistema de almacenamiento.
Una síntesis ejecutiva de dos o tres páginas suele ser más útil para decidir que un informe extenso de cincuenta, porque obliga a priorizar lo que realmente importa.
Riesgos frecuentes y cómo corregirlos a tiempo
Ciertos errores se repiten con una frecuencia llamativa en pymes y autónomos españoles.
- Deducciones sin soporte documental: la acción inmediata es recopilar el justificante; si no existe, hay que valorar una rectificativa antes de que lo detecte Hacienda.
- IVA mal aplicado o prorrata mal calculada: exige revisar tipo por tipo y, en su caso, presentar una complementaria.
- Incoherencias entre retenciones y nóminas: se corrigen cruzando los modelos 111/190 con el sistema de nómina y regularizando cuanto antes.
- Operaciones intracomunitarias sin declaración informativa: requiere presentar el modelo correspondiente con carácter retroactivo si procede.
- Provisiones insuficientes para contingencias conocidas: se mitiga dotando la provisión en el siguiente cierre contable.
Consejo profesional: una revisión trimestral bien hecha puede detectar facturas de proveedor que nunca se contabilizaron, cerrando un agujero en el IVA soportado antes de que se convierta en un requerimiento.
El coste de no corregir a tiempo no son solo recargos e intereses de demora. También implica el tiempo del equipo dedicado a responder un requerimiento y el desgaste de negociar con Hacienda desde una posición débil, algo que mantener archivos ordenados evita en la mayoría de los casos.
Qué mirar al elegir una asesoría fiscal
No todas las asesorías ofrecen el mismo nivel de control. Antes de firmar, comprueba estos puntos.
- Experiencia demostrable con autónomos y pymes de tu sector, no solo con grandes empresas.
- Capacidad real de conciliación contable-fiscal, no solo presentación de modelos.
- Metodología documentada de pre-cierres, con calendario y entregables definidos.
- Acceso a herramientas de gestión documental y reporting mensual, no solo hojas de cálculo sueltas.
Pregunta directamente: ¿cómo estructuran el pre-cierre? ¿Qué recibo exactamente y con qué periodicidad? ¿Quién responde si llega un requerimiento?
- Pide un presupuesto detallado que incluya plazos, entregables y responsabilidades de cada parte.
- Solicita un periodo de prueba antes de comprometerte a un contrato anual.
- Comprueba reseñas de clientes reales, no solo el discurso comercial.
Desconfía de asesorías que no puedan explicar su proceso paso a paso, que no muestren casos de clientes similares al tuyo o que den respuestas vagas sobre plazos. Esa falta de concreción suele anticipar sorpresas más adelante.
El enfoque de Taxea Strategies frente a la revisión fiscal preventiva
Entendemos la due diligence fiscal como un hábito, no como un evento puntual antes de una inspección. Cada cliente recibe un asesor asignado desde el primer día, con pre-cierres mensuales y reporting continuo que convierte la revisión fiscal en parte del funcionamiento normal del negocio, no en un examen de última hora.
Ese enfoque se traduce en los mismos entregables descritos a lo largo de este artículo: informe de hallazgos, plan de acción y calendario de cumplimiento.
Cómo empezar tu revisión fiscal continua con Taxea Strategies
Taxea Strategies convierte la due diligence fiscal en un servicio mensual, no en un encargo puntual que se olvida hasta el próximo susto. Tu asesor asignado ejecuta el pre-cierre, cruza modelos con contabilidad y te entrega el informe y el plan de acción sin que tengas que perseguir a nadie para conseguirlo.

El proceso sigue la misma metodología descrita antes: kickoff, análisis documental, identificación de contingencias, informe y seguimiento. Recibirás entregables concretos, no promesas: un informe de hallazgos, un plan de acción priorizado y un calendario de cumplimiento con las fechas que realmente importan. Puedes empezar con un periodo de prueba y pedir un presupuesto detallado antes de comprometerte a nada.
Si además necesitas ordenar tu documentación antes de la primera revisión, revisa nuestra guía de gastos deducibles para autónomos para saber qué soportes vas a necesitar. Solicita tu presupuesto en Taxeastrategies y agenda la primera sesión con tu asesor asignado.
Fuentes
- Obligaciones fiscales periódicas de autónomos y empresas
- Due diligence para pymes: guía paso a paso sin asesor
Este artículo es información general y no sustituye el consejo de un asesor financiero cualificado. Consulte a un profesional financiero cualificado sobre su caso particular antes de actuar según este contenido.
Preguntas frecuentes
¿Qué es exactamente la due diligence fiscal?
Es una revisión fiscal proactiva y continua que cruza contabilidad, modelos presentados y movimientos bancarios para detectar riesgos antes de que Hacienda los detecte primero.
¿Cada cuánto debo hacer una revisión fiscal en mi empresa?
Lo recomendable es un control mensual ligero, un cierre trimestral más detallado y un pre-cierre completo antes de terminar el ejercicio.
¿Cuánto tiempo lleva una due diligence fiscal básica?
Una revisión básica bien organizada puede completarse en cuatro a seis semanas si la documentación está ordenada desde el inicio.
¿Qué documentos me van a pedir?
Declaraciones de IS, IVA e IRPF de los últimos ejercicios no prescritos, cuentas anuales, conciliaciones bancarias, facturas soporte y contratos clave.
¿Puedo hacer esta revisión sin contratar una asesoría externa?
Sí, si mantienes disciplina documental y sigues un proceso claro, aunque para operaciones complejas o volumen elevado suele compensar el apoyo de un asesor como el que ofrece Taxea Strategies.