
Sí: en España debes conservar las facturas durante un periodo de conservación mercantil como norma general, contado desde el último asiento contable relacionado con esa operación. Esta obligación no nace de Hacienda, sino del artículo 30 del Código de Comercio, que exige guardar libros, correspondencia y justificantes de la actividad empresarial.
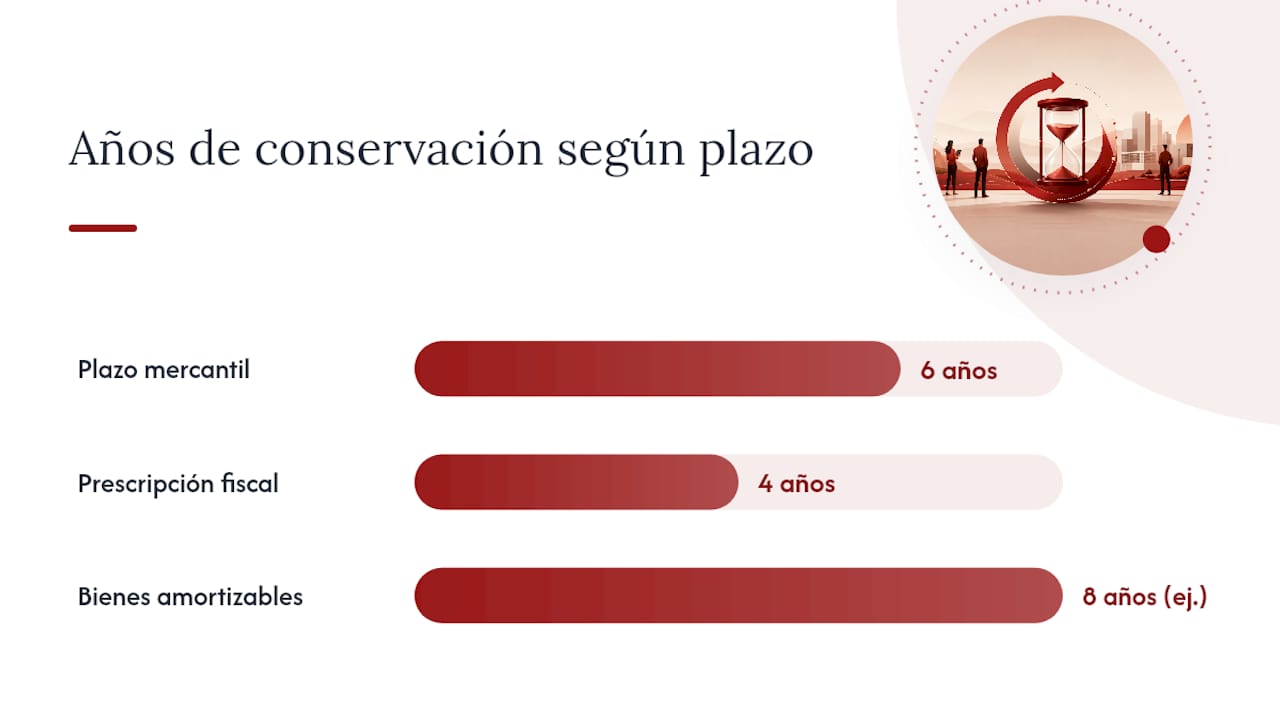
Aquí viene el matiz que casi nadie explica bien: el plazo fiscal de prescripción tributaria es de solo 4 años, según la Ley General Tributaria. Son dos relojes distintos que corren en paralelo, y la práctica profesional recomienda seguir siempre el más largo, es decir, el mercantil.
Antes de seguir leyendo, actúa con esto:
- No destruyas ninguna factura, aunque tenga más de 4 años. El plazo mercantil sigue vigente por un periodo mayor.
- Revisa si tienes bienes de inversión, inmovilizado o bases imponibles negativas: estos casos pueden exigir conservación hasta 10 años o más.
- Localiza dónde guardas tus facturas digitales y comprueba si cumplen los requisitos de autenticidad, integridad y legibilidad que exige la Agencia Tributaria.
Puntos clave
Conservar las facturas 6 años en España es una obligación mercantil que exige más rigor documental que la simple prescripción fiscal de 4 años.
| Punto | Detalles |
|---|---|
| Regla general: 6 años | El Código de Comercio exige conservar libros y justificantes 6 años desde el último asiento contable. |
| No confundir plazos | La prescripción fiscal es de 4 años, pero no exime de la obligación mercantil de conservación. |
| Casos con plazos mayores | Bases imponibles negativas, blanqueo de capitales e inmovilizado pueden exigir hasta 10 años o más. |
| Archivo digital válido | Debe garantizar autenticidad, integridad y legibilidad para tener valor ante la Agencia Tributaria. |
| Organización antes que urgencia | Clasificar, nombrar y respaldar cada factura desde el primer día evita reconstrucciones costosas. |
| Apoyo profesional | Taxeastrategies integra la revisión documental dentro de su asesoría fiscal continua para autónomos y pymes. |
Tabla de contenidos
- ¿Por qué hay que conservar las facturas 6 años en España?
- Qué documentos entran en la conservación de facturas 6 años
- ¿Desde cuándo empieza a contar el plazo de conservación?
- Cuándo hay que conservar facturas más de 6 años
- Requisitos para archivar facturas digitalmente con validez legal
- Checklist práctico para organizar la conservación de facturas
- Qué hacer si Hacienda pide facturas de hace 5 años o más
- Qué pasa si no conservas las facturas correctamente
- La visión de Taxea Strategies sobre la conservación documental
- Cómo Taxea Strategies facilita la conservación documental de tu negocio
- Fuentes
- Preguntas frecuentes
¿Por qué hay que conservar las facturas 6 años en España?
El fundamento legal está repartido entre dos normas que conviene distinguir con claridad, porque cada una responde a una pregunta distinta. Una te dice hasta cuándo puede reclamarte algo Hacienda; la otra, hasta cuándo debes tener guardados tus papeles.
El artículo 30 del Código de Comercio obliga a todo empresario a conservar libros, correspondencia, documentación y justificantes de su negocio durante un periodo mercantil que suele interpretarse como varios años desde el último asiento realizado en los libros contables. Esta es la obligación mercantil, y es la que marca el plazo más largo y, por tanto, el que debes seguir en la práctica.
La Ley General Tributaria, en su artículo 66, establece que el derecho de la Administración para determinar la deuda tributaria prescribe a un plazo de cuatro años. Muchos autónomos interpretan esto como «solo tengo que guardar cuatro años», y ahí está el error. La prescripción fiscal limita cuánto puede revisarte Hacienda por un ejercicio concreto, pero no te libera de la obligación mercantil de conservación durante dos años más.
Existe además normativa complementaria que afecta directamente a cómo debes emitir y guardar tus facturas: el Real Decreto 1619/2012 regula el contenido y formato de la factura, mientras que el Real Decreto 1007/2023 introduce el marco de VeriFactu, el sistema de facturación electrónica con requisitos de trazabilidad e integridad que veremos más adelante.
Muchos profesionales confunden la prescripción fiscal de 4 años con la obligación mercantil de conservación de 6 años. La recomendación de los asesores fiscales es aplicar siempre el criterio más exigente: si hay duda, se conserva el documento.
| Norma | Plazo | Qué regula |
|---|---|---|
| Código de Comercio, art. 30 | un plazo mercantil extendido | Conservación de libros, correspondencia y justificantes desde el último asiento |
| Ley General Tributaria, art. 66 | un plazo fiscal de cuatro años | Prescripción del derecho de la Administración a revisar la deuda tributaria |
| Real Decreto 1619/2012 | Sin plazo propio | Requisitos de contenido y expedición de facturas |
| Real Decreto 1007/2023 (VeriFactu) | Sin plazo propio | Requisitos técnicos de los sistemas de facturación electrónica |
Qué documentos entran en la conservación de facturas 6 años
La obligación no se limita a las facturas que emites a tus clientes. Cubre un conjunto más amplio de soportes que demuestran la actividad económica real de tu negocio.
- Facturas emitidas a clientes, incluidas las rectificativas.
- Facturas recibidas de proveedores y profesionales.
- Albaranes y documentos de entrega vinculados a las operaciones.
- Justificantes bancarios y extractos que acrediten pagos y cobros.
- Libros contables oficiales (diario, inventarios y cuentas anuales, mayor si aplica).
- Contratos y correspondencia comercial relacionada con las operaciones registradas.
Las facturas simplificadas y los tiques siguen el mismo régimen de conservación que las facturas completas, aunque contengan menos datos. Lo que cambia es el umbral y el contenido mínimo exigido por el Real Decreto 1619/2012, no el plazo de guarda. En cuanto a los justificantes electrónicos, tienen la misma validez que el papel siempre que se garantice su autenticidad, algo que trataremos en la sección sobre digitalización.
Consejo profesional: si eres autónomo y trabajas con gastos habituales como combustible, dietas o suministros del local, conserva también el ticket original o su versión digital junto al asiento contable correspondiente. Un gasto sin justificante completo es la primera cosa que un inspector cuestiona.
¿Desde cuándo empieza a contar el plazo de conservación?
El cómputo no arranca el día de la factura, sino en un momento posterior que depende de qué plazo estés midiendo. Confundir el punto de partida es uno de los errores más comunes al planificar cuándo destruir documentación.
Para el plazo mercantil, el cómputo empieza desde el último asiento realizado en los libros contables relacionados con esa operación, no desde la fecha de la factura en sí. En la práctica, esto suele coincidir con el cierre del ejercicio fiscal en el que se registró la operación.
Para el plazo fiscal de 4 años, el cómputo general arranca desde el fin del plazo voluntario de presentación de la declaración correspondiente, habitualmente a partir del 1 de julio del año siguiente al del ejercicio fiscal, cuando se trata del IRPF o del impuesto de sociedades.
| Concepto | Plazo | Inicio del cómputo | Nota |
|---|---|---|---|
| Plazo mercantil | un periodo mercantil extendido | Último asiento en los libros contables | Aplica a todos los documentos justificativos |
| Prescripción fiscal | un plazo fiscal de cuatro años | Fin del plazo de presentación de la declaración | No exime de la obligación mercantil |
| Bienes amortizables | Vida útil + 4 años | Desde el fin de la amortización | La comprobación puede alcanzar ejercicios prescritos |
Un par de ejemplos aclaran esto mejor que cualquier definición. Si prestaste un servicio en 2020 y lo registraste ese mismo año, el plazo mercantil de 6 años vence en 2026 y el fiscal, mucho antes. Pero si compraste en 2020 un equipo que amortizas hasta 2024, la documentación de esa compra debe conservarse hasta 2028, porque la Agencia Tributaria puede comprobar la amortización mientras produce efectos en ejercicios no prescritos, aunque el año de la factura original ya esté fuera del plazo fiscal ordinario.
Cuándo hay que conservar facturas más de 6 años
No todos los documentos siguen la regla general. Existen supuestos donde la ley obliga, o donde conviene por prudencia, a extender la conservación bastante más allá del plazo mercantil estándar.
- Bases imponibles negativas: la documentación que las sustenta puede exigirse durante un periodo considerablemente mayor, porque Hacienda puede comprobarlas cuando se compensan en ejercicios posteriores.
- Prevención de blanqueo de capitales: ciertos registros y comunicaciones sujetos a esta normativa deben conservarse también por plazos prolongados.
- Bienes de inversión e inmuebles: los periodos de regularización de IVA pueden alargar el plazo real de conservación según los casos, conforme a algunas guías legales especializadas en archivo digital.
- Amortizaciones de inmovilizado: mientras el bien siga generando efectos fiscales, su factura de compra debe conservarse hasta que finalice la vida útil más el plazo de prescripción posterior.
Si tienes dudas sobre si un documento concreto entra en alguna de estas categorías, la postura más segura es no destruirlo. El coste de guardar un archivo de más es mínimo comparado con el de no poder justificar una deducción en una comprobación.
Requisitos para archivar facturas digitalmente con validez legal
El papel ya no es obligatorio, pero el archivo digital tiene que cumplir tres condiciones que la Agencia Tributaria revisa expresamente: autenticidad del origen, integridad del contenido y legibilidad. Sin estas tres garantías, un archivo digital puede quedar sin valor probatorio ante una inspección, según detalla la AEAT en su análisis sobre el reglamento VeriFactu.
Hay una diferencia importante entre escanear una factura y digitalizarla de forma certificada. Un PDF con OCR guardado en una carpeta no basta por sí solo para acreditar autenticidad ante Hacienda. La digitalización certificada, en cambio, sigue un procedimiento regulado que permite destruir el papel original una vez cumplidos los requisitos, tal como explica DocuWare en su guía sobre digitalización de facturas. Sin esa certificación, el original en papel debe seguir conservándose.
En la práctica, cualquier software de facturación que quieras usar debería cumplir estos requisitos técnicos:
- Firma electrónica o sello que garantice el origen del documento.
- Trazabilidad completa de cada registro, sin posibilidad de alteración silenciosa.
- Encadenamiento de registros que impida borrar o modificar facturas sin dejar rastro.
- Capacidad de exportación segura ante un requerimiento de la AEAT, según recogen las preguntas frecuentes de la Agencia Tributaria sobre VeriFactu.
El error más frecuente entre autónomos y pequeñas empresas es depender de una carpeta de PDFs sin control de versiones ni registro de auditoría. Eso funciona para el día a día, pero no resiste una comprobación seria, porque no demuestra ni cuándo se creó el documento ni si fue modificado después. Un flujo de trabajo real, como explica Sage en su análisis sobre digitalización de facturas, captura, valida, contabiliza y archiva cada documento con trazabilidad automática, en lugar de limitarse a guardarlo.
Consejo profesional: si emites o recibes un volumen alto de facturas al mes, no dependas de tu memoria ni de carpetas sueltas. Un sistema de gestión documental organizado desde el primer día te ahorra semanas de búsqueda si Hacienda pide justificantes de hace tres o cuatro ejercicios.
Checklist práctico para organizar la conservación de facturas
Cumplir con seis años de archivo no exige un sistema complejo. Exige disciplina desde el primer día, porque reconstruir un archivo desordenado a posteriori es mucho más caro que mantenerlo ordenado desde el inicio.
- Clasifica cada factura el día que la recibes o emites, no al final del mes.
- Usa un nombre de archivo estandarizado: fecha, proveedor o cliente, y número de factura (por ejemplo,
2026-03-15_ProveedorX_F0032). - Organiza carpetas por ejercicio fiscal y trimestre, separando facturas emitidas de recibidas.
- Añade metadatos mínimos: importe, tipo de gasto o ingreso, y si está vinculado a un bien amortizable.
- Programa copias de seguridad automáticas en más de un sitio, idealmente combinando un disco local y almacenamiento en la nube.
- Restringe el acceso a quien realmente necesite modificar o consultar los documentos.
Sobre la política de retención, la regla es sencilla: nada se destruye antes de los 6 años completos, y los documentos ligados a bases imponibles negativas, blanqueo de capitales o amortizaciones esperan hasta que finalice su plazo específico. Cuando llega el momento de eliminar, hazlo de forma segura: trituración física para el papel y borrado certificado (no solo enviar a la papelera) para los archivos digitales, dejando constancia de la fecha y el lote destruido.
Qué hacer si Hacienda pide facturas de hace 5 años o más
Recibir un requerimiento sobre ejercicios antiguos genera nervios, pero el procedimiento es más manejable de lo que parece si actúas con orden desde el primer momento.
- Localiza y preserva de inmediato todos los documentos relacionados, sin modificarlos ni reorganizarlos apresuradamente.
- Notifica a tu asesor fiscal en cuanto recibas el requerimiento; los plazos de respuesta suelen ser ajustados.
- Registra por escrito la fecha de recepción del requerimiento y su contenido exacto.
- Si te falta algún documento puntual, solicita formalmente una ampliación de plazo antes de que venza el original, no después.
- Aporta pruebas de diligencia: registros contables ordenados, copias certificadas de digitalización o auditorías internas previas refuerzan tu posición ante la AEAT.
Una solicitud de ampliación de plazo suele redactarse de forma simple: identificación del requerimiento recibido, motivo concreto de la demora (por ejemplo, documentación en poder de un tercero) y el plazo adicional solicitado. Tu asesor puede presentarla directamente a través de la sede electrónica.
Consejo profesional: nunca ignores un requerimiento aunque creas que ya prescribió el plazo fiscal de 4 años. Si el requerimiento afecta a una amortización o deducción que sigue produciendo efectos en años no prescritos, la Administración puede pedir justificación igualmente.
Qué pasa si no conservas las facturas correctamente
No guardar la documentación exigida no es un descuido menor: tiene consecuencias económicas concretas que van más allá de una simple advertencia administrativa.
- La falta de conservación ordenada de libros y justificantes puede sancionarse como infracción tributaria, con multas que dependen de la gravedad y reiteración del incumplimiento.
- Sin factura o justificante válido, pierdes el derecho a deducir ese gasto, lo que aumenta tu base imponible y, por tanto, tu factura fiscal.
- En comprobaciones sobre amortizaciones o inversiones, la ausencia de la factura original impide justificar el valor del bien, con riesgo de que Hacienda rechace la deducción completa retroactivamente.
- Un archivo desordenado alarga cualquier inspección, porque obliga a reconstruir información que debería estar disponible de inmediato.
El riesgo real no suele ser la multa puntual, sino la pérdida acumulada de deducciones legítimas por no poder demostrarlas. Un gasto deducible sin respaldo documental deja de ser deducible, y eso pesa más en la cuenta de resultados que cualquier sanción formal.
La visión de Taxea Strategies sobre la conservación documental
La pregunta que más nos hacen los autónomos no es «¿cuántos años debo guardar mis facturas?», sino «¿puedo ya destruir esto?». Y la respuesta profesional casi siempre es la misma: si tienes duda, no lo destruyas todavía.
Aplicar el criterio más exigente, el mercantil de 6 años, no cuesta nada extra si tu archivo está bien organizado desde el principio. El coste aparece cuando intentas justificar un gasto de hace cuatro años con una carpeta desordenada de PDFs sin fecha ni control. Ahí es donde vemos perder deducciones legítimas a negocios que, en realidad, sí tenían derecho a ellas.
Recomendamos la digitalización certificada, no por moda tecnológica, sino porque resuelve de raíz el problema de la autenticidad. Un flujo de trabajo integrado, con trazabilidad automática y encadenamiento de registros, responde a un requerimiento de Hacienda en minutos, no en semanas de búsqueda manual. Esa diferencia se nota especialmente cuando hay bienes amortizables o bases imponibles negativas de por medio, donde el plazo real de conservación puede duplicar los seis años estándar.
Si tu situación incluye inversiones, inmuebles o estructuras societarias complejas, un análisis personalizado suele evitar sorpresas mucho más caras que cualquier honorario de asesoría.
Cómo Taxea Strategies facilita la conservación documental de tu negocio
Organizar seis años de facturas sin un sistema claro consume tiempo que ningún autónomo o pyme puede permitirse perder revisando carpetas. Taxeastrategies resuelve esto de forma distinta a una gestoría tradicional: en lugar de limitarse a presentar tus impuestos, integra la organización documental dentro del control fiscal continuo que ofrece desde el primer día con tu asesor personal.

Nuestro equipo revisa qué documentos necesitas conservar según tu actividad concreta, implanta flujos de gestión documental con trazabilidad certificada, y te orienta sobre qué gastos son realmente deducibles antes de que archives la factura, no después de que Hacienda la cuestione. También te ayudamos a configurar copias de seguridad fiables para que un fallo técnico nunca te deje sin justificantes a mitad de un plazo de conservación.
Si quieres una revisión de cómo tienes organizada tu documentación actual, o necesitas implantar un sistema desde cero, puedes solicitar una consulta con Taxeastrategies y empezar a corregirlo esta misma semana.
Fuentes
Antes de tomar decisiones sobre qué destruir o cómo digitalizar, conviene revisar directamente las fuentes normativas y oficiales, no solo interpretaciones de terceros.
- Agencia Tributaria: Conservación de libros (art. 30 Código de Comercio)
- DocuWare: Digitalización de facturas y digitalización certificada
Fuera de la normativa directa, guías especializadas como la de Softwaredoit sobre archivo digital de facturas o los flujos de trabajo descritos por Sage ayudan a entender la parte operativa, aunque siempre conviene confirmar los plazos concretos con tu asesor fiscal o directamente en la sede de la AEAT. Si gestionas facturación electrónica y quieres comparar enfoques normativos con otros mercados, esta guía sobre facturación electrónica para pymes ofrece una perspectiva complementaria, y para diseñar el flujo interno de documentos contables resulta útil este plan de implementación de gestión documental.
Esta información es general y no sustituye el asesoramiento profesional adaptado a tu situación fiscal concreta; confirma siempre los plazos aplicables a tu caso con la Agencia Tributaria o con un asesor cualificado.
Preguntas frecuentes
¿Cuántos años hay que guardar las facturas en España?
En general, 6 años desde el último asiento contable, según el artículo 30 del Código de Comercio. En casos como bases imponibles negativas o bienes amortizables, el plazo puede llegar a 10 años o más.
¿Qué puedo hacer si Hacienda me pide facturas de hace 5 años?
Localiza y preserva de inmediato los documentos, notifica a tu asesor y, si falta algo puntual, solicita formalmente una ampliación de plazo antes de que venza el original. Aportar registros contables ordenados refuerza tu posición ante el requerimiento.
¿Cuántos años puede revisar Hacienda el IVA?
La prescripción fiscal general es de 4 años, pero la comprobación puede extenderse a ejercicios anteriores si están vinculados a deducciones o amortizaciones que producen efectos en periodos no prescritos.
¿Puedo destruir el papel si ya tengo la factura escaneada?
Solo si el proceso sigue una digitalización certificada que garantice autenticidad, integridad y legibilidad; un simple escaneo en PDF sin ese procedimiento no permite eliminar el original legalmente.
¿Taxeastrategies ayuda a organizar la conservación de facturas?
Sí, Taxeastrategies integra la revisión documental y la implantación de sistemas de archivo con trazabilidad dentro de su asesoría fiscal continua para autónomos y pymes.
Recomendación
- Herramientas BI para pymes: elegir e implementar