
⚡ Lo esencial
Respuesta corta: En 2026, el punto de inflexión fiscal para constituir una SL se sitúa a partir de los 45.000€-50.000€ de beneficio neto anual. Por debajo, el régimen de autónomos por ingresos reales es más eficiente y sencillo. Superado ese umbral, la sociedad permite optimizar el ahorro vía Impuesto de Sociedades (25%) y limitar legalmente la responsabilidad patrimonial del socio.
En 2026, la decisión entre operar como autónomo o constituir una Sociedad Limitada (SL) no depende solo de la facturación, sino del rendimiento neto real y de la estrategia de reinversión. El sistema de cotización por ingresos reales para autónomos está plenamente consolidado, y la brecha fiscal se sitúa en torno a los 45.000€ - 50.000€ de beneficio anual. Esta guía desglosa las cifras actualizadas, los costes operativos y las ventajas del Régimen Económico y Fiscal (REF) de Canarias para optimizar tu factura fiscal.
Introducción: El panorama fiscal en 2026
Llegados a 2026, el escenario tributario en España ha alcanzado una madurez regulatoria tras las reformas iniciadas en 2023. La principal novedad radica en que la cuota de autónomos ya no es una elección, sino un cálculo basado estrictamente en los rendimientos netos. Esto ha forzado a muchos profesionales a replantearse si la estructura de persona física sigue siendo la más eficiente.
Elegir incorrectamente la forma jurídica puede suponer un sobrecoste fiscal de hasta un 15% sobre el beneficio neto. En Taxea Strategies, entendemos que la optimización no es solo "pagar menos", sino aplicar el derecho tributario (LGT y leyes sectoriales) para maximizar la tesorería de tu negocio.
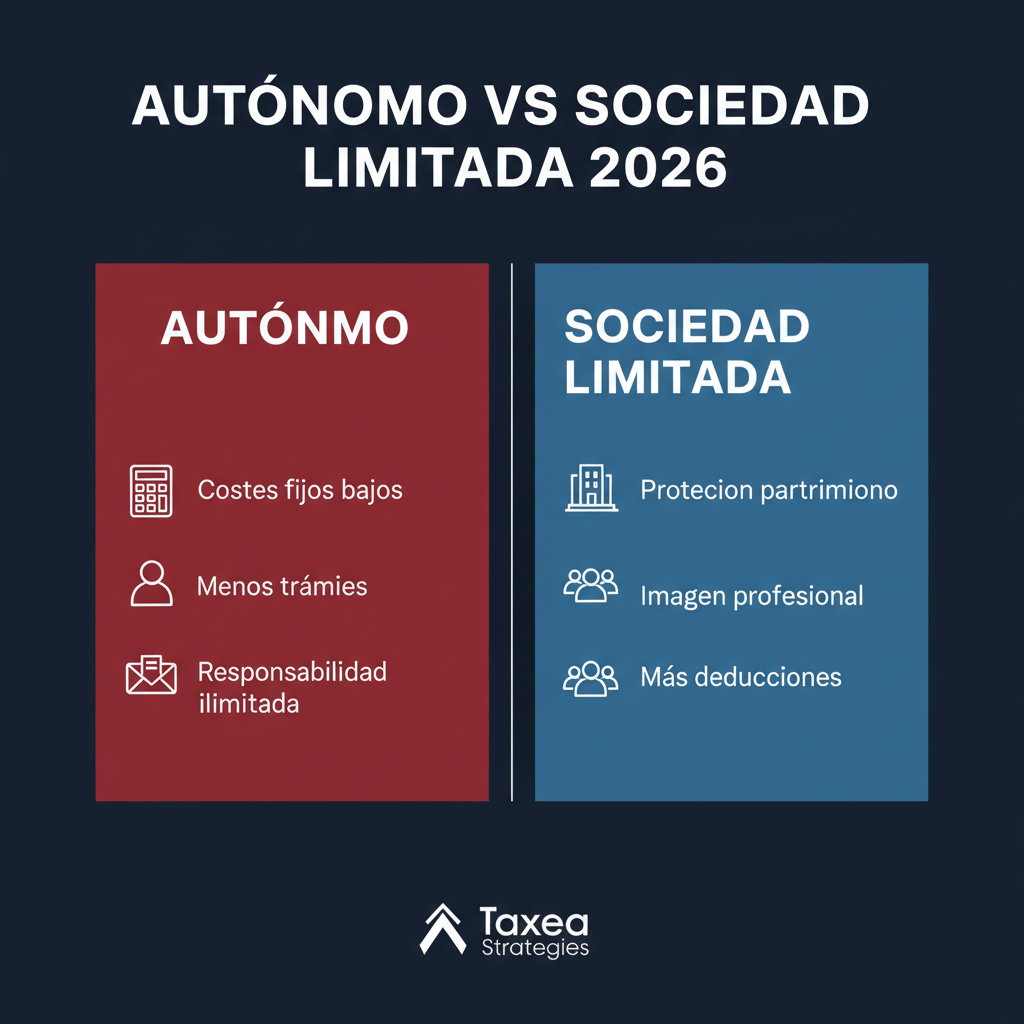
Tabla Comparativa 2026: Autónomo vs. SL
A continuación, presentamos una comparativa técnica de los dos modelos bajo la normativa vigente en el ejercicio fiscal 2026.
| Concepto | Autónomo (Persona Física) | Sociedad Limitada (SL) |
|---|---|---|
| Impuesto Principal | IRPF (Progresivo de 19% a 47%) | Impuesto Sociedades (Tipo general 25%) |
| Seguridad Social | Sistema de ingresos reales (Cuotas variables) | Autónomo Societario (Base mínima superior) |
| Responsabilidad | Ilimitada (Respondes con todo tu patrimonio) | Limitada al capital aportado (Protección personal) |
| Contabilidad | Libros registro de ingresos y gastos | Contabilidad mercantil (Plan General Contable) |
| Coste de Constitución | 0€ (Alta en AEAT y RETA) | ~600€ - 1.200€ (Notario, Registro, Gestoría) |
La Cotización por Ingresos Reales: El punto de inflexión
Desde la reforma del RETA, los autónomos cotizan en función de sus rendimientos netos (Ingresos - Gastos deducibles + Cuotas SS). Para 2026, las tablas de cotización se han estabilizado, eliminando las cuotas mínimas arbitrarias.
Cálculo del rendimiento neto a efectos de cotización
Para determinar tu tramo de cotización, se aplica la siguiente fórmula: (Rendimientos netos de la actividad + Cuotas de autónomos pagadas) - 7% de gastos de difícil justificación (3% para societarios). El resultado divide el año para obtener el promedio mensual que determina tu base.
Ejemplo práctico: Un autónomo con un beneficio de 40.000€ anuales pagará en 2026 una cuota mensual significativamente superior a la de 2022, lo que reduce su liquidez inmediata y hace que la SL empiece a ser atractiva no solo por ahorro en IRPF, sino por la fijeza de costes en el autónomo societario.
Análisis Numérico: ¿Dónde está el ahorro real?
Supongamos dos escenarios de beneficio neto (después de gastos, antes de impuestos y SS) para comparar la presión fiscal efectiva.
Escenario A: Beneficio de 35.000€
- Como Autónomo: El tipo medio de IRPF rondará el 20-22%. La cuota de autónomos será de unos 400€/mes. El neto disponible tras impuestos y SS será aproximadamente de 26.500€.
- Como SL: Entre gastos de gestoría adicionales, Impuesto de Sociedades (25%) y el salario del socio, el coste administrativo consume el ahorro fiscal. En este nivel, la SL no suele compensar económicamente, a menos que se busque protección de responsabilidad.
Escenario B: Beneficio de 85.000€
- Como Autónomo: El IRPF escala rápidamente. Los últimos tramos tributan al 45% o 47% (según CCAA). La presión fiscal total (IRPF + SS) puede superar el 40%.
- Como SL: El Impuesto de Sociedades se mantiene en el 25%. Si el socio se asigna un sueldo de 40.000€ y deja el resto en la sociedad para reinversión o reserva, el ahorro fiscal puede superar los 8.000€ anuales.
Fiscalidad en Canarias: El factor diferencial (REF)
En Taxea Strategies somos expertos en el Régimen Económico y Fiscal (REF) de Canarias. Si operas desde las islas, la comparativa cambia drásticamente a favor de la estructura societaria o el autónomo con incentivos.
- ZEC (Zona Especial Canaria): Las empresas pueden tributar a un tipo reducido del 4% en el Impuesto sobre Sociedades si cumplen requisitos de inversión y creación de empleo (mínimo 3 o 5 empleos según la isla).
- RIC (Reserva para Inversiones en Canarias): Permite reducir la base imponible del Impuesto de Sociedades hasta en un 90% de los beneficios no distribuidos, siempre que se destinen a inversiones productivas en las islas.
- IGIC vs IVA: Operar con un 7% de tipo general en lugar del 21% mejora la competitividad y el flujo de caja.
Errores críticos al dar el salto a SL
Basado en las inspecciones de la AEAT documentadas en 2025 y 2026, estos son los errores que debes evitar:
- Confusión de personalidades: Usar la tarjeta de la empresa para gastos personales (cenas de ocio, ropa, viajes no profesionales). Esto deriva en una inspección por "dividendos encubiertos".
- Operaciones Vinculadas: No valorar a precio de mercado el sueldo que te pagas como administrador o profesional. La Ley del Impuesto sobre Sociedades exige que el socio cobre lo que cobraría un tercero independiente.
- Sociedades Profesionales (Ley 2/2007): Si tu actividad es titulada (arquitecto, abogado, médico), debes constituirte como Sociedad Profesional. No hacerlo puede conllevar la nulidad de la inscripción registral y sanciones tributarias.
- Deducción de vehículos: La AEAT sigue manteniendo el criterio de afectación al 100% solo para vehículos industriales. En turismos, solo se permite el 50% del IVA/IGIC salvo prueba en contrario muy rigurosa.
Checklist de documentación para 2026
Para mantener una contabilidad sana y preparada ante una revisión, asegúrate de contar con:
- Facturas completas (con todos los datos del emisor y receptor). Los tickets o facturas simplificadas no sirven para deducir el gasto en IRPF/Sociedades en la mayoría de casos.
- Justificación de la correlación de ingresos y gastos: ¿Por qué este gasto es necesario para ganar dinero?
- Contratos de alquiler de oficina o afectación parcial de vivienda debidamente comunicados mediante modelo 036/037.
- Extractos bancarios conciliados mensualmente.
Conclusión: ¿Qué elegir?
La respuesta técnica es: depende de tu proyección de crecimiento. Si tu beneficio neto es inferior a 40.000€, la sencillez del régimen de autónomos suele ser preferible. Sin embargo, si planeas escalar, contratar personal o reinvertir beneficios para crecer, la Sociedad Limitada es la herramienta jurídica por excelencia.
En Taxea Strategies, analizamos tu balance actual y tus proyecciones para 2026 y 2027. No nos limitamos a presentar impuestos; diseñamos la estructura que proteja tu patrimonio y minimice tu carga fiscal legalmente.
Contenido elaborado por Alexis Expósito, asesor fiscal en Taxea Strategies. Actualizado a junio de 2026. Este artículo tiene carácter informativo y no sustituye el asesoramiento fiscal individualizado. Fuentes: AEAT, BOE, Agencia Tributaria Canaria, Ley 27/2014 del Impuesto sobre Sociedades.
Artículos relacionados
- guía completa del autónomo 2026
- Rectificación de Autoliquidación AEAT: Cómo recuperar tu din
- Sectores en el Punto de Mira de Hacienda en 2026
- SMI 2026: Impacto Fiscal y Coste Real para Autónomos
- Baja por enfermedad común 2026 autónomos cuantía y quién paga: guía fiscal
¿Te ayudamos con tu caso?
Si eres autónomo y quieres revisar tus obligaciones fiscales antes de presentar impuestos, Taxea puede ayudarte con un diagnóstico fiscal.